
Proteggi la tua Social Security: 3 fattori che potrebbero ridurre i tuoi benefici
Milioni di anziani guardano alla Social Security per aiutare a finanziare le loro pensioni. In effetti, quei benefici sono una fonte di reddito maggiore per il 64% dei pensionati oggi, secondo la Society of Actuaries.
Sfortunatamente, potresti finire deluso nei tuoi benefici da anziano poiché potrebbero finire per essere inferiori al previsto. Ecco perché.
1. I fondi fiduciari della Social Security stanno per esaurirsi
Nell'aprile 2020, i Trustees della Social Security hanno riferito che i fondi fiduciari del programma sono destinati a esaurirsi entro il 2035. La Social Security farà affidamento su quelle riserve di cassa nei prossimi anni per tenere il passo con i benefici programmati, poiché si aspetta di dovere più soldi di quanti ne incassa. La ragione si riduce all'esodo di massa dei baby boomer dal mercato del lavoro che si prevede accadrà nel prossimo decennio o giù di lì (uno che potrebbe essere alimentato anche dalla disoccupazione legata al COVID-19). Una volta che quei fondi fiduciari si esauriranno, i benefici potrebbero essere tagliati di oltre il 20%, lasciando gli attuali e futuri beneficiari nei guai.
2. Anticipi la richiesta dei benefici
I tuoi benefici Social Security sono calcolati in base ai salari che ti vengono pagati durante i tuoi 35 anni più redditizi nel mercato del lavoro. Ma non hai diritto al tuo beneficio mensile pieno basato su quel calcolo fino a raggiungere quella che è nota come età pensionistica piena (FRA).
Ecco come appare il FRA in base all'anno in cui sei nato:
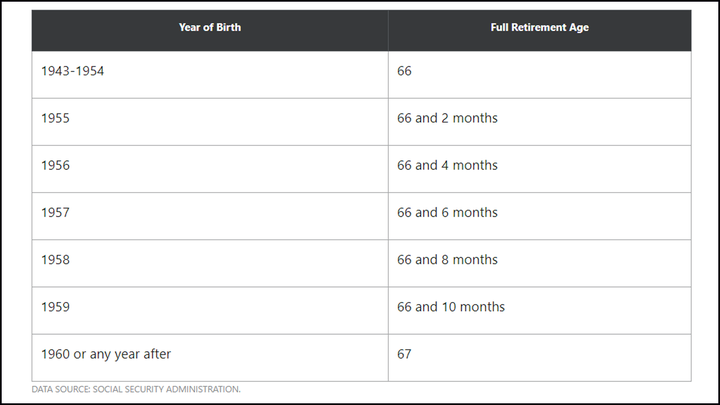
(Credito: Motley Fool)
Se fai domanda per la Social Security prima del FRA – puoi farlo già a 62 anni – ridurrai il tuo beneficio mensile nel processo e, generalmente, per la vita. Questo potrebbe non essere un grosso problema se sei carico di risparmi pensionistici e non ti aspetti di fare troppo affidamento sulla Social Security per pagare le tue bollette. Ma se non è così, conviene sicuramente memorizzare il tuo FRA e aspettare fino ad allora.
3. Non correggi gli errori sui tuoi estratti conto annuali dei guadagni
Ogni anno, l'Amministrazione della Social Security (SSA) emette un estratto conto dei guadagni che riassume i tuoi salari per l'anno. Se hai 50 anni o più, riceverai quell'informazione per posta. Se no, puoi creare un account sul sito web della SSA e accedervi lì.
Molte persone ignorano i loro estratti conto annuali dei guadagni. Dopotutto, chi ha bisogno di più scartoffie da esaminare? Ma se non ti prendi il tempo di leggere attentamente quell'estratto conto, potrebbe finire per costarti in benefici.
Anche se gli errori sugli estratti conto dei guadagni non sono travolgentemente comuni, possono accadere, e se le informazioni sulla tua storia salariale sono riportate male in un modo che gioca contro di te, il risultato potrebbe essere un beneficio mensile più basso in pensione. Immagina, per esempio, che l'anno scorso hai guadagnato 68.000 dollari, ma hai cambiato lavoro a metà anno, e un datore di lavoro in qualche modo non ha riportato i tuoi salari alla SSA, o la SSA non ha quei salari in archivio. Se questo risulta in salari dell'anno scorso registrati come 42.000 dollari invece di 68.000 dollari, questo è il tipo di cosa che potrebbe influenzare il calcolo del tuo beneficio. Ecco perché è così importante rivedere il tuo estratto conto dei guadagni ogni anno e contattare la SSA se ciò che stai vedendo non è corretto.
Ci sono una serie di motivi per cui i tuoi benefici Social Security potrebbero finire per essere inferiori a quanto anticipato. Alcuni motivi, come l'esaurimento dei fondi fiduciari del programma, sono chiaramente fuori dal tuo controllo. Ma è certamente entro il tuo controllo aspettare a fare domanda per la Social Security fino a raggiungere il FRA, e segnalare errori sui tuoi estratti conto dei guadagni, quindi mira a fare proprio questo se vuoi un beneficio pensionistico più robusto a cui guardare con fiducia.
-

Massimizza i Benefici Previdenza Sociale: 7 Fatti Importanti
Ti sei mai chiesto come le informazioni sulla tassa FICA sulla tua busta paga influenzano i tuoi futuri benefici pensionistici? FICA è una tassa sul lavoro che finanzia sia la Previdenza Sociale che
-

Controlla i tuoi benefici Social Security online: Stima e informazioni
La scorsa settimana, uscii per andare alla fabbrica di scatole a trovare mio fratello Jeff e mio cugino Nick. Ufficialmente, feci il viaggio per controllare la situazione finanziaria di mia madre. In
Articoli in Evidenza
- Capire il Tuo Conto Previdenza Sociale: Benefici, Tasse e Accesso
- Previdenza sociale: quando richiedere i benefici
- Richiedere la Previdenza Sociale in anticipo? 3 vantaggi della richiesta a 62 anni
- Richiedere la Social Security in anticipo? 3 fattori chiave da considerare
- Proteggi la tua Social Security: evita questi errori che riducono i benefici
- Massimizzare la Previdenza Sociale: 3 motivi per ritardare i benefici
- Proteggi la tua Previdenza Sociale: 3 modi per non perdere benefici
- Massimizzare i benefici della Previdenza Sociale: 4 strategie comprovate
- Benefici Social Security per coniugi: come massimizzare l'assegno
- Età Pensionabile Previdenza Sociale: Capire i Tuoi Benefici
-
Massimizza i tuoi Benefici Social Security: Guida Completa
La Social Security fornisce un reddito sicuro e fisso ai pensionati e ad altri, aiutando molti a permettersi i loro anni doro. Dato il fatto che ricevi soldi affidabili per il resto della tua vita, mo...
-
 Social Security e Biden: possibili cambiamenti ai benefici
Aggiungi la Social Security alla lista crescente di sfide che lex Vicepresidente Joe Biden affronterà se verrà eletto a novembre.Il programma di diritto ha sempre affrontato problemi di lunga data. La...