
Piani di azionariato dipendenti (ESOP): vantaggi e cosa sapere
Il tuo datore di lavoro offre un piano di azionariato per i dipendenti, o ESOP? Se non ancora, potrebbe farlo presto. Una ricerca della Georgetown University mostra che le aziende che offrono piani di azionariato per i dipendenti hanno avuto risultati significativamente migliori durante la recessione rispetto a quelle che non offrono tali piani.
Gli esperti prevedono che più aziende inizieranno a offrire ESOP come opzioni pensionistiche per i loro dipendenti.
L'opportunità di possedere una fetta dell'azienda dove si lavora — senza costi per il dipendente — suona favolosa, ma ha degli svantaggi.
Niente da perdere — tranne la sicurezza
Renee Fellman, un'esperta di risanamento che si concentra sulla correzione dei piani di azionariato per i dipendenti nel settore manifatturiero, dice che i dipendenti dovrebbero sapere in cosa si stanno imbarcando. Mentre i dipendenti-proprietari condividono il successo dell'azienda, ne condividono anche i rischi. Per esempio, se l'azienda è in un settore in declino o l'ESOP dell'azienda non delinea linee guida specifiche per la responsabilità in tutta l'organizzazione, le azioni del dipendente nell'azienda potrebbero essere destinate a fallire.
D'altra parte, ESOP impostati correttamente in aziende in crescita possono essere uno strumento potente per costruire risparmi pensionistici.
Mentre non ogni piano di azionariato per i dipendenti si rivelerà un regalo per costruire ricchezza, raramente c'è un motivo per rifiutare il beneficio se offerto. «Anche se il beneficio finale si rivela essere solo un dollaro, è comunque un dollaro gratis», dice Kyle Coltman, managing director di SES Advisors che ha progettato e implementato più di 500 ESOP.
«L'azienda sta finanziando un beneficio pensionistico per il dipendente ed è uno che non costa nulla al dipendente. Tutti i dipendenti idonei dovrebbero partecipare ai loro ESOP», dice Coltman.
I dipendenti che si prendono il tempo per capire il beneficio e come può inserirsi in un piano più ampio per i loro risparmi pensionistici se la caveranno meglio.
Cosa devi sapere
Le aziende che offrono piani di azionariato per i dipendenti sono tenute a fornire ai dipendenti qualificati una descrizione sommaria del piano, che include informazioni su requisiti di idoneità e partecipazione. Come primo passo, un dipendente dovrebbe leggere questa descrizione.
Molte aziende conducono anche sessioni di comunicazione per i dipendenti per informarli sul loro piano di azionariato e sulla performance dei loro investimenti, dice Jared Kaplan, avvocato ESOP presso McDermott Will & Emery con sede a Chicago.
Kaplan raccomanda che i dipendenti capiscano tre concetti importanti sul loro piano:
- Il valore del conto. Il valore del conto di un dipendente varierà a volte, ed è importante tenere traccia di quei cambiamenti. «In una società pubblica, il valore fluttuerà con il valore di mercato delle azioni della società», dice Kaplan. «In una società privata, il valore sarà determinato da una perizia, che viene eseguita almeno una volta all'anno.»
- Pagamenti del beneficio. Un beneficio pensionistico è inutile finché il dipendente non può effettivamente usare i fondi. «Vuoi sapere come e quando i benefici sotto il piano ti saranno pagati o al tuo beneficiario», dice Kaplan.
- Questioni fiscali. Alcuni benefici ESOP sono tassati a un tasso più basso rispetto ad altri benefici pensionistici, quindi i dipendenti dovrebbero capire le responsabilità fiscali del loro piano. «Se certi requisiti sono soddisfatti, una parte sostanziale della tua distribuzione da un ESOP può essere tassata a tassi di plusvalenza a lungo termine», dice Kaplan. I tassi di plusvalenza a lungo termine sono sostanzialmente più bassi della maggior parte delle aliquote fiscali sul reddito ordinario.
Aumenta la tua sicurezza pensionistica
I dipendenti non dovrebbero fare affidamento interamente su un ESOP per la loro pensione.
«Raccomando sempre che i dipendenti contribuiscano al loro piano 401(k), risparmino ciò che possono dal reddito post-tasse e integrino questi risparmi con il loro conto ESOP», dice Coltman. «Il vecchio detto, "non mettere tutte le uova nello stesso paniere", suona ancora vero.»
Poiché un ESOP consiste solo delle azioni di una società, manca di diversificazione, il che presenta un rischio significativo di perdita. D'altra parte, gli ESOP possono fornire guadagni sostanziali.
«Un conto 401(k) che era stato investito in un fondo indice S&P 500 negli ultimi 10 anni avrebbe prodotto praticamente nessuna crescita di valore, e la maggior parte dei conti ESOP hanno fatto molto meglio, alcuni in modo molto significativo», dice Kaplan.
Un modo per mitigare il rischio è investire in un portafoglio diversificato di fondi che rappresentano diverse classi di attività.
«È raro che un datore di lavoro fornisca un ESOP come unico veicolo per i benefici pensionistici dei suoi dipendenti», dice Kaplan. La maggior parte dei datori di lavoro offre anche un 401(k) o altro tipo di piano, dice.
Inoltre, alcune tutele sono in vigore per i lavoratori più anziani, dice Jeffrey Gluck, managing director di CBIZ, una società di servizi di consulenza finanziaria. «Una volta che un dipendente raggiunge 50 anni e 10 anni nel piano, il trust ESOP deve iniziare a dismettere le azioni del dipendente (e investire in) altre cose», dice Gluck. «Quindi non sarà più tutto detenuto in azioni della società, ma sarà comunque controllato dal trust ESOP.»
Infine, i tassi di contribuzione del datore di lavoro sono significativamente più alti per i piani di azionariato per i dipendenti rispetto ad altri piani pensionistici. «Quindi la maggior parte dei dipendenti coperti da ESOP ha una doppia fonte di fondi pensionistici: un conto diversificato e un conto azioni della società», dice Kaplan.
- 7 errori di investimento pensionistico
- Come divento caregiver di mia madre?
- 5 fatti poco noti sulla Social Security
- Un piano per invecchiare a casa
- Investire per la pensione
- Evitare penali Roth IRA
-
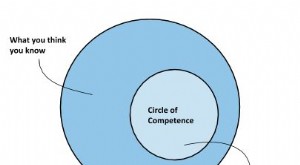
Il Cerchio di Competenza: Chiave per un Investimento Azionario di Successo
Warren Buffett e Charlie Munger sono nomi noti a ogni investitore accorto. In tutto il mondo si cerca di replicare i loro portafogli in scala ridotta, sperando in rendimenti proporzionali. Purtroppo,
-

Preparare il portafoglio alla volatilità del mercato: guida pratica
Prevedere con certezza un crollo del mercato è impossibile. Tuttavia, puoi preparare il portafoglio in modo che una correzione non comprometta i tuoi obiettivi. La chiave non è indovinare il timing, m
Articoli in Evidenza
- ESOP: Piani di Azionariato Dipendenti - Benefici e Funzionamento
- ESOP: Vantaggi e Svantaggi per Aziende, Proprietari e Dipendenti
- Prestiti FHA: Domande Frequenti e Requisiti di Eleggibilità
- Piani di Azionariato Dipendenti (ESOP): Guida Completa
- Massimizza i Contributi al Thrift Savings Plan per la Pensione
- Piani di Risparmio per Dipendenti: Guida Completa per Datori di Lavoro
- Employee Stock Purchase Plan (ESPP): Guida Completa al Piano Acquisto Azioni Dipendenti
- 4 Vantaggi Chiave dell'Employee Stock Purchase Plan (ESPP) per la Pensione
- Piani a Contribuzione Definita: Capire i 401(k) e la Pensione dei Dipendenti
- Capire i Rischi di Mercato e Strategie di Diversificazione
-
 ESPP vs ESOP: Differenze tra Piani Azionari per Dipendenti
Le aziende usano Employee Stock Ownership Plans (ESOP) e Employee Stock Purchase Plans (ESPP) nei programmi benefit. LESPP permette ai dipendenti di accantonare parte dello stipendio per acquistare az...
-
 Conti pensionistici per piccole imprese: guida completa per datori di lavoro
Tra le piccole imprese, i piani 401(k) sponsorizzati dal datore di lavoro sembrano avere una cattiva reputazione. Secondo lUnited States Government Accountability Office, tra il 51 e il 71% dei dipend...