Employee Stock Purchase Plan (ESPP): Guida Completa al Piano Acquisto Azioni Dipendenti
L'Employee Stock Purchase Plan (ESPP) è un benefit aziendale che permette ai dipendenti di acquistare azioni della propria società a sconto, tramite trattenute busta paga. Se offerto, è quasi sempre un "free money" matematico. Ecco come funziona e come massimizzarlo.
Meccanica Standard (Sezione 423 IRS – Qualified ESPP)
- Periodo Offerta (Offering Period): Tipico 6-24 mesi (es. 1 Gen - 30 Giu).
- Periodi di Acquisto (Purchase Periods): Suddivisione offerta (es. 2 periodi da 6 mesi dentro offerta 12 mesi).
- Trattenuta Busta Paga: Scegli % stipendio (es. 10-15%, max $25k/anno valore azioni acquistate). Post-tasse.
- Sconto (Discount): Fino al 15% sul prezzo di mercato (FMV). Il più comune.
- Lookback Feature (Chiave): Prezzo acquisto = Min( FMV inizio periodo, FMV fine periodo ) × (1 - Sconto). Se azione sale, compri al prezzo inizio (più basso) + sconto. Se scende, compri al prezzo fine (più basso) + sconto. Vinci in entrambi i casi.
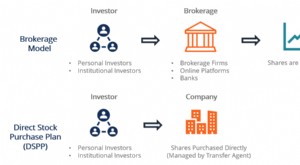
- Data Acquisto: Fine periodo acquisto. Azioni accreditate in conto brokeraggio designato.
Matematica del "Free Money" (Esempio Lookback 15%)
Scenario A: Azione +30% nel periodo. FMV inizio 100$, fine 130$. Prezzo acquisto = Min(100, 130) × 0,85 = 85$. Valore immediato 130$. Gain = 45$ (53% ritorno in 6 mesi).
Scenario B: Azione -20% nel periodo. FMV inizio 100$, fine 80$. Prezzo acquisto = Min(100, 80) × 0,85 = 68$. Valore immediato 80$. Gain = 12$ (18% ritorno in 6 mesi).
Scenario C: Azione piatta. Gain = 15% (sconto).
Ritorno Annuale Equivalente (IRR): Spesso 30-90%+ a seconda volatilità. Nessun altro investimento legale offre questo profilo rischio/rendimento.
Tassazione: Disqualifying vs Qualifying Disposition
| Qualifying Disposition (QD) | Disqualifying Disposition (DD) | |
|---|---|---|
| Requisiti Holding | > 2 anni da Inizio Offerta (Grant Date) E > 1 anno da Data Acquisto | Qualsiasi vendita prima dei requisiti sopra |
| Tassazione Sconto (Discount) | Reddito Ordinario (anno vendita) | Reddito Ordinario (anno vendita) |
| Tassazione Gain Aggiuntivo (Lookback Gain + Apprezzamento Post-Acquisto) | Long-Term Capital Gains Rate (0/15/20%) | Reddito Ordinario |
| Vantaggio | Parte gain tassata a tasso agevolato | Semplice, liquidità immediata |