
Il panorama pensionistico americano in evoluzione: 5 trend chiave
Qualcuno disse: «La pensione può essere una grande gioia se impari a spendere tempo senza spendere soldi». Con il costo della vita in salita, è più vero che mai. Il concetto di pensione non è più quello di una volta, e nemmeno la pianificazione.
Così come serve un obiettivo più alto per il gruzzolo, molti altri aspetti della vita pensionistica saranno diversi dalle generazioni precedenti. Ecco 5 modi in cui la pensione sta cambiando negli USA, tra finanza e società.
1. Meno americani contano sulla Social Security come fonte principale
Sempre più lavoratori USA si aspettano che la Social Security incida meno sul reddito pensionistico. Nel 2016 solo il 35% la vedeva come fonte maggiore. Due motivi: il 32% non si fida della capacità della SSA di mantenere i benefici attuali; il 46% punta sui piani aziendali (401k), in salita dal 43% del 2010.
2. Più americani posticipano l'età pensionabile
Quasi 7 americani su 10 hanno meno di 1.000 $ risparmiati per la pensione: non stupisce che il 77% la rimandi. Da 26 anni l'EBRI monitora la fiducia dei lavoratori: il trend di innalzamento dell'età è chiaro.
La buona notizia: all'età piena (65-67 anni secondo l'anno di nascita) si riceve il 100% dei benefici. Ogni anno in più oltre l'età piena dà fino all'8% in più grazie ai "delayed retirement credits" della SSA. (Vedi anche: 6 modi intelligenti per aumentare la Social Security prima della pensione)
3. Più americani si aspettano di non andare mai in pensione
Non andare mai in pensione può sembrare strano, ma lavorare part-time o full-time dopo i 70 anni e mezzo permette di differire i prelievi minimi obbligatori (RMD) da 401k tradizionali, Roth 401k e IRA. Trasferendo il vecchio conto in un nuovo piano aziendale eleggibile, si continua a contribuire e si rinviano le tasse. Non tutti possono: chi possiede il 5%+ dell'azienda che sponsorizza il piano è escluso.
Prima di provarci, consultate gli amministratori dei piani (vecchio e nuovo) e il vostro consulente per evitare penali e avere il quadro completo.
4. 2 milioni sono il nuovo 1 milione
Sempre più consulenti propongono di alzare la vecchia regola del milione a 2 milioni. Considerate:
- Nel 2016 il prestito studentesco medio era 37.172 $, contro 33.000 $ due anni prima.
- Gli affitti salgono: +3,8% nel solo 2016.
- Nel 2015 (NerdWallet) le famiglie indebitate avevano in media 15.675 $ di carte di credito, 27.865 $ di auto, 172.341 $ di mutuo.
Nel 2012 il 30% degli over 65 aveva debiti, contro il 44% del 1998. Più americani usano debiti per vivere, e alcuni debiti non spariscono neanche dopo la morte. Unitamente al costo della vita in salita, si capisce perché serve un obiettivo più alto. (Vedi anche: Cosa succede ai tuoi debiti dopo la morte?)
5. Gli americani vivono più a lungo
Un altro motivo per posticipare la pensione e mirare a gruzzoli maggiori. Nel 1980 l'aspettativa di vita era 70 anni (uomini) e 77,4 (donne). Oggi, chi compie 65 anni vive in media fino a 84,3 (uomini) e 86,6 (donne). Il 25% supera i 90 anni, il 10% i 95.
Sapere che vivrete a lungo deve motivarvi a impostare piano e strategia pensionistica. Anche a 15, 10 o 5 anni dalla pensione potete ancora dare una spinta al gruzzolo. (Vedi anche: 7 passi per la pianificazione pensionistica per chi inizia tardi)
Oggi è il giorno migliore per rimettere in carreggiata il vostro piano di risparmio pensionistico.
-

Metti al Sicuro il Futuro: 10 Strategie Collaudate per Costruire il Tuo Gruzzolo
Immagini sulla pensione Più della metà degli americani non ha ancora capito quanto deve risparmiare per la pensione. Pochi chilometri fuori da Mobile, in Alabama, la piccola cittadina di Prichard ha
-

Assicurare il futuro: 9 strategie di investimento immobiliare per la pensione
Investire nel mattone è da sempre una delle strategie più considerate da chi desidera costruire sicurezza economica in vista della pensione. Rispetto ad altri strumenti più volatili, gli immobili poss
Articoli in Evidenza
- Soluzioni per i debiti in pensione: 3 strategie per gli anziani
- Errori pensionistici: 4 modi per rischiare di restare senza soldi
- Assicurate il vostro futuro: 7 strategie per far durare i risparmi pensionistici
- Prestiti per Pensionati: 10 Opzioni per Esigenze Finanziarie
- Top 3 Strategie per Risparmiare per la Pensione (USA)
- Strategie Intelligenti per Ridurre le Spese in Pensione
- Massimizza la Tua Pensione: 14 Strategie Collaudate per Far Durare i Risparmi
- Imprese in Pensione: 7 Strategie Moderne di Finanziamento per gli Imprenditori Senior
- Pensione senza stress: 15 strategie per una vita serena dopo il lavoro
- 7 modi per risparmiare senza cambiare il tuo stile di vita
-
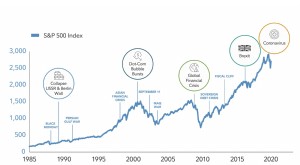 Investire per la pensione: 8 strategie per una crescita sicura
Punti chiave Se hai venduto investimenti a causa della volatilità, reinvestire può rimettere in carreggiata il tuo piano. Mantenere la disciplina nel risparmio e nellinvestimento è fondamentale per r...
-
 3 modi divertenti ed efficaci per risparmiare denaro oggi
Chi ha detto che tagliare il budget è una seccatura? Risparmiare denaro spesso sembra comportare nientaltro che sacrificio. Dopotutto, se stai per risparmiare denaro, non puoi spenderlo per cose che s...