
Pianificazione Pensionistica: Guida Decennio per Decennio per Raggiungere i Tuoi Obiettivi
Iniziare a pianificare presto intorno ai tuoi obiettivi pensionistici è un ingrediente cruciale per il successo.
Creare un piano presto sembra abbastanza semplice, ma il processo decisionale può essere complicato quando si tratta della tua vita finanziaria. La pianificazione pensionistica — e infatti la pianificazione finanziaria in generale — significa attraversare i vari cicli della tua vita che si verificano in decenni diversi e impostare un piano intorno a ciascuno di questi traguardi principali.
La maggior parte degli investitori tende a procrastinare, e questi elementi di pianificazione li colgono di sorpresa. Molte persone sottovalutano anche i costi "reali" futuri della pensione.
Poiché la pensione è un obiettivo finanziario importante per la maggior parte delle persone, è importante fare un passo indietro e pensare a quali piccoli passi stai facendo alla tua età per allineare meglio i tuoi obiettivi a lungo termine per la pensione. In questo spirito, ecco alcune cose che dovresti avere impostato o in atto per affrontare in base alla tua età:
I Tuoi 20 Anni: Inizia a Contribuire al Tuo 401k
Prima inizi a contribuire al tuo 401k, più potrai beneficiare della potenza dell'interesse composto esentasse o differito. Molte aziende offrono il matching e se non contribuisci, ti stai perdendo soldi gratis.
I Tuoi 30 Anni: Estingui i Debiti Non Ipotecari
Questo è il momento di iniziare a estinguere il debito delle carte di credito e i prestiti studenteschi, così entrerai nei tuoi 40 anni con una posizione migliore per iniziare a costruire il tuo gruzzolo. Assicurati di avere un fondo di emergenza sufficiente (solitamente sei mesi di spese). Considera l'assicurazione se hai iniziato una famiglia, così come la redazione di testamenti e documenti di pianificazione successoria.
I Tuoi 40 Anni: Aumenta i Tuoi Risparmi
Questo è il decennio per aumentare i tuoi risparmi e iniziare davvero a definire i tuoi obiettivi a lungo termine. Bilanciare pensione, college e obiettivi personali o familiari. Sei in linea per pagare gli obiettivi del college, hai rivisto la copertura assicurativa? I tuoi contributi al 401k sono massimizzati?
I Tuoi 50 Anni: Effettua Contributi Maggiori Verso i Conti Pensionistici
Ora hai diritto a effettuare contributi maggiori verso i conti pensionistici. Approfitta delle disposizioni di recupero (catch-up). Se hai figli, inizia a stabilire priorità e aspettative su come intendi aiutarli dopo il college e nell'età adulta. Rivaluta quanto sei vicino e quando vuoi andare in pensione. I testamenti e i documenti di pianificazione successoria sono aggiornati?
I Tuoi 60 Anni: Definisci Cosa Significa la Pensione per Te
Dovresti avere un'idea migliore di come potrebbe essere la pensione per te e cosa significa davvero per te essere "in pensione". Vuoi continuare a lavorare il più a lungo possibile? Vorresti rallentare? Quali sono i tuoi benefici della Previdenza Sociale e qual è l'età ottimale per iniziare a riscuoterli? A 65 anni, assicurati di visitare e capire il Medicare che tu intenda usarlo o no. Ottimizza i tuoi conti di investimento in modo da essere il più efficiente possibile dal punto di vista fiscale.
I Tuoi 70 Anni e Oltre: Rivedi l'Eredità e la Pianificazione Successoria
I nipoti potrebbero essere una grande parte dell'inizio del pensiero sull'eredità e la pianificazione familiare. Obiettivi filantropici o organizzazioni a cui tieni? Le Distribuzioni Minime Obbligatorie (RMD) saranno un fattore che tu stia ancora lavorando o no.
Lavorare con un Consulente Finanziario sugli Obiettivi Pensionistici
Anche se queste sono tutte buone linee guida generali per garantire una pensione confortevole, sappiamo tutti che la vita non è così semplice. Abbiamo eventi imprevisti, spese mediche, decidiamo di tornare a scuola — ci sono qualsiasi numero di cose che possono complicare la tua vita finanziaria e la tua pianificazione pensionistica. Ma la buona notizia è che c'è aiuto. Personal Capital offre consulenze introduttive gratuite e senza impegno in cui utilizziamo le informazioni che fornisci per mostrarti un riepilogo generale che riassume i tuoi obiettivi, orizzonte temporale e tolleranza al rischio, bilancio e flusso di cassa annuo. Ti aiuteremo anche a capire meglio la tua attuale allocazione di investimento e presenteremo la nostra allocazione di portafoglio raccomandata basata sui tuoi obiettivi specifici e situazione finanziaria. Questo includerà anche un valore pensionistico proiettato — i nostri wealth advisor sono qui per aiutarti a tracciare un percorso verso una pensione di successo.
Ecco cosa puoi aspettarti da una Consulenza Introduttiva Personal Capital:
Il Nostro Parere
Tieni presente che questi sono consigli di alto livello progettati per farti pensare ai tuoi obiettivi pensionistici. E indipendentemente da dove ti trovi nel tuo percorso verso la pensione, un ottimo primo passo verso la prontezza pensionistica è semplicemente sapere dove ti trovi. Questo darà una base per formare un piano finanziario completo mirato a garantire la pensione che desideri. Lavorare con un consulente finanziario o utilizzare strumenti gratuiti di pianificazione finanziaria online è un buon punto di partenza.
Per ulteriori consigli sul risparmio per la pensione, leggi il nostro articolo "Come Risparmiare per e Spendere in Pensione".
-
La Regola del 4%: Guida Completa ai Prelievi Pensionistici
Allinterno del vasto argomento della pensione, il concetto della Regola del 4% colpisce dritto al cuore delle preoccupazioni della maggior parte delle persone: quanti soldi sono abbastanza soldi da av
-

Top 10 migliori stati USA per andare in pensione nel 2024: costo vita e qualità della vita
Lo farai davvero. Hai lavorato lultimo giorno, hai mangiato la torta e hai deciso di trasferirti nel miglior posto per la pensione in America. Prossima domanda: dove si trova?Abbiamo esaminato costi,
Articoli in Evidenza
- Capire l'evoluzione della pensione: una prospettiva storica
- Pianificazione pensionistica nel mondo post-pandemia: Cosa stanno facendo gli americani ora
- Navigare la Pensione: Capire le 6 Fasi della Transizione
- Migliori Calcolatori Pensionistici: Pianifica il Tuo Futuro Finanziario
- Roth IRA per Figli: Garantisci il Futuro con Risparmi Pensionistici Esentasse
- Comprendere la Pensione Militare: Benefici e Requisiti
- SERP (Supplemental Executive Retirement Plan): piano extra per dirigenti
- Capire i Benefici Pensionistici Ferroviari: Guida Completa
- Capire la Regola del 4%: Pro, Contro e Alternative
- Rendite pensionistiche individuali (IRA): guida completa
-
 Pensione ridefinita: mentalità in evoluzione per la sicurezza finanziaria
Il panorama pensionistico è in continua evoluzione. Lavorando con pre-pensionati e pensionati baby boomer da quasi ventanni, ho riconosciuto un cambiamento nelle filosofie di pensionamento. I pensiona...
-
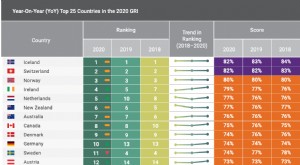 Classifica pensioni USA: panoramica globale 2020
Gli Stati Uniti si sono classificati al 16° posto tra i migliori paesi per andare in pensione nel 2020, proprio a metà della classifica quando si tratta di condizioni per i pensionati in tutto il mond...