
Assicurazione per rischi elevati: opzioni e considerazioni sui costi
Se avete fattori medici o di stile di vita che spaventano gli assicuratori, dovrete cercare l'assicurazione per rischi elevati (high risk) per coprire spese mediche, auto e casa. La buona notizia: ci sono opzioni. La cattiva: costano di più. Conoscere le opzioni vi aiuta a trovare la fonte migliore.
Chi ha bisogno di assicurazione high risk?
Si applica a tutti i rami, non solo medico o auto. L'assicurazione casa high risk copre chi è considerato non assicurabile per standard tradizionali. Esempio: chi vive in zona non servita da squadre di emergenza. I tipi più comuni sono medico, auto e vita. L'assicurazione medica high risk serve per malattie terminali o preesistenti. L'auto high risk è frequente per guidatori con incidenti o infrazioni legate all'alcol. La vita high risk serve per professioni molto rischiose o sport estremi (base jumping, bungee jumping).
Dove trovare assicurazione high risk?
Non tutti gli assicuratori la offrono. Molti assicuratori tradizionali vi respingeranno se i vostri fattori di rischio vi rendono troppo costoso. Tuttavia, non possono cancellarvi per motivi emersi dopo la stipula. L'assicuratore auto è diverso: se scopre una condanna per guida in stato di ebbrezza, può rifiutarsi di rinnovare.
Se nessun assicuratore tradizionale vi accetta, cercate una compagnia specializzata in high risk. Iniziate contattando l'ufficio assicurazioni statale della vostra zona. Spiegate la situazione e verificate che il rifiuto non sia illegittimo. Chiedete l'elenco degli assicuratori high risk qualificati. Cercate una compagnia con rating B+ o superiore da A.M. Best. Questo riduce il rischio di problemi finanziari che impedirebbero il pagamento dei sinistri.
Conviene aderire a un risk pool?
I risk pool (pool di rischio) esistono in 35 Stati come extrema ratio per chi altrimenti non è assicurabile. La maggior parte sono malati con redditi troppo alti per Medicaid. Resterebbero scoperti senza il pool. I pool offrono copertura ma caricano il 150-200% in più rispetto a un premio medio. Il costo dell'assicurazione potrebbe superare quello di pagarsi i sinistri di tasca propria. L'adesione al risk pool va considerata solo come extrema ratio.
-
Comprendere la ricchezza: definire il tuo percorso verso il successo finanziario
Cosa significa diventare ricchi? Per sapere come diventare ricchi, devi prima definire cosa significa per te. Molti definiscono ricchezza in tre modi: reddito, patrimonio netto, stile di vita. Ognuno
-

Assicurazione Terremoto: Capire Copertura e Costi
Con il enorme terremoto che ha colpito la California la scorsa settimana, potreste starvi chiedendo: Dovrei prendere lassicurazione terremoto? E potreste chiedervi le basi - quanto costa, cosa copre,
Articoli in Evidenza
- Opzioni Assicurazione Sanitaria per Bassi Redditi: Guida Completa
- Assicurazione Vita per la Famiglia: Interesse Assicurabile e Tuo Fratello
- Assicurazione Rischio Politico: Protezione da Instabilità
- Ottimizzare la copertura assicurativa: guida a scelte di polizza intelligenti
- Assicurazione cauzioni: guida completa per professionisti
- Assicurazione Aziendale Conveniente: Guida Passo-Passo alle Migliori Tariffe
- Breve Storia dell'Assicurazione: Dai Rischi Antichi alla Protezione Moderna
- Capire l'Assicurazione per Imprese ad Alto Rischio: Cosa Aspettarsi
- Comprendere le classi di rischio assicurativo: una guida completa
- Trasferimento del rischio: assicurazione e mitigazione del rischio
-
 Sblocca gli sconti assicurazione auto: guida completa
I programmi di sconto possono rendere lassicurazione auto più conveniente. Cercare unassicurazione auto può essere complicato, specialmente se speri di trovare le tariffe assicurative più basse. Otte...
-
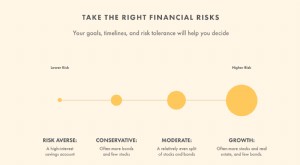 Investire in Azioni: Guida per Principianti in 9 Passi Fondamentali
Il mercato azionario è uno strumento potente per risparmiare per la pensione e far crescere la ricchezza. Impara i nove passi importanti per entrare nel mondo delle azioni. Anche se il mercato azionar...