
Cancellazione del Debito Studentesco: Impatto Economico e Sollievo Mirato

Alla fine di giugno 2021, 43 milioni di mutuatari – circa il 14% di tutti gli adulti negli USA – dovevano circa 1,59 trilioni di dollari in prestiti studenteschi federali in sospeso. Sebbene in molti casi i media si siano concentrati sui mutuatari con saldi estremamente grandi – come l'ortodontista che deve oltre 1 milione di dollari in prestiti studenteschi – il saldo medio è più modesto: 39.351 dollari per mutuatario con un pagamento mensile medio di 393 dollari. Il periodo di rimborso standard per 39.351 dollari in prestiti studenteschi è di 20 anni.
L'importo del debito studentesco in sospeso varia notevolmente in base al tipo di laurea perseguita. Il debito medio per una laurea triennale è sotto i 29.000 dollari, mentre il debito medio per la scuola di odontoiatria è più di 10 volte superiore, a oltre 290.000 dollari. In generale, chi persegue carriere con salari più bassi deve meno in debiti studenteschi.
I responsabili politici hanno presentato proposte per condonare da 10.000 a 50.000 dollari o più per mutuatario.
Il Presidente Biden ha dichiarato di essere "pronto a condonare un debito di 10.000 dollari", ma non 50.000.
Se fino a 10.000 dollari per mutuatario venissero condonati per tutti i 43 milioni di mutuatari di prestiti studenteschi, il costo sarebbe di 377 miliardi di dollari. Questo eliminerebbe completamente i saldi dei prestiti studenteschi per oltre 15 milioni di mutuatari. Il costo totale della condonazione fino a 50.000 dollari per tutti i 43 milioni di mutuatari sarebbe di poco superiore a 1 trilione di dollari. Azzererebbe anche i saldi dei prestiti studenteschi per oltre 36 milioni di persone. Una certa cancellazione limitata dei prestiti studenteschi è già iniziata. L'amministrazione Biden ha condonato complessivamente quasi 3 miliardi di dollari di prestiti studenteschi per 131.000 mutuatari che erano stati truffati dalla loro scuola o hanno una disabilità totale e permanente.
Gli effetti della condonazione del prestito
Alcuni economisti vedono l'enorme quantità di debito studentesco in sospeso come un freno per l'economia. Questi economisti sostengono che qualsiasi condonazione del debito studentesco stimolerà l'economia. Tuttavia, io e altri economisti sosteniamo che qualsiasi impulso all'economia dalla condonazione del prestito studentesco sarebbe piccolo rispetto al costo per i contribuenti.
Se 10.000 dollari per mutuatario vengono condonati, non è come se il mutuatario ricevesse 10.000 dollari da spendere oggi. Piuttosto, si stima che questo libererebbe solo circa 100 dollari al mese per il mutuatario medio da spendere o risparmiare in 10 anni. Se tutti gli 1,5 trilioni di dollari in prestiti studenteschi federali venissero condonati, il mutuatario medio avrebbe 393 dollari in più al mese. Si stima che l'economia crescerebbe solo di circa 100 miliardi di dollari, ovvero circa lo 0,5%, se tutti gli 1,5 trilioni di dollari in prestiti studenteschi federali venissero cancellati. Per prospettiva, sarebbe come guadagnare 20.000 dollari all'anno e ottenere un aumento una tantum di 100 dollari per un nuovo stipendio di 20.100 dollari, ma costerebbe all'azienda 1.500 dollari oggi per dare quel aumento di 100 dollari.
L'impatto economico immediato sarebbe probabilmente inferiore, poiché il Dipartimento dell'Istruzione sta attualmente permettendo al 90% dei mutuatari di non effettuare i pagamenti mensili richiesti fino a settembre 2021 a causa della pandemia.
Poiché la maggior parte dei mutuatari non sta già effettuando pagamenti sui prestiti studenteschi, il beneficio finanziario potrebbe già essere riflesso nell'attuale livello di attività economica.
Nel complesso, le prove suggeriscono che la condonazione generalizzata dei prestiti può avere un modesto impatto positivo sull'economia. Si stima che ogni dollaro di condonazione del prestito studentesco si traduca in soli 8-23 centesimi di beneficio economico. Per confronto, gli assegni di stimolo avevano un beneficio economico stimato di 60 centesimi per ogni dollaro inviato ai contribuenti.
Eliminare parte o tutto il debito studentesco può aiutare con altri problemi oltre l'economia. I mutuatari possono ritardare il matrimonio o l'acquisto di una casa a causa dell'ammontare del debito studentesco che devono. L'onere del debito studentesco è stato dimostrato essere causa di problemi di salute mentale e fisica e "minore soddisfazione generale per la vita".
Benefici disuguali
Una critica al condonare il debito studentesco per tutti è che la maggior parte dei benefici andrà a chi ha redditi più alti. Inoltre, relativamente pochi benefici andrebbero a chi ha preso in prestito per finanziare un'istruzione universitaria. Il 68% di coloro che hanno contratto prestiti studenteschi per una laurea triennale ha preso in prestito meno di 10.000 dollari.
Solo il 2% ha preso in prestito più di 50.000 dollari. I mutuatari con i saldi dei prestiti più alti tendono ad avere lauree graduate con redditi più alti. Le famiglie con redditi superiori a 74.000 dollari devono quasi il 60% dei prestiti studenteschi in sospeso.
Se l'idea dietro la condonazione del prestito è stimolare l'economia, credo che il sollievo dal prestito dovrebbe essere mirato a chi ha maggiori probabilità di spendere qualsiasi risparmio dalla condonazione del prestito studentesco. Questo suggerisce che la condonazione del prestito studentesco dovrebbe essere mirata a chi ha bassi redditi, che in genere hanno meno di 10.000 dollari di debito studentesco ma hanno maggiori probabilità di default su quei prestiti.
Qualsiasi programma di sollievo per i prestiti studenteschi dovrebbe considerare l'effetto che può avere sui mutuatari, poiché il debito studentesco colpisce alcuni gruppi più di altri. Ad esempio, le donne devono circa i due terzi del debito studentesco in sospeso. Circa il 69% dei laureati bianchi deve prestiti studenteschi, rispetto all'85% dei laureati neri. Il punto è che donne e persone di colore beneficerebbero di più dalla condonazione del prestito studentesco.
[Capisci cosa sta succedendo a Washington. Iscriviti alla newsletter settimanale sulla politica di The Conversation.]
Una questione di equità
Se il governo condona gli attuali prestiti studenteschi e continua a fare nuovi prestiti studenteschi, questo può portare i futuri studenti a prendere in prestito con l'assunzione o la speranza che il governo condonerà anche i loro prestiti.
A meno che non venga affrontato il problema sottostante dell'aumento del costo di una laurea, una simile "crisi" del debito studentesco può verificarsi di nuovo.
Un'altra difficoltà di qualsiasi programma di condonazione del prestito studentesco è l'equità percepita o l'iniquità del programma. Immagina due studenti che hanno perseguito la stessa laurea triennale, hanno contratto lo stesso importo in prestiti studenteschi per finanziare la loro istruzione e hanno ottenuto lavori con lo stesso stipendio in città dove il costo della vita è lo stesso. Entrambi i mutuatari hanno effettuato i loro pagamenti mensili per gli ultimi cinque anni, ma il mutuatario numero 1 ha effettuato pagamenti maggiori di quelli richiesti. Per questo, il mutuatario numero 1 ha appena finito di pagare il suo prestito, mentre il mutuatario numero 2 ha ancora un saldo. È giusto che il prestito del mutuatario numero 2 venga condonato? Il mutuatario numero 1 dovrebbe essere compensato per aver pagato il prestito in anticipo? I legislatori dovranno considerare la questione dell'equità.
-

I tipi di prestito in più rapida crescita negli USA: una guida completa
Se questo sia bene o male dipende da come i consumatori usano i soldi. Quando si tratta di prendere in prestito denaro, non tutti i debiti sono uguali. Un mutuo, per esempio, ha un tasso dinteresse m
-
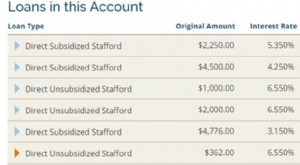
Storia di Estinzione Prestiti Studenteschi: Come una Coppia ha Eliminato 68.000$ in 3,15 Anni
Ehi lettori Savvy. Siamo così estremamente entusiasti e benedetti di poter condividere questa storia incredibile! Sono cresciuto con Joe ed è uno dei miei migliori amici dai tempi del liceo. Il suo vi
Articoli in Evidenza
- Comprendere e Gestire il Debito Studentesco: Risorse e Opzioni di Sollievo
- Sostenibilità del Debito della Nigeria: Rischi e Prospettive
- Prestiti Consolidamento Debiti: Guida Completa per Scegliere la Migliore Opzione
- Transazione Prestiti Studenteschi: Impatto sul Punteggio di Credito
- Sollievo Prestiti Studenti Coronavirus: CARES Act e Opzioni di Pagamento
- Tetto del debito e mercato azionario: Cosa devono sapere gli investitori
- Evita errori costosi: 4 errori comuni nel consolidamento debiti
- Il Debito in Più Rapida Crescita negli USA (Oltre le Carte di Credito)
- Prestiti studenteschi e relazioni: come parlarne e gestire l’impatto
- Debito dei prestiti studenteschi e millennial: numeri, stereotipi e realtà
-
 Opzioni di condono prestiti studenteschi: 8 strade per il sollievo dal debito
Il costo dellistruzione superiore continua a salire. Dal 2004-2005, la retta media universitaria negli USA è cresciuta di oltre il 35%, raggiungendo un totale di 9.500 dollari nellanno scolastico 2014...
-
 Strategie Efficaci per Gestire ed Estinguere il Debito Studentesco
Il debito studentesco sta soffocando la nostra generazione. La maggior parte lo accetta come un fatto ineluttabile, qualcosa a cui non si può sfuggire se si vuole guadagnare uno stipendio decente. Si ...