
Prestito personale vs debito carta di credito: quale è giusto per te?
Fonte immagine: Getty Images.
Negli ultimi anni, molte aziende, sia nuove che preesistenti, hanno iniziato a offrire prodotti di prestito personale innovativi e semplificati, e milioni di americani ne hanno approfittato. Se ti sei chiesto se un prestito personale è giusto per te, ecco tre motivi per cui potresti voler dare un'occhiata più da vicino alle offerte disponibili.
1. Potresti ottenere un tasso di interesse più basso
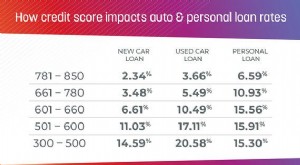
Uno dei motivi principali per cui le persone considerano i prestiti personali è risparmiare sugli interessi. L'APR medio delle carte di credito è attualmente circa il 16%, e molte persone pagano tassi molto più alti. Se un prestito personale è disponibile con un APR significativamente più basso, potrebbe far risparmiare al mutuatario molti soldi.
Ecco un esempio. Diciamo che devi 20.000€ su un mucchio di carte di credito e stai pagando un APR medio del 18%. Se ti impegni a pagare il debito in un periodo di quattro anni, dovrai pagare 587€ al mese e finirai per pagare 8.200€ di interessi totali.
D'altra parte, se puoi ottenere un prestito personale al 12% di interesse, un piano di rimborso di quattro anni si tradurrebbe in una rata mensile di 526€ e interessi totali di 5.280€ — risparmiando quasi 3.000€.
Ecco una cosa importante da tenere a mente mentre inizi a cercare un prestito personale: i tassi di interesse possono variare drammaticamente tra i prestatori — anche i tassi offerti allo stesso mutuatario. Un recente report LendingTree ha rilevato che la differenza tra i tassi di interesse più alti e più bassi offerti al mutuatario tipico dai prestatori personali varia di ben 879 punti base (8,79%). È una grande differenza, quindi vale sicuramente la pena prendersi il tempo per guardarsi intorno.
2. Pagare solo il minimo non è un'opzione
Una delle mie cose preferite sui prestiti personali dalla prospettiva di un pianificatore finanziario è che costringono il mutuatario a impegnarsi in un piano di rimborso molto più aggressivo di quanto faccia tipicamente una carta di credito.
In altre parole, se ottieni un prestito personale, ti impegnerai probabilmente a rimborsarlo in rate uguali per un periodo di, diciamo, tre, quattro o cinque anni. D'altra parte, i pagamenti minimi delle carte di credito possono essere minuscoli e permetterti di trascinare il debito per un periodo molto più lungo.
Se hai l'abitudine di pagare solo il minimo della tua carta di credito, un prestito personale potrebbe aiutarti ad accelerare il rimborso del debito eliminando l'opzione del pagamento basso.
3. Passare da debito revolving a rateale può aumentare il tuo punteggio di credito
Secondo me, questa è forse la ragione migliore per considerare un prestito personale per estinguere il debito della carta di credito.
La seconda categoria più grande usata per determinare il tuo punteggio FICO® è "importi dovuti", che costituisce il 30% del tuo punteggio. Piuttosto che l'importo in dollari del tuo debito, questa categoria considera cose come l'importo del debito da carta di credito che hai relativamente ai tuoi limiti di credito e l'importo che devi ancora sui prestiti rateali rispetto ai loro saldi originali.
Un punto importante da tenere a mente è che non tutti i tipi di debito sono considerati ugualmente nella formula. Specificamente, il debito da carta di credito è generalmente considerato un fattore molto più negativo del debito rateale — soprattutto se hai saldi di carte di credito relativamente alti rispetto ai tuoi limiti di credito.
Quindi, ottenere un prestito personale per consolidare i saldi delle tue carte di credito può avere l'effetto di aumentare il tuo punteggio FICO® di una quantità significativa.
Come esempio personale, nel processo di acquisto e arredamento della nostra casa attuale qualche anno fa, mia moglie e io avevamo accumulato un bel po' di debito da carta di credito. Non era eccessivo, ma era circa il 25% dei miei limiti di credito totali a quel tempo e stava sicuramente pesando sul mio punteggio FICO®.
Ho ottenuto un prestito personale poco dopo e l'ho usato per pagare tutte le mie carte di credito, eccetto un piccolo saldo su una carta con APR introduttivo allo 0%. Dopo che il nuovo prestito è apparso sul mio rapporto di credito e i saldi delle carte di credito si sono aggiornati gradualmente a 0, il mio punteggio FICO® è saltato di ben 40 punti. L'importo di debito che avevo non era cambiato — il semplice cambiamento del tipo di debito ha fornito una spinta tremenda al mio punteggio di credito.
Un prestito personale è giusto per te?
Per essere perfettamente chiari, ci sono certamente alcuni motivi per cui un prestito personale potrebbe non essere meglio del tuo debito da carta di credito. Ad esempio, se hai debito da carta di credito su una carta con APR promozionale 0% e sei convinto di poterlo pagare prima che finisca il periodo promozionale, potrebbe essere un'idea intelligente lasciarlo dov'è.
Detto questo, ci sono ottimi motivi per cui potresti voler considerare un prestito personale, e se uno (o tutti) di essi si applica a te, potrebbe essere una mossa finanziaria intelligente guardarsi intorno ed esaminare le tue opzioni di prestito personale.
-

Prestiti personali per debiti carte di credito: una soluzione intelligente?
Saresti sorpreso di quanto possa essere vantaggioso un prestito personale. Punti chiave I prestiti personali possono rendere più facile lestinzione del debito con carte di credito. Potresti essere i
-
Risparmiare per le vacanze: evitare debiti e godersi il viaggio
La vacanza è uno dei momenti più attesi dellanno, ma può anche trasformarsi in una fonte di stress economico. Il modo migliore per partire senza pensieri è risparmiare in anticipo. Tuttavia, tra offer
Articoli in Evidenza
- Prestiti personali per consolidamento debiti: strategia intelligente
- Prestiti personali: strategia intelligente per consolidare il debito da carte di credito
- Transazione Prestiti Studenteschi: Impatto sul Punteggio di Credito
- Rifinanziamento Carte di Credito: Guida Completa per Ridurre il Debito
- Diritti sul Debito Carte di Credito: Cosa Devi Sapere
- Conquistare il debito carta di credito: Guida completa alla libertà finanziaria
- Recensione Prestiti Personali Payoff: Consolidamento Debiti e Risparmio Interessi (2024)
- Gestire il Debito da Carta di Credito Dopo le Vacanze Estive: Strategie Efficaci
- Consolidamento del debito con carta di credito: strategie per migliorare il tuo punteggio di credito
- Prestito con garanzia ipotecaria vs prestito personale: quale scegliere?
-
 Prestito personale vs carta di credito: quando scegliere il prestito personale
Ecco quando richiedere un prestito personale è una scelta più intelligente che usare le carte. Puoi richiedere un prestito personale online ed è generalmente piuttosto veloce e facile — anche se devi...
-
 Prestito personale vs debito carta di credito: strategie intelligenti di gestione
Molti o tutti i prodotti qui presenti provengono dai nostri partner che ci pagano una commissione. È così che guadagniamo. Ma la nostra integrità editoriale garantisce che le opinioni dei nostri esp...