
Prestiti personali: strategia intelligente per consolidare il debito da carte di credito
La diffusione delle carte di credito rende la vita quotidiana più comoda, ma per chi porta avanti saldi elevati mese dopo mese il costo può essere alto. Che il debito derivi da un'emergenza, da acquisti impulsivi o dalla ricerca di punti premio, ci si trova spesso schiacciati da saldi alti e tassi d'interesse elevati. Fortunatamente, esistono diverse strategie per alleggerire il carico, se non eliminarlo del tutto. Esaminiamo i metodi più popolari.
Strategie "Valanga" vs "Palla di neve"
Sono i due approcci più noti per estinguere i debiti. La strategia valanga prevede di pagare per prima la carta con il tasso d'interesse più alto: si versa una somma consistente su quella carta e si pagano solo i minimi sulle altre. Eliminando prima i saldi più costosi, si riduce l'interesse totale pagato.
La strategia palla di neve attacca invece il debito più piccolo per primo, creando slancio man mano che ogni debito viene estinto. Se hai molti piccoli debiti, il numero di estratti conto mensili può sembrare opprimente; questo metodo permette di chiudere rapidamente diverse posizioni, dando una spinta psicologica.
La strategia del prestito personale
Un prestito personale può combinare i vantaggi di entrambi i metodi: consolidare i debiti in un'unica rata mensile a tasso fisso, spesso inferiore a quello delle carte di credito.
Banche, credit union e altri finanziatori offrono prestiti personali con rate fisse per periodi determinati. Spesso non è richiesta garanzia e il denaro può essere usato liberamente, incluso per estinguere carte ad alto interesse. Se hai un buon profilo creditizio e un debito di 5.000 $ o più, un prestito personale può essere la soluzione ideale. Vediamone i benefici.
Tasso d'interesse più basso
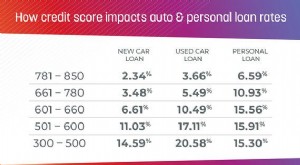
Come nella strategia valanga, l'obiettivo è portare il debito al tasso più basso possibile finché non è estinto. Il tasso del prestito personale deve essere inferiore alla maggior parte delle tue carte. Con tassi sulle carte spesso superiori al 20%, spostare il debito a un tasso più basso genera risparmi significativi. Il tasso che ti viene offerto dipende principalmente dal tuo punteggio di credito: più alto è, meglio è. Un punteggio di 780 può qualificarti per i tassi più bassi, mentre un punteggio più basso comporterà un tasso più alto.
Quando valuti le offerte, chiedi informazioni su commissioni di apertura, penali per estinzione anticipata o altre spese. Le commissioni variano in base al punteggio di credito e non tutti i finanziatori le applicano. Qualsiasi spesa incide sul costo totale. Confrontare l'APR (tasso annuo effettivo globale), che include tutte le spese, ti permette di vedere il vero costo di ogni offerta.
Comodità di un'unica rata
Consolidare più debiti in un prestito personale significa una sola rata invece di tante scadenze diverse nel mese. Gestire un solo pagamento è molto più semplice e può essere motivante vedere il saldo scendere in modo consistente a ogni versamento.
Inoltre, la rata del prestito personale è fissa, sia come importo che come tasso. A differenza delle carte di credito, non avrai sorprese da aumenti del tasso che fanno salire il pagamento minimo.
Possibile rata più bassa
La rata mensile del prestito personale potrebbe essere inferiore alla somma dei pagamenti minimi delle carte, grazie al tasso più basso. La differenza può essere usata per evitare nuovi debiti, risparmiare per un acquisto importante o creare un fondo d'emergenza.
In alcuni casi la rata del prestito potrebbe essere più alta dei minimi delle carte. Una rata più alta accelera l'estinzione del debito e riduce l'interesse totale. È fondamentale scegliere un importo compatibile con il tuo budget e i tuoi obiettivi: non vuoi che la rata crei problemi di liquidità rischiando pagamenti in ritardo.
Una data di estinzione certa
Pagando solo i minimi sulle carte, i saldi scendono a malapena. Il minimo è spesso una percentuale del saldo (circa l'1% più interessi), quindi man mano che il saldo cala, cala anche il minimo, rallentando ulteriormente l'estinzione. Un prestito personale ha invece durata e rata fisse: sai esattamente quando il debito sarà estinto ed è un obiettivo concreto verso cui lavorare ogni mese.
Poiché il prestito personale ha una scadenza fissa, conosci la data esatta in cui il debito sarà azzerato.
Come ottenere un prestito personale
La procedura è generalmente semplice. La maggior parte dei finanziatori richiede una domanda online. Con le informazioni base, ti pre-qualificano e ti inviano un'offerta. Se accetti, verificano i dati prima dell'approvazione finale.
Pre-qualifica
Il primo passo è completare la domanda online per la pre-qualifica. Oltre a nome e contatti, potrebbero chiedere data di nascita, numero previdenza sociale, reddito, obblighi mensili e datore di lavoro. Il finanziatore effettua un controllo creditizio soft (che non impatta il punteggio) per formulare l'offerta. Valuta importo, rata, durata e tasso. Leggi attentamente i termini: penali per estinzione anticipata e commissioni di gestione aumentano il costo. Confrontare l'APR di ogni offerta aiuta perché include spese e interessi.

Approvazione finale
Scelta l'offerta, dovrai fornire documenti aggiuntivi per verificare le informazioni: documenti su reddito, identità e indirizzo. Patente o carta d'identità per l'identità; W-2 e buste paga per il reddito. Dopo la revisione, il finanziatore può fare un controllo creditizio hard. L'ultimo passo è l'erogazione: i tempi dipendono dal finanziatore, alcuni versano entro 1-2 giorni dall'accettazione.
Evitare una ricaduta
Dopo aver faticato per estinguere il debito, vorrai evitare di ricaderci. Identifica come hai accumulato il debito: se per una spesa imprevista, crea un fondo d'emergenza con versamenti regolari; se per cattive abitudini di spesa, imposta un budget mensile. L'obiettivo finale è instaurare abitudini finanziarie sane che prevengano future ricadute.
Strategie sulle carte di credito
Chiudere tutti i conti delle carte dopo aver pagato i saldi potrebbe sembrare una buona idea per rimuovere la tentazione. Tuttavia, chiudere i conti può danneggiare il punteggio di credito, perché carte attive dimostrano la capacità di gestire il credito revolving. Non c'è un'opzione unica per tutti; dipende dal caso. I siti della Federal Trade Commission, Consumer Financial Protection Bureau, Experian, TransUnion ed Equifax offrono indicazioni su come la chiusura influisce sul punteggio.
La decisione di mantenere o chiudere i conti delle carte dopo aver pagato i saldi dipende dalla tua situazione unica.
Quando i saldi delle carte non scendono abbastanza velocemente, un prestito personale può farti risparmiare sugli interessi e estinguere il debito più in fretta. Scambiare il debito da carte con un prestito personale porta vantaggi: tasso più basso, comodità di un'unica rata, possibile rata mensile inferiore e data di estinzione certa. Con molti finanziatori che offrono domanda online semplice, non è complicato scoprire se un prestito personale è la soluzione migliore per il tuo debito ad alto interesse.
Scopri le caratteristiche e i vantaggi specifici del prestito personale Axos Bank e completa rapidamente la domanda online per la tua offerta personalizzata.
-

Prestito Personale vs. Carta di Credito: Qual è la Scelta Giusta per Te?
Può capitare a chiunque: sei stato colpito da un annuncio sui social ben piazzato e ora hai bisogno di quella padella multiuso costosa (o del set di cuscini in memory foam, o dellabbonamento alla bian
-
Risparmiare per le vacanze: evitare debiti e godersi il viaggio
La vacanza è uno dei momenti più attesi dellanno, ma può anche trasformarsi in una fonte di stress economico. Il modo migliore per partire senza pensieri è risparmiare in anticipo. Tuttavia, tra offer
Articoli in Evidenza
- Trasferire un Prestito Personale su una Carta di Credito: Vantaggi e Rischi
- Prestiti personali per consolidamento debiti: strategia intelligente
- Prestito personale: prestito rateale o credito revolving?
- Prestito personale o carta di credito: quale scegliere?
- Rifinanziamento carta di credito vs consolidamento debiti
- Trasferimento del Debito da Carta di Credito: Opzioni e Considerazioni
- Debito Medio Carte di Credito negli USA: Analisi Dettagliata
- Prestito personale vs debito carta di credito: quale è giusto per te?
- Il Debito in Più Rapida Crescita negli USA (Oltre le Carte di Credito)
- Debito delle carte di credito nella Generazione X: cause e fattori
-
 Prestito personale vs debito carta di credito: strategie intelligenti di gestione
Molti o tutti i prodotti qui presenti provengono dai nostri partner che ci pagano una commissione. È così che guadagniamo. Ma la nostra integrità editoriale garantisce che le opinioni dei nostri esp...
-
 Prestiti personali per debiti carte di credito: una soluzione intelligente?
Saresti sorpreso di quanto possa essere vantaggioso un prestito personale. Punti chiave I prestiti personali possono rendere più facile lestinzione del debito con carte di credito. Potresti essere i...