
APY (Rendimento Percentuale Annuo): definizione, formula e differenze con il TAEG
L'APY (Annual Percentage Yield), in italiano Rendimento Percentuale Annuo, è un tasso di interesse normalizzato basato su un periodo di capitalizzazione di un anno. L'APY fornisce una rappresentazione standardizzata dei tassi di interesse sottostanti dei prodotti finanziari.
Il vantaggio principale dell'APY: l'effetto della capitalizzazione composta
Il beneficio primario dell'APY è la considerazione dell'effetto della capitalizzazione composta. La capitalizzazione è il processo per cui un asset o una passività genera interessi sia sul capitale iniziale che sugli interessi già maturati. In altre parole, l'APY riflette il vero tasso di interesse che un prestatore o un investitore guadagnerà effettivamente.
Utilizzando l'APY, è possibile confrontare diversi prodotti finanziari i cui tassi di interesse prevedono differenti periodi di capitalizzazione (mensile, trimestrale, giornaliero, ecc.). Tuttavia, l'APY non tiene conto di eventuali commissioni o spese di gestione del conto che possono ridurre il guadagno netto.
Formula dell'APY
La formula generale per calcolare l'APY è:
APY = (1 + i/n)n - 1
Dove:
- i = tasso di interesse nominale
- n = numero di periodi di capitalizzazione all'anno
Ad esempio, se gli interessi sono capitalizzati mensilmente (n = 12), la formula diventa:
APY = (1 + i/12)12 - 1
APY vs TAEG (APR): le differenze fondamentali
Sebbene sia l'APY che il TAEG (APR) rappresentino un tasso di interesse, esiste una distinzione significativa. Il TAEG non considera l'effetto della capitalizzazione composta, mentre l'APY sì.
Poiché l'APY incorpora la capitalizzazione, sarà sempre superiore al TAEG per lo stesso tasso nominale. Per questo motivo:
- Le istituzioni finanziarie tendono a quotare il TAEG nelle offerte di prestito, poiché il tasso più basso rende l'offerta più attraente
- L'APY viene solitamente evidenziato nei prodotti di investimento e conti deposito, poiché la cifra più alta appare più allettante per gli investitori
Risorse aggiuntive
- Rendimento a capitalizzazione continua - Quando gli interessi vengono calcolati e reinvestiti infinite volte
- Tasso di interesse effettivo annuo (EAR) - Tasso aggiustato per la capitalizzazione su un dato periodo
- Interesse semplice - Calcolo senza effetto della capitalizzazione composta
- Tasso di rendimento (Rate of Return) - Guadagno o perdita di un investimento nel tempo
-
Capire la Curva dei Rendimenti alla Pari: Guida per Investitori
La curva dei rendimenti alla pari (par yield curve) è una rappresentazione grafica che mostra il rendimento a scadenza (YTM – Yield to Maturity) per vari tipi di obbligazioni. Spesso viene usata per e
-

Short Interest Ratio: Comprendere il Sentiment degli Investitori e il Rischio di Mercato
Articoli in Evidenza
- TAEG: Tasso Annuo Effettivo Globale Spiegato
- TAEG: cos'è, come funziona e differenze tra tasso fisso e variabile
- Albero binomiale dei tassi di interesse: definizione, usi e applicazioni
- Formula dell'Interesse Composto: Calcolare e Capire la Crescita
- Comprendere l'Economic Value of Equity (EVE): Guida Completa
- Tasso Annuo Effettivo (EAR): Definizione, Formula e Calcolo
- Tasso Annuo Effettivo (EAR): Guida Completa al Calcolo e Applicazioni
- Equivalent Annual Annuity (EAA): Valutazione Progetti Spiegata
- Capire il Tasso di Politica Monetaria: Il Suo Impatto sull'Economia
- APR (Tasso Annuo Effettivo): Guida Completa al Calcolo e Confronto
-
 Yield to Maturity (YTM): Definizione, Calcolo ed Esempi
Lo Yield to Maturity (YTM) — detto anche rendimento a scadenza o book yield — è il tasso di rendimento teorico o il tasso di interesse di un titolo a tasso fisso, come unobbligazione. Lo YTM si basa s...
-
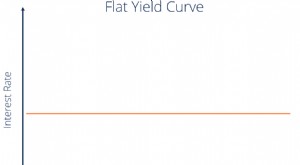 Curva dei Rendimenti Piatta (Flat Yield Curve): Cause, Significato e Implicazioni
Una curva dei rendimenti piatta (flat yield curve) si verifica quando i tassi dinteresse attesi sono stabili, oppure la volatilità a breve termine supera quella a lungo termine. Indica che la differen...