
Calcolo Yield to Maturity (YTM) su Strumenti di Debito
Il rendimento del debito (debt yield) si riferisce al tasso di rendimento che un investitore può aspettarsi se detiene uno strumento di debito fino a scadenza. Tali strumenti includono T-bill governativi, obbligazioni societarie, accordi di debito privato e altri titoli a reddito fisso. In questo articolo esploreremo quattro tipi di rendimenti: Bank Discount, Holding Period, Money Market e Effective Annual.

Bank Discount Yield (BDY)
La formula BDY è ideale per calcolare il rendimento su strumenti di debito a breve termine come i T-bill governativi. La formula per calcolare il BDY è:

Dove:
D - Sconto/premio dal valore nominale (valore nominale - prezzo di mercato)
F - Valore nominale
360 - Giorni in un anno (convenzione bancaria)
t - Giorni fino a scadenza
Esempio BDY
Un investitore vuole comprare un T-bill USA. Prezzo di mercato 490$, valore nominale 500$. Scadenza tra 200 giorni. Qual è il BDY atteso?

Il BDY su questo investimento è 3,6%.
Holding Period Yield (HPY)
L'HPY misura eventuali plusvalenze/minusvalenze da investimenti in debito su un periodo di detenzione specificato. La formula è:

Dove:
P1 - Prezzo del titolo a fine periodo (scadenza)
P0 - Prezzo del titolo a inizio periodo (prezzo acquisto)
D1 - Distribuzioni in cassa durante il periodo (cedole)
Esempio HPY
Un investitore compra un T-bill a valore nominale 500$. Lo vende a scadenza per 510$. Qual è il suo HPY?

L'HPY su questo investimento è 2%. Nota che i T-bill sono titoli zero-coupon e non pagano cedole mensili. Quindi D1 in questo esempio è 0.
Money Market Yield (MMY)
L'MMY calcola il rendimento su strumenti di debito a breve termine altamente liquidi come certificati di deposito, commercial paper o T-bill. L'MMY differisce dal BDY perché calcola il rendimento basandosi sul prezzo d'acquisto piuttosto che sul valore nominale. L'equazione è:

Dove:
360 - Giorni in un anno (convenzione bancaria)
t - Giorni fino a scadenza
Esempio MMY
Questo esempio usa gli stessi numeri dell'HPY. Il T-bill era a 3 mesi, scadenza 90 giorni. Qual è l'MMY?

Usando l'HPY calcolato prima, l'MMY su questo investimento è 8%.
Effective Annual Yield (EAY)
L'EAY è essenzialmente la versione annualizzata dell'HPY. Fornisce un numero facilmente confrontabile con i rendimenti annuali di altri titoli. L'equazione è:

Dove:
365 - Giorni nell'anno (diverso da convenzione bancaria)
t - Giorni fino a scadenza
Esempio EAY
Questo esempio usa gli stessi numeri di HPY e MMY, dove HPY è 0,02 e t è 90 giorni.

Il rendimento annualizzato per questo investimento è 8,4%.
Altre Risorse
Speriamo ti sia piaciuta la spiegazione di CFI sul rendimento del debito. CFI offre la certificazione Financial Modeling & Valuation Analyst (FMVA)®. Per saperne di più, consulta le risorse CFI sotto:
-
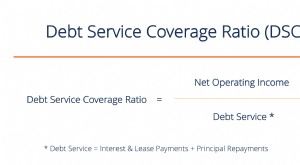
Debt Service Coverage Ratio (DSCR): calcolo e importanza
Il Debt Service Coverage Ratio misura la capacità di unazienda di utilizzare il reddito operativo per rimborsare debiti a breve e lungo termine, inclusi interessi e capitale. Un DSCR più alto indica m
-
Dividend Yield Spiegato: Calcolo e Importanza per gli Investitori
CONSIGLI PER INVESTIRE Che siate investitori esperti o che stiate appena iniziando, è probabile che incontriate un termine dinvestimento più spesso di altri: dividend yield (rendimento del dividendo)
Articoli in Evidenza
- Rapporto di Sicurezza del Debito: Calcolo e Importanza per la Sicurezza Finanziaria
- Calcolare il rapporto debito-reddito (DTI): guida pratica
- Comprendere il Costo Pre-Tax del Debito: Una Guida Completa
- Rapporto Debito-Credito: Calcolo e Importanza per il Punteggio di Credito
- Calcolo del Tasso di Rendimento (Yield Rate): Guida Semplice per Analisi Investimenti
- Comprendere il debito pubblico: Calcolo del rapporto Debito/PIL
- Return on Debt (RoD): Calcolo e Analisi
- Capire e Calcolare il Rischio Finanziario: Guida Completa
- Calcolo del Rendimento da Affitto: Guida Semplice
- Capire la Tassazione STCG sui Fondi Obbligazionari: Guida Completa
-
 Redemption yield lordo: calcolo e spiegazione
Il redemption yield lordo di un titolo è il calcolo del reddito e della crescita del capitale attesi per il periodo che va fino alla data di scadenza del titolo. Lo scopo di questo calcolo è rivelare ...
-
 Affitto Proratato Spiegato: Guida Semplice per Proprietari e Inquilini
In un mondo ideale, gli inquilini entrerebbero sempre il primo del mese e uscirebbero lultimo. La realtà non è così comoda. Per fortuna, puoi fare aggiustamenti per i giorni in cui linquilino non occu...