
Analisi Incrementale: Guida alle Decisioni Aziendali Basate sui Costi Rilevanti
L'analisi incrementale (detta anche approccio dei costi rilevanti, analisi marginale o analisi differenziale) è uno strumento decisionale per valutare informazioni finanziarie e scegliere tra due o più alternative.

Le aziende la usano per analizzare le differenze di costo tra alternative. Il metodo integra dati contabili e finanziari nel processo decisionale, permettendo di proiettare gli esiti di ciascuna opzione. Attraverso l'analisi incrementale si identificano ricavi, costi e possibili risultati delle alternative.
Sintesi
- L'analisi incrementale valuta informazioni finanziarie per supportare le decisioni.
- Tre concetti chiave: costo rilevante, costo irrecuperabile (sunk cost), costo opportunità.
- Integra contabilità e finanza per proiettare gli esiti delle diverse alternative.
Esempi Pratici
Esempio 1: Scelta tra due segmenti di business
L'azienda ABC valuta due nuovi segmenti (Alternativa A e B):
- Ricavi: 1,5 mln € (A) vs 1,45 mln € (B)
- Costi: 750.000 € (A) vs 595.000 € (B)
Reddito netto: 750.000 € (A) vs 855.000 € (B). In base ai dati, la dirigenza dovrebbe scegliere l'Alternativa B.

Esempio 2: Ordine speciale sottocosto
Un cliente ordina 1.000 widget verdi a 12€ l'uno. Il costo standard è 14€ (11€ variabili + 3€ fissi). Il costo fisso è un costo irrecuperabile (sunk cost) e va ignorato. Il costo incrementale è 11€. L'ordine genera 1€/unità (1.000€ totali) e va accettato.
Concetti Fondamentali
Costo Rilevante (Relevant Cost)
Costi e ricavi che variano tra le alternative, escludendo quelli comuni. Devono essere: incrementali, modificare il flusso di cassa, probabili nel futuro. Nascono da una specifica decisione gestionale. Si applicano alla contabilità direzionale (management accounting), non a quella finanziaria.
Costo Irrecuperabile (Sunk Cost)
Costo già sostenuto, che non influenza decisioni future. Non aumenterà né scomparirà. Sinonimi: capitale irrecuperabile, costo incorporato, costo di esercizi precedenti.
Costo Opportunità (Opportunity Cost)
Valore di ciò che si rinuncia scegliendo un'alternativa. È "la perdita per ottenere un guadagno, o la rinuncia a un guadagno per un altro".
Applicazioni Tipiche
- Accettare una nuova linea di business
- Make or buy: produrre internamente o acquistare componenti
- Vendere semilavorati o trasformarli ulteriormente
- Eliminare un segmento non redditizio
- Allocazione risorse: determinare il mix di vendita ottimale
Risorse Utili
-
Analisi di Pareto: La Regola dell'80/20 Spiegata
Lanalisi di Pareto è uno strumento decisionale utilizzato per confrontare e risolvere problemi in modo strategico. Si basa sul principio di Pareto, noto come regola dell80/20, dal nome delleconomista
-
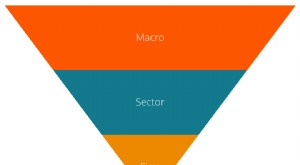
Analisi Top-Down: Guida Completa per Investitori
Lanalisi top-down inizia analizzando indicatori macroeconomici, per poi eseguire unanalisi di settore più specifica. Solo dopo si tuffa nellanalisi fondamentale di una specifica azienda. È lopposto de
Articoli in Evidenza
- Costo di Acquisizione: Definizione, Contesti e Applicazioni Pratiche
- Activity-Based Budgeting (ABB): Cos'è, Passaggi, Vantaggi e Svantaggi
- Analisi della Contribuzione: Capire Redditività e Gestione Costi
- Costo del Capitale: Definizione, Calcolo e Importanza
- Costo del Capitale Proprio (Cost of Equity): Definizione, Calcolo e Modelli
- Costo di Produzione: Guida Completa per le Aziende
- Analisi del Credito (Credit Analysis): Guida Completa alla Valutazione del Rischio
- Budgeting Incrementale: Definizione, Vantaggi e Svantaggi
- Costo Incrementale: Definizione, Calcolo e Applicazioni Decisionali
- Analisi Incrementale: Tecnica per Decisioni Aziendali
-
 Costo Marginale: Definizione, Calcolo ed Esempi
-
 Analisi di Settore: Guida Completa per Insight di Business
Lanalisi di settore (industry analysis) è uno strumento di valutazione del mercato usato da aziende e analisti per comprendere la dinamica competitiva di unindustria. Aiuta a capire cosa accade in un ...