
Indice del Flusso di Cassa Operativo: Metrica Chiave di Liquidità
L'indice del flusso di cassa operativo (Operating Cash Flow Ratio) è un rapporto di liquidità che misura la capacità di un'azienda di estinguere i propri debiti correnti (current liabilities) utilizzando il flusso di cassa generato dalle operazioni core del business. Questo indicatore mostra quanto l'azienda incassa dalle attività operative per ogni euro di debiti a breve termine.
Poiché gli utili contabili includono accantonamenti e possono essere manipolati dalla dirigenza, l'indice del flusso di cassa operativo è considerato un indicatore molto affidabile della liquidità a breve termine.
Formula
Indice del Flusso di Cassa Operativo = Flusso di cassa da operazioni / Debiti correnti
Dove:
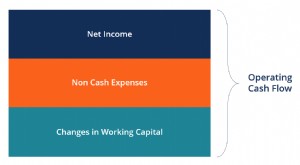
- Flusso di cassa da operazioni: si trova nel rendiconto finanziario (cash flow statement). In alternativa: Utile netto + Oneri non monetari + Variazioni del capitale circolante netto.
- Debiti correnti (Current liabilities): obbligazioni in scadenza entro un anno. Esempi: debiti a breve termine, debiti verso fornitori, ratei e risconti passivi.
Cos'è il Flusso di Cassa da Operazioni?
Il flusso di cassa operativo (Operating Cash Flow - OCF) è uno dei numeri più importanti nei conti di un'azienda. Riflette la quantità di cassa che un business genera esclusivamente dalle sue attività principali.
L'OCF è attentamente scrutato dagli investitori perché fornisce informazioni vitali sulla salute e sul valore dell'azienda. Se un'azienda non riesce a generare un OCF positivo, non può rimanere solvibile nel lungo termine. Un OCF negativo indica che l'azienda non sta generando entrate sufficienti dalle operazioni core e deve ricorrere a finanziamenti o attività di investimento per ottenere cassa positiva.
Esempio
Dai bilanci del Q2 della Società A:
- Flusso di cassa da operazioni: 1.250.000 €
- Debiti correnti: 1.000.000 €
Indice = 1.250.000 / 1.000.000 = 1,25
L'azienda genera 1,25 € da attività operative per ogni euro di debiti correnti. In altre parole, può coprire i propri debiti correnti 1,25 volte.
Interpretazione
- Indice < 1: l'azienda ha generato meno cassa dalle operazioni di quanta ne serva per pagare i debiti a breve termine. Segnala problemi di liquidità a breve termine e necessità di capitale aggiuntivo.
- Indice > 1: preferito da investitori, creditori e analisti. Significa che l'azienda può coprire i debiti correnti e avere ancora risorse residue. Aziende con indice alto o in crescita sono considerate in buona salute finanziaria.
Punti Chiave
- L'indice del flusso di cassa operativo misura la capacità di pagare i debiti correnti con la cassa generata dalle operazioni core.
- È considerato una misura accurata della liquidità a breve termine perché usa solo cassa da operazioni core, non da tutte le fonti di reddito.
- Un indice sotto 1 indica problemi di cassa a breve termine; sopra 1 indica buona salute finanziaria.
Altre Risorse
Per approfondire il flusso di cassa e l'analisi finanziaria, CFI consiglia:
- Guida definitiva al Cash Flow (EBITDA, CF, FCF, FCFE, FCFF)
- Analisi dei bilanci
- Analisi per società comparabili (Comparable Company Analysis)
- Glossario dei rapporti di analisi finanziaria
-
Formula del Flusso di Cassa Operativo: Calcolo e Spiegazione
La Formula del Flusso di Cassa Operativo serve a calcolare quanta cassa unazienda ha generato (o assorbito) dalle attività operative in un periodo, ed è esposta nel Rendiconto Finanziario. La formula
-

Rendiconto Finanziario (Statement of Cash Flows): Guida Completa alle Tre Sezioni e Analisi
Articoli in Evidenza
- Cash Conversion Ratio (CCR): Definizione, Calcolo e Importanza
- Comprendere il Flusso di Cassa (Cash Flow): Guida Completa
- Cash Flow to Debt Ratio: Comprendere e Calcolare
- Cash Ratio: Guida alla Liquidità a Breve Termine dell'Azienda
- Cash Turnover Ratio (CTR): Calcolo e Interpretazione
- Comprendere il Flusso di Cassa Convenzionale: Definizioni ed Esempi
- Current Ratio: Definizione, Calcolo e Salute Finanziaria
- Indice di Rotazione degli Asset Operativi: Definizione e Analisi
- Indice Cassa Operativa su Debito: Valutare la Salute Finanziaria
- Capire il Flusso di Cassa Operativo: Metrica Chiave per l'Investimento
-
 Sharpe Ratio: Calcolo e Interpretazione della Performance degli Investimenti
Prende il nome dalleconomista americano William Sharpe, lo Sharpe Ratio (o Sharpe Index o Modified Sharpe Ratio) è comunemente usato per valutare la performance di un investimento aggiustandola per il...
-
 Comprendere il Flusso di Cassa Operativo (OCF): Guida Completa
Il Flusso di Cassa Operativo (Operating Cash Flow - OCF) è lammontare di cassa generato dalle normali attività operative in un periodo specifico. LOCF parte dallutile netto (dal fondo del conto econom...