
5 fattori finanziari chiave da considerare quando si compra una nuova auto

Forse ti sei appena laureato, o hai ottenuto il tuo primo lavoro «da grandi», e ora cerchi un'auto che soddisfi le tue esigenze di trasporto. Qualunque sia la tua situazione, ci sono molti fattori da pensare prima di acquistare la tua prima auto — il più importante è il tuo budget. Assicurati di considerare queste cinque cose per decidere se puoi inserire il costo di un'auto nel tuo nuovo budget mensile.
1. Il tuo reddito
Il fattore più importante che influenza il tuo bilancio nell'acquisto della prima auto è il tuo reddito mensile — specialmente se stai comprando un'auto nuova di zecca. Le rate possono essere piuttosto pesanti, e se non sei sicuro di cosa puoi permetterti di sborsare ogni mese, possono sorgere problemi in seguito.
È una buona idea versare un anticipo il più grande possibile che puoi permetterti comodamente, in modo da ottenere rate mensili più basse. Gli esperti raccomandano un anticipo di almeno il 20 percento del costo totale del veicolo.
Prima di andare in concessionaria, rifletti bene su quanto puoi realisticamente budgetare per la rata dell'auto ogni mese, oltre a quanto puoi accantonare per manutenzione e riparazioni di routine. Anche se compri un'auto usata e economica senza rata mensile, è comunque imperativo avere qualche risparmio per eventuali imprevisti.
2. Il tuo punteggio di credito
Se sei nuovo in questa faccenda dell'«essere adulti», potresti non avere molto credito. Ma stabilire un solido punteggio di credito è cruciale per il tuo budget auto, poiché influisce direttamente sui tassi di interesse quando finanzi il tuo primo veicolo. Ottenere un buon tasso di interesse può farti risparmiare centinaia — se non migliaia — di dollari.
Se non hai credito, o hai un punteggio che necessita miglioramenti, diffida dei venditori che potrebbero cercare di convincerti a un finanziamento a lungo termine. Finiresti per pagare significativamente più interessi nel corso del termine, il che può influire negativamente sulle tue finanze future.
3. Le tue opzioni di finanziamento
Se non stai acquistando la tua prima auto in contanti, dovrai finanziarla in qualche modo. Potrebbe sembrare strano cercare prestiti prima di cercare l'auto, ma ti darà un'idea migliore del tipo di tasso di interesse e importo del prestito che puoi aspettarti quando arriverà il momento di assicurare un'opzione di finanziamento.
Confronta i tassi della tua banca o cooperativa di credito con altri prestatori per vedere chi offre l'opzione migliore per te. Se possibile, è intelligente ottenere una pre-approvazione per il finanziamento prima di entrare in concessionaria — così sai che le carte sono a tuo favore.
Se hai poco o nessun credito, potresti scoprire che è meglio aspettare l'acquisto dell'auto finché non hai migliorato il tuo punteggio per ottenere un tasso di interesse migliore. Potrai permetterti meglio il veicolo a lungo termine.
4. La tua ricerca
Mentre cerchi le auto che vorresti guardare e provare, è saggio concentrarsi sulla praticità piuttosto che sull'ultima sportiva. In altre parole, dai priorità a ciò di cui hai assolutamente bisogno da un veicolo piuttosto che a ciò che vuoi. Questo mantiene le rate dell'auto più basse e aiuta a ridurre altri costi di proprietà, come manutenzione, riparazioni e spese per il carburante.
Cerca veicoli che abbiano un solido track record di sicurezza, affidabilità e manutenzione economica. Consulta fonti affidabili, come Edmunds.com, Kelley Blue Book, J.D. Power e Consumer Reports, per trovare recensioni oneste e informazioni utili.
Assicurati di confrontare i prezzi tra più concessionarie per ogni veicolo che ti interessa per assicurarti di ottenere il massimo per i tuoi soldi.
5. Le tariffe assicurative
Una volta ristretta una lista di veicoli da cercare, chiama o vai online per confrontare i preventivi di assicurazione auto per ognuno. È fondamentale incorporare il costo mensile dell'assicurazione nel tuo budget. Non solo l'assicurazione di responsabilità civile è richiesta nella stragrande maggioranza degli stati, ma la maggior parte dei finanziatori richiede anche che tu abbia coperture complete e collisione (ovvero «copertura completa») per tutta la durata del prestito.
Per ottenere i preventivi assicurativi auto più accurati, dovresti avere a portata di mano alcune informazioni:
- Anno, marca e modello di ogni veicolo per cui richiedi preventivi
- Il tuo numero di previdenza sociale, che permette agli assicuratori di ottenere il tuo punteggio assicurativo basato sul credito
- Il tuo storico di guida e assicurativo (se ne hai uno)
- Le tue esigenze di copertura e franchigia, più eventuali coperture opzionali che vorresti avere
- Lo scopo dell'acquisto — se userai l'auto per lavoro, pendolarismo o piacere
- Le caratteristiche di sicurezza e sicurezza su ogni veicolo, che possono farti ottenere sconti
- I numeri di identificazione del veicolo (VIN), se possibile
- L'indirizzo dove parcheggerai l'auto (solitamente il tuo indirizzo di casa)
Anche se questo può sembrare molto da considerare quando decidi come includere il tuo nuovo acquisto auto nel budget mensile, è meglio pensarci in anticipo. Sarai sicuro nella tua decisione d'acquisto e nelle tue finanze — una vittoria su tutti i fronti!
Haden Kirkpatrick è il direttore della strategia di marketing e dell'innovazione presso Esurance, dove è responsabile di tutte le iniziative legate all'innovazione di prodotti e servizi. Gestisce i processi di pianificazione annuale per le unità di business marketing e servizi. Haden è un innovatore che pensa costantemente a come IoT, blockchain e machine learning influenzeranno il settore assicurativo. È anche un guru del mobile, aspirante yogi e artista marziale misto.
-

Strategie di portafoglio: comprendere rendimenti attesi e rischio
Limportanza del rendimento atteso nel portafoglio finanziario Un investimento di portafoglio permette di scegliere tra molteplici veicoli finanziari senza gestire direttamente lazienda/fondo sottostan
-
Modello di Business SaaS: Guida Completa per Aziende
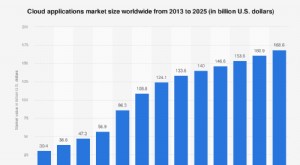
Giovane, innovativo e affidabile, il cloud computing gode di popolarità sempre crescente nel mondo globale. Cloud computing significa disponibilità su richiesta di risorse di sistema, potenza di calco
Articoli in Evidenza
- Le 5 migliori esperte di finanza su YouTube per mosse finanziarie intelligenti
- Carte di Debito per Bambini: Guida per Genitori all'Educazione Finanziaria
- Affitta la Tua Auto: Guida Completa al Car Sharing e Reddito Extra
- Guida al Risparmio Pensionistico: Pianifica e Assicura il Tuo Futuro
- Argomenti finanziari essenziali che ogni principiante dovrebbe capire
- Guida all'acquisto di auto ex-noleggio: pro, contro e consigli essenziali
- Noleggio Auto a Lungo Termine: Guida Completa per una Scelta Consapevole
- Auto nuova o usata: guida completa all'acquisto
- Robo-Advisor: Guida Completa per Investitori
- Open Banking: Guida Completa per i Consumatori
-
 Conto Brokeraggio vs IRA: Quale Conto Investimento Scegliere
Come decidere tra conto brokeraggio e IRA Se sei nuovo agli investimenti, potresti chiederti se sia meglio un conto brokeraggio o un IRA. È fondamentale capire le differenze per fare la scelta giusta....
-
 IRA Tradizionale vs Roth IRA: Quale Conto Pensione Scegliere
IRA Tradizionali e Roth IRA sono conti individuali con diversi vantaggi fiscali per la pensione. IRA Tradizionale: contributi pre-tasse → crescita tassazione differita fino ai prelievi. Roth IRA: con...