
Semplifica il Tuo Budget: La Regola del 25% per il Successo Finanziario
Per la maggior parte delle persone, bilanciare i budget personali è un processo noioso e che richiede tempo. Oggi, però, il compito è diventato ancora più impegnativo.
Secondo la Federal Reserve, il debito medio delle famiglie negli Stati Uniti è aumentato del 5,25% durante il trimestre conclusosi il 30 settembre, il che non è sorprendente dato che la crescita reale annualizzata dei salari (al netto dell'inflazione) continua a essere trascurabile: meno dell'1%, secondo il Dipartimento del Lavoro.
Il bilancio familiare è un gioco a somma zero: ci sono solo tanti dollari da girare prima che i conti risparmio siano prosciugati e il credito diventi scarso.
Troppo spesso, però, questo principio fondamentale della buona gestione finanziaria personale viene affrontato a posteriori — molto tempo dopo che i modelli di spesa diventano eredità, gli affitti sono bloccati e i debiti accumulati. A quel punto, i budget sembrano più diete che menu.
[Leggi: Come il Credito Influisce sulla Tua Vita Quotidiana]
Fortunatamente, c'è un modo migliore per affrontare questo compito.
Inizia dividendo il tuo reddito prima delle tasse in quattro parti uguali e raggruppando l'elenco scoraggiante di spese che la tua busta paga deve coprire in quattro categorie: tasse, alloggio (affitto e/o mutuo), debiti (esclusi i pagamenti del mutuo) e spese di sussistenza.
Il Primo 25%: Tasse
Fatti una ragione, i soldi che guadagni saranno tassati.
Tra le varie tasse federali e locali (inclusi Social Security e Medicare), calcola una bolletta che potrebbe totalizzare il 25% del reddito pre-tasse per chi guadagna moderatamente, specialmente quando si tengono conto delle trattenute per i benefici sanitari aziendali e i contributi pensionistici.
Il Secondo 25%: Alloggio
Che tu sia proprietario o inquilino, limita i tuoi pagamenti mensili a non più del 25% del tuo stipendio mensile pre-tasse. In altre parole, calcola una settimana di stipendio per un mese di affitto o pagamento del mutuo.
Il Terzo 25%: Debiti
È anche saggio limitare i tuoi pagamenti mensili per prestiti a non più di un quarto del tuo stipendio mensile pre-tasse.
[Leggi: Cos'è un Buon Punteggio di Credito?]
Parlando come creditore, più vicini al 30% sono i tuoi obblighi di debito totali, meno probabile che troverai un creditore disposto a dire sì a ulteriori prestiti.
L'Ultimo 25%: Spese di Sussistenza
Se il primo quarto del tuo stipendio pre-tasse è consumato dalle tasse, il secondo paga l'affitto e il terzo tiene a bada i tuoi creditori, l'ultimo 25% dovrà occuparsi di tutto il resto, incluso un fondo d'emergenza.
Idealmente, quello dovrebbe totalizzare non meno di sei mesi di affitto, debiti e costi di sussistenza.
Quando faccio i conti in questo modo con i miei studenti per lo più dell'ultimo anno di college, la reazione è sempre la stessa: "Sul serio? È ridicolo. Non posso vivere con il 25% del mio stipendio lordo!"
Se è così, è tempo di fare un secondo passaggio al tuo piano con un occhio verso l'aggiustamento delle allocazioni sotto il tuo controllo — tutto tranne le tasse.
Forse l'affitto dovrà essere condiviso o trovato uno spazio meno costoso. Forse un acquisto imminente dovrà aspettare, specialmente se è coinvolto un finanziamento.
D'altra parte, se i tuoi obblighi di debito si stanno già avvicinando alla zona di pericolo del 30%, non avrai scelta se non tagliare le altre due categorie per adattarti a quella realtà.
[Leggi: Come Leggere la Tua Busta Paga]
Il punto è che destreggiarsi con una lista infinita di spese è difficile senza un buon senso di come si incastrano tutte, i limiti che dovrebbero essere impostati per ogni categoria e i compromessi strategici che puoi scegliere di fare.
E se dopo tutti i tuoi buoni sforzi i soldi non arrivano ancora a fine mese, considera un suggerimento che uno dei miei studenti ha fatto qualche semestre fa.
Ricordi cosa ho detto sul budgeting a posteriori e le diete?
Bene, invece di scrivere un diario della dieta, tieni un diario dei contanti per 30 o 60 giorni in cui registri ogni singola spesa che fai in qualsiasi forma possano assumere — contanti, assegno, carta di credito, carta di debito, acquisto online o ACH — e per qualsiasi motivo siano state fatte — cibo, lavanderia, benzina o caffè.
Ti aiuterà a trovare le perdite così puoi rimetterti in carreggiata.
"La Regola del 25% per il Budgeting" è stata fornita da Credit.com.
In alternativa, considera l'uso della regola 50/20/30 del budgeting personale per gestire le tue finanze.
-
Guida al Budget per le Festività: Pianifica e Risparmia per la Stagione Festiva
Lautunno è arrivato, il momento in cui la nostra attenzione collettiva di solito si sposta verso le festività. Che si tratti di organizzare viaggi, pianificare feste o comprare regali, ottobre di soli
-
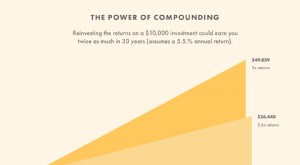
Regola del 72: Calcola Rapidamente la Crescita del Tuo Investimento
È difficile determinare se unazione, unobbligazione o un altro titolo sia un buon acquisto senza sapere quanto puoi guadagnare tenendolo. Ma se non ti senti a tuo agio con la matematica, probabilmente
Articoli in Evidenza
- Noleggio Attrezzi Home Depot: Risparmia e Trova l'Attrezzatura Giusta
- La regola dell'1/3 per il budget casa: è ancora valida nel 2024?
- Trovare il primo appartamento fuori campus: guida completa
- Affitto vs Acquisto: Analisi Finanziaria Completa
- Regola 50/30/20: guida semplice al budget
- Metodo del 60%: budgeting semplice per controllo finanziario totale
- Capital Budgeting: Guida Completa per il Successo Aziendale
- Software di Budgeting: Potenziali Svantaggi e Limitazioni
- Padroneggiare il Budgeting: Guida alla Libertà Finanziaria
- Capire la Regola del 4%: Pro, Contro e Alternative
-
 Regola De Minimis per le Obbligazioni: Guida Completa al Trattamento Fiscale
La regola de minimis (latino: cose minime) disciplina il trattamento fiscale dei piccoli sconti di mercato sulle obbligazioni. Determina se lo sconto su un bond è tassato come plusvalenza (capital gai...
-
 Budget a Base Zero: Guida Completa al Controllo Finanziario
Quando crei un budget che funziona per te, acquisisci un senso di pace e libertà che deriva dal prendere possesso delle tue finanze. Sebbene ci siano molti approcci al budget, certi sistemi si dimostr...