
Affitto vs Acquisto: Analisi Finanziaria Completa
La decisione affitto vs acquisto è antica quanto la pianificazione finanziaria. Ci sono opinioni forti su entrambi i fronti. Alcuni credono che comprare casa sia sempre meglio e che affittare sia buttare soldi. Altri preferiscono l'affitto per minor impegno e maggiore mobilità.
Questa decisione ha un enorme impatto sul futuro finanziario. La spesa per l'alloggio è la singola voce più grande: anche per stime conservative, si spende il 25-33% del reddito. È cruciale essere oculati, perché dà il tono a tutto il budget.
In questo articolo esamineremo gli argomenti finanziari e non finanziari del dibattito affitto vs acquisto.
Aspetti Finanziari: Affitto vs Acquisto
Affittare e comprare sono modi diversi per avere una casa, ma costi e benefici sono molto diversi.
Analizziamo il vero costo di entrambe le opzioni.
Caso #1: Affittare Casa
Chi affitta fa pochi piccoli pagamenti finanziari:
- Deposito cauzionale al proprietario (buffer per danni). Solitamente rimborsabile alla fine. Importi rilevanti: 3-6 volte il canone mensile. Ma è dato senza interessi: il costo opportunità (interessi persi) va incluso nel calcolo.
- Canone mensile: il pagamento principale. È quello solitamente confrontato con la rata del mutuo. Sale tipicamente ogni anno per l'inflazione.
- Eventuale fee all'agenzia immobiliare per mediazione.
- In molti paesi, parte o tutto il canone dà deduzione fiscale, abbassando le tasse.
- L'inquilino non guadagna se il valore dell'immobile sale: non ha diritti di proprietà. Ma non paga manutenzione ordinaria e straordinaria: spetta al proprietario.
- L'affitto dà mobilità: si può trasferire in un'altra città per lavoro. Nessun impegno: se si perde il lavoro, si può spostare in una casa più piccola/economica per tagliare le spese.
È importante considerare tutti i costi per arrivare a un costo totale consolidato dell'affitto. Confrontare solo canone vs rata mutuo è sbagliato. Questo numero si esprime in relazione al valore dell'immobile come "rendimento da affitto" (rental yield), utile per confrontare costi tra immobili e con altre opzioni d'investimento.
Caso #2: Possedere Casa
Chi compra ha più pagamenti:
- Anticipo (down payment): circa 20% del valore. Anche questo è senza interessi: va incluso il costo opportunità.
- Rate mensili influenzate dal tasso d'interesse. La quota interessi è confrontabile col canone.
- Costi di chiusura: mediazione, oneri statali. Sono costi irrecuperabili (sunk costs). Non si può cambiare casa facilmente se il lavoro cambia. Si recuperano solo con l'apprezzamento dell'immobile.
- Manutenzione, gestione e tasse sulla proprietà annuali.
- Ma la parte più importante: l'apprezzamento dell'immobile spetta al proprietario. E la rata mutuo (se a tasso fisso) non cambia anno per anno, mentre l'affitto sale.
Tutto va sommato per il costo totale di proprietà. In gran parte del mondo, possedere costa di più. Ma i numeri vanno confrontati: se affittare costa metà che comprare, conviene affittare. Se i prezzi salgono rapidamente in zona, comprare può essere meglio.
Non c'è una risposta univoca. Il metodo di confronto è spiegato sopra: la decisione spetta all'individuo in base alla propria analisi.
-

Comprare casa senza acconto: le tue opzioni e strategie
Molte persone vogliono comprare una casa ma pensano che non sia possibile perché non hanno denaro da destinare allacconto. Tradizionalmente, gli istituti richiedono un acconto del 20% sul mutuo. Ma u
-
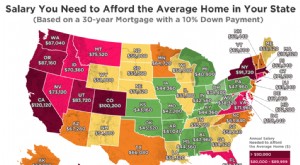
Affittare o comprare casa: guida completa alla decisione
A un certo punto della vita ti chiedi: Continuo a pagare laffitto o compro casa?. Dietro una domanda apparentemente semplice si nascondono molti fattori, alcuni prevedibili e altri meno. Non esiste un
Articoli in Evidenza
- Affittare a Familiari: Guida Completa per Proprietari di Casa
- Copertura del Tetto Economica: Guida alle Tegole Accessibili
- Sfruttare il Capitale Immobiliare: Affittare per Comprare la Prossima Casa
- Comprare la Casa che Affittate: Guida per l'Inquilino
- Punteggio di Credito Minimo per Acquisto Casa: Cosa Sapere
- Possedere Casa: Benefici, Sfide e Implicazioni Finanziarie
- Investire in McDonald's: guida all'acquisto di azioni MCD
- Affitto vs acquisto: navigare l'attuale mercato immobiliare
- Risparmio per l'anticipo casa: strategie per diventare proprietari
- Il momento migliore dell'anno per comprare casa: analisi degli esperti
-
 Strategie alternative per l'acquisto della casa: 4 modi per comprare proprietà senza mutuo
Anche se i mutui sono un modo comune per acquistare una casa, puoi ottenerne uno solo se ti qualifichi. Le qualifiche includono un punteggio di credito accettabile, un anticipo sufficiente, e il rispe...
-
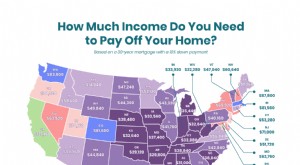 Reddito necessario per acquistare casa negli Stati Uniti: guida Stato per Stato
Acquistare casa negli Stati Uniti richiede una valutazione attenta del reddito disponibile, del costo del mutuo e delle spese accessorie. Questa guida sintetizza i dati più rilevanti Stato per Stato, ...