
Alternative al credito aziendale: opzioni di finanziamento per startup e PMI
In un mondo ideale, potresti rivolgerti al tuo banchiere o alla carta di credito aziendale per prendere in prestito denaro ogni volta che ne hai bisogno per la tua attività. Ma non tutti hanno una storia creditizia abbastanza lunga o un punteggio di credito abbastanza alto.
Se stai perdendo il sonno perché hai bisogno di liquidità rapidamente e le fonti tradizionali non funzionano per te, potrebbe valere la pena considerare finanziamenti alternativi. I tassi di interesse e le commissioni possono essere significativamente più alti di quelli per un prestito bancario tradizionale o per un'ottima offerta di carta di credito aziendale, ma possono tornare utili in una crisi di liquidità.
Ecco una rapida scheda per aiutarti a determinare il tipo giusto per te.
Valuta le opzioni specifiche del settore
Se lavori in un settore come l'e-commerce, esamina i programmi di prestito su misura per il tuo settore o per le piattaforme dove vendi i tuoi prodotti o servizi. Un esempio è il programma Amazon Lending, un programma su invito per i commercianti che gestiscono negozi Amazon, che li aiuta a finanziare l'inventario.
Spesso programmi come questo sono adattati alle particolarità di flusso di cassa di settori specifici. Se non sei a conoscenza di programmi di prestito specifici per il tuo settore, chiedi alla tua associazione di categoria per idee.
Considera il factoring
Nel factoring — un tipo di finanziamento spesso usato da aziende che vendono merce attraverso grandi rivenditori — vendi i tuoi crediti commerciali a una società chiamata "factor" a sconto. In un tipo comune di factoring, il factor acquista le tue fatture e acquisisce il diritto di riscuotere il denaro dovuto dai tuoi clienti. Una volta che i tuoi clienti pagano le fatture, ricevi il valore nominale della fattura, con un piccolo sconto sottratto, spesso intorno al 2-6%. Il factor ti darà il 70-90% del valore della fattura in anticipo, e il resto quando il cliente paga.
Una ragione per cui alcuni piccoli imprenditori amano questo tipo di finanziamento è che il factor basa la decisione di acquistare le fatture sul credito del cliente, non su quello dell'imprenditore. Per esempio, se produci un gadget domestico che un grande rivenditore ha messo sugli scaffali, la società di factoring deciderebbe se acquistare la fattura basandosi sul credito del rivenditore, non sul tuo. Questo potrebbe essere un vantaggio se il tuo profilo creditizio non è forte.
Prendi in prestito contro i tuoi crediti
Un altro tipo di finanziamento che può tornare utile è prendere in prestito contro i tuoi crediti, in particolare se gestisci uno studio di servizi professionali. Se usi popolari software di contabilità come QuickBooks, Freshbooks o Xero Accounting, potresti essere in grado di prendere in prestito contro i tuoi crediti attraverso Fundbox.
Fundbox ti permetterà di prendere in prestito fino a 100.000 euro contro i tuoi crediti e rimborsare il prestito in 12 o 24 settimane. Puoi calcolare quanto ti costerà usando il calcolatore sul sito. Devi rimborsare il prestito ogni settimana per un importo prestabilito (parte dell'importo dovuto, più una commissione) per la durata del periodo di rimborso.
Non serve un controllo del credito o garanzia personale, le approvazioni possono avvenire in poche ore, e puoi ottenere il prestito già il giorno lavorativo successivo una volta approvato.
La sfida con questo tipo di finanziamento è che Fundbox deduce automaticamente i soldi che devi dal tuo conto bancario aziendale. Se i soldi entrano nell'attività lentamente, potresti finire in un periodo in cui hai pochissima liquidità a disposizione fino a quando non rimborsi il prestito.
Se intendi percorrere questa strada e non sei sicuro di avere abbastanza cassa libera per gestire l'attività durante il periodo di rimborso, fai una proiezione del flusso di cassa con il tuo commercialista per esserne certo. Come in tutte le questioni finanziarie, è importante capire cosa ti stai assumendo.
Prova un prestito alternativo
Una linea di credito per capitale circolante da un prestatore alternativo è un'altra opzione che potrebbe aiutarti in un momento critico. Su Kabbage, un fornitore in rapida crescita, i piccoli imprenditori possono richiedere una linea di credito fino a 250.000 euro. Kabbage offre termini di rimborso a sei e dodici mesi. Ogni mese, pagherai una commissione dell'1,5% al 10%, basata sulle performance della tua attività. Per esempio, se prendessi in prestito 10.000 euro per sei mesi con una commissione mensile del 4%, pagheresti 1.667 euro al mese per il rimborso del prestito, più 400 euro al mese in commissioni.
Il prestito peer-to-peer (noto anche come P2P lending) è anche un'opzione. Puoi prendere in prestito denaro da investitori, che possono essere fondi istituzionali o individui privati, invece di andare in banca. Tra i fornitori ci sono Lending Club, Prosper, Upstart e Funding Circle. Generalmente con i prestatori peer-to-peer, il tuo tasso di interesse sarà basato sul tuo profilo creditizio, quindi più forte è il tuo credito, migliori sono le tue opzioni.
Ottieni un anticipo
Negli ultimi anni, più aziende hanno offerto alle piccole imprese anticipi sul denaro che si aspettano di ricevere in un dato mese da determinate fonti di business. Possono essere utili quando sei in difficoltà, ma assicurati di capire cosa stai effettivamente pagando per i soldi, perché alcuni fornitori addebitano parecchio per questo tipo di finanziamento.
Un esempio di servizio in questo spazio è PayPal Working Capital. Questo servizio offre prestiti basati sulla tua storia di vendite PayPal, fino a un massimo del 30% delle tue vendite PayPal annue (e fino a 97.000 euro per il tuo primo prestito). Le commissioni dipendono dall'importo che prendi in prestito, le tue vendite PayPal annue e la percentuale delle tue entrate che vengono dedotte per rimborsare il prestito. Per esempio, se prendi in prestito 5.000 euro, hai 20.000 euro di vendite PayPal annue e rimborsi il 30% delle tue entrate PayPal ogni mese, pagherai una commissione fissa una tantum di 615 euro. Rimborsa meno ogni mese e la tua commissione fissa salirà.
Come nel caso del finanziamento Fundbox, i rimborsi degli anticipi vengono tipicamente dedotti automaticamente dal tuo conto bancario aziendale a intervalli regolari.
Una volta fuori dalla tua crisi di liquidità, dedica un po' di attenzione a fare ciò che puoi per aumentare i tuoi ricavi e profitti. La tua attività sarà molto più sana se puoi finanziare la maggior parte della tua crescita dal flusso di cassa. E più forte è, più facile sarà trovare finanziamenti a ottimi tassi in futuro.
-
Guida alla licenza commerciale: requisiti e procedura di richiesta
Aprire un ristorante o un negozio è un grande traguardo, ma prima devi ottenere una licenza commerciale.Negli Stati Uniti, le imprese di ogni forma e dimensione devono richiedere determinati permessi
-

Ricostruire il credito dopo il fallimento: come ottenere una carta di credito
Uomo con una carta di credito in un bar. Dopo una procedura di fallimento o esdebitazione, la priorità è una sola: ricostruire la propria affidabilità creditizia. Serve per ottenere un mutuo, un fina
Articoli in Evidenza
- Carte di Credito Temporanee: Migliora la Sicurezza Online e Proteggi il Tuo Credito
- Sblocca la Spesa Globale: La Tua Guida alle Carte di Credito Estere
- Carte di credito garantite: costruisci credito e migliora il tuo punteggio
- Finanziamento Aziendale per Startup: Guida Completa alle Opzioni Disponibili
- Prestiti per Piccole Imprese: la Guida Completa per Startup e Crescita
- Prestiti per Piccole Imprese: Guida Passo-Passo per l'Approvazione
- Linee di Credito Aziendali: Carburante per la Crescita della Tua Piccola Impresa
- Come il Cattivo Credito Aziendale Limita la Crescita e Cosa Fare
- Finanziamento Basato su Asset: Soluzione per il Cash Flow a Breve Termine
- Carte di Credito: Fanno per Te? Vantaggi e Rischi
-
 Finanziamento Camper: Vantaggi e Guida alla Libertà su Strada
Di Lauren Cordell Il camper è il veicolo ideale per le vacanze: i lunghi viaggi in auto possono essere estenuanti e scomodi, mentre con un camper non solo affronti meglio le lunghe distanze, ma vivi l...
-
 Aumentare la crescita aziendale: strategie per la fedeltà dei clienti abituali
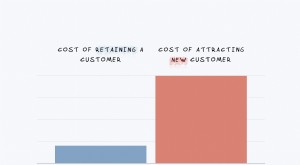
Lanno scorso, 1.320 persone hanno comprato uno dei miei corsi. E il 54% di quelle vendite proveniva da clienti esistenti. È enorme. E questa percentuale è aumentata nel tempo. Nel business, devi conc...