
Finanziamento Basato su Asset: Soluzione per il Cash Flow a Breve Termine
Per le aziende che si trovano con carenze di cassa a breve termine, il finanziamento basato su asset (asset-based financing) può essere un modo valido per farvi fronte. Con questo metodo di finanziamento, imprese in rapida crescita — e spesso a corto di cassa — possono usare gli asset che hanno per alleviare le carenze di flusso di cassa. Sebbene possa esistere ancora un leggero stigma sull'uso degli asset aziendali per ottenere contante, questo tipo di finanziamento si è diffuso negli ultimi anni, spinto in gran misura da piccole imprese in espansione in disperato bisogno di valuta pronta.
Esistono due mezzi principali di finanziamento basato su asset: prestiti basati su asset e factoring. Per ottenere un prestito basato su asset, un'impresa deve richiedere un prestito garantito a un istituto di credito (tipicamente una banca o società finanziaria commerciale), impegnando uno o più asset come collaterale. Come per altri strumenti usati come garanzia, l'impresa continua a possedere e beneficiare degli asset. Solo in caso di default il finanziatore sequestrerà gli elementi impegnati.
I prestiti basati su asset sono generalmente usati da aziende con credito non perfetto. Per questo, commissioni e tassi saranno tipicamente più alti dei prezzi di mercato, sebbene i tassi siano scesi per l'aumento della concorrenza tra finanziatori che li offrono. Inoltre, come per la maggior parte del credito commerciale, i tassi si possono negoziare. I finanziatori valuteranno lo storico creditizio dell'azienda richiedente, l'anzianità d'impresa, la liquidità degli asset impegnati e altri fattori.
Crediti commerciali (accounts receivable) e magazzino aziendale sono gli asset più comuni usati come collaterale, ma qualsiasi asset potrebbe essere accettato. Le nuove fatture di crediti commerciali ottengono generalmente un loan-to-value ratio di circa il 75% del valore nominale, con il rapporto che scende rapidamente e sostanzialmente per crediti più vecchi. Per magazzino impegnato, gli importi prestabili vanno dal 30% all'80% circa del valore del magazzino.
Un altro metodo di finanziamento basato su asset, noto come factoring, è spesso usato da aziende in rapida crescita bisognose di cassa immediata. Con questo processo, l'impresa vende effettivamente i propri crediti commerciali a una società di factoring per contante (anziché impegnarli come garanzia per un prestito basato su asset). Anche per fatture recenti, l'azienda potrebbe ricevere fino all'80% del valore upfront. La società di factoring assume tutto il rischio di credito sui conti in sospeso. Una volta incassato, l'impresa riceverà indietro dalla società di factoring il valore residuo, meno commissioni e tassi, che potrebbero arrivare al 50% annuo.
Perché usare il finanziamento basato su asset? Per le piccole imprese, offre diversi vantaggi, il principale essendo un accesso più rapido a contante pronto (e possibilmente importi maggiori) rispetto ai prestiti tradizionali. I finanziatori basati su asset e le società di factoring offrono frequentemente anche altri servizi preziosi per organizzazioni minori, come elaborazione crediti commerciali, fatturazione e servizi di recupero crediti.
Lo svantaggio principale è, ovviamente, il costo. Usare asset per sostenere il cash flow aumenta il costo dei fondi dell'impresa, incidendo significativamente sul risultato finale: i profitti. Il titolare deve valutare con attenzione e prudenza la situazione della sua azienda per determinare se questo tipo di finanziamento è davvero necessario, e se sarà in definitiva benefico per la crescita continua e la forza complessiva dell'azienda.
-
Alternative al credito aziendale: opzioni di finanziamento per startup e PMI
In un mondo ideale, potresti rivolgerti al tuo banchiere o alla carta di credito aziendale per prendere in prestito denaro ogni volta che ne hai bisogno per la tua attività. Ma non tutti hanno una sto
-
Cash Against Documents (CAD): vantaggi e rischi nel commercio internazionale
Il Cash Against Documents, o CAD, è una modalità di pagamento usata nelle transazioni internazionali. La banca o istituto finanziario trattiene i documenti della spedizione fino al pagamento dell’acqu
Articoli in Evidenza
- Serie B Funding: Cos'è e Quando la Tua Startup ne Ha Bisogno
- Finanziamento su Asset: Sfruttare gli Asset per Ottenere Capitale
- Comprendere la Posizione di Cassa: Guida per Investitori e Aziende
- Erogazione (Disbursement): Definizione, Tipologie e Importanza Aziendale
- Finanziamento Debtor-in-Possession (DIP): Guida per Fallimenti
- Prestiti su Flussi di Cassa: Carburante per la Crescita Aziendale
- Alternative ai Prestiti Payday: App per Contanti d'Emergenza
- Regolamento in Contanti (Cash Settlement): Definizione e Funzionamento nei Futures e Opzioni
- Warehouse Financing: Guida ai Prestiti Garantiti da Scorte di Magazzino
- Serie A Funding: Guida Completa al Finanziamento di Serie A
-
 Finanziamento Camper (RV): Opzioni per Realizzare il Tuo Viaggio da Sogno
Hai trovato il camper perfetto per la tua famiglia: caratteristiche e spazi ideali per la strada aperta. Un solo ostacolo: il prezzo. La soluzione è rivolgerti alla tua banca per un finanziamento. Se ...
-
 Cash Flow da Attività di Finanziamento: Guida Completa con Esempi
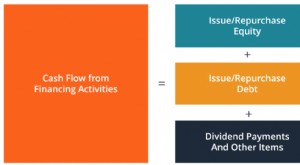
Il Cash Flow da Attività di Finanziamento (CFF) è lammontare netto di finanziamenti che unazienda raccoglie o rimborsa in un periodo. Comprende: emissione/rimborso equity, pagamento dividendi, emissio...