
Capire i Tassi di Interesse: Come Vengono Determinati e Il Loro Impatto
"Tasso di interesse" è un termine che sentite spesso, ma è stranamente aspecifico — esistono diversi tipi che vi toccano direttamente: cosa vi paga la banca per tenere i soldi, cosa pagate voi per un mutuo. Ma il "grande" tasso che influenza indirettamente tutti gli altri è il tasso di politica monetaria chiave (key policy interest rate), detto anche tasso overnight — è questo che si intende quando si sente che la Banca del Canada valuta rialzi o ribassi.
Il tasso chiave detta l'interesse che le banche si applicano a vicenda per prestarsi le riserve di cassa in eccesso, così che tutte abbiano i fondi obbligatori per legge. Sale e scende per decisione dei sei membri del Consiglio Direttivo della Banca del Canada, che si riuniscono otto volte l'anno. Mantengono il tasso invariato se l'economia gira bene. Lo abbassano per incoraggiare la circolazione del denaro, rendendo più facile ed economico per le banche prestare. Lo alzano se il denaro è troppo facilmente disponibile, condizione che porta all'inflazione.
Dal 1991 la Banca persegue una politica monetaria che mantiene l'inflazione a livelli sani. Ma la variazione del tasso chiave non vi colpisce subito — la carta di credito a tasso variabile o il mutuo non cambiano dall'oggi al domani. Tuttavia vi influenza indirettamente, perché ogni mossa della Banca del Canada sposta il cosiddetto prime rate delle banche, il tasso ufficiale offerto ai clienti più affidabili. Raramente il prime rate non si muove in sincrono col tasso chiave. Il prime rate è il numero che impatta direttamente tassi mutui consumer, prestiti piccole imprese, APR carte di credito, e qualsiasi motivo per cui una banca vi presti denaro.
-

Opzioni sui Tassi di Interesse: Guida Completa per Investitori
Le opzioni sui tassi di interesse sono un tipo di derivato basato sul valore dei tassi dinteresse. Sono generalmente legate a prodotti sui tassi come le note del Tesoro. Le opzioni sui tassi vengono s
-

Come funzionano i tassi di interesse bancari: guida completa
Ti sarà capitato di imbatterti in tassi di interesse sorprendenti che ti hanno fatto venire qualche domanda: Come si ottiene un prestito auto con un tasso inferiore al 2%? E come è possibile guadagnar
Articoli in Evidenza
- Tassi di Interesse Competitivi: Cosa Devi Sapere
- Capire i Tassi di Interesse Giornalieri: Calcolo e Applicazioni
- Comprendere e Calcolare il Fattore del Tasso di Interesse
- Interessi Maturati Spiegati: Calcolo ed Esempi
- Calcolo del Tasso di Interesse Implicito: Guida Completa
- Capire i Tassi di Interesse: Spiegazione Semplice
- Tassi di Interesse Negativi: Spiegazione, Impatto e Implicazioni
- Tassi di Interesse e Mercato Azionario: Capire la Relazione
- Tassi di Interesse in Rialzo: Strategie di Investimento per il Lungo Termine
- Capire i Tassi di Interesse e il loro Impatto sui Fondi Comuni
-
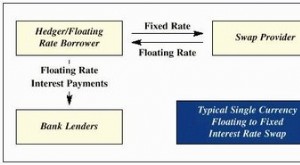 Valutazione Interest Rate Swap: Guida Completa
Gli interest rate swap equivalguno a scambiare flussi di cassa, uno basato su pagamenti variabili e laltro su pagamenti fissi. Per capire se uno swap è conveniente, gli investitori devono calcolare il...
-
 Tassi d'Interesse Negativi: Funzionamento, Effetti ed Esempi Reali
I tassi dinteresse negativi sono uno strumento di politica monetaria usato dalle banche centrali per stimolare i prestiti durante le recessioni. Offrendo un tasso negativo, la banca centrale riduce il...