
Capire i Tassi di Interesse: Spiegazione Semplice
Può aiutare pensare ai soldi presi in prestito come a un'auto a noleggio: così come dovete restituire l'auto, dovete restituire l'importo preso dalla banca — detto capitale (principal). L'interesse sul capitale è come la tariffa che la società di noleggio vi chiede per guidare la loro super-noiosa berlina piena di peli di cane. I tassi di interesse — spesso espressi come TAEG (APR, Annual Percentage Rate) — dipendono da molti fattori: quanto è buona la vostra storia creditizia, quindi quanto siete una scommessa sicura per il rimborso — e per questo i mutuatari più rischiosi pagano tassi più alti. Le TAEG delle carte di credito sono costantemente più alte di, diciamo, i mutui casa, largely per i costi amministrativi delle carte (e la sconcertante disponibilità dei consumatori a indebitarsi insormontabilmente domani per comprare sci fighi oggi). Le banche pagano sempre tassi più bassi sui depositi di quelli che applicano ai prestiti, perché lo sliver di percentuale tra i due è dove la banca guadagna.
Un grande fattore che influenza i tassi consumer è il tasso di politica monetaria fissato dalla Banca del Canada, la nostra banca centrale. Si sbaglia chi assume una correlazione diretta tra tassi consumer e tasso della Banca del Canada; c'è certamente un legame indiretto poiché il tasso di politica si riferisce a quanto le banche commerciali pagano sui soldi che loro stesse prendono in prestito dalla Banca del Canada. La Banca del Canada alza il tasso per contrastare l'inflazione limitando l'offerta di moneta nell'economia. Quando il rubinetto che fornisce soldi alle banche si chiude, i soldi da prestare diventano più scarsi. Quando i soldi scarseggiano, non solo è più difficile ottenere un prestito, vi costa di più prenderlo una volta che ci riuscite.
-

Money Center Banks: Definizione, Servizi e Principali Attori
Una money center bank è un istituto bancario situato nei principali centri finanziari mondiali come Londra, New York e Hong Kong. Opera su scala regionale, nazionale e continentale, offrendo unampia g
-
Tassi d'Interesse Negativi: Funzionamento, Effetti ed Esempi Reali
I tassi dinteresse negativi sono uno strumento di politica monetaria usato dalle banche centrali per stimolare i prestiti durante le recessioni. Offrendo un tasso negativo, la banca centrale riduce il
Articoli in Evidenza
- Tassi di Interesse Competitivi: Cosa Devi Sapere
- Vantaggi del Prendere in Prestito: Debito Intelligente per Guadagni a Lungo Termine
- Vantaggi dei tassi di interesse bassi: una panoramica
- Tassi di Interesse Negativi: Spiegazione, Cause, Effetti e Storia
- Vantaggi del Conto Bancario: Sicurezza, Comodità e Crescita Finanziaria
- Capire i Tassi di Interesse: Come Vengono Determinati e Il Loro Impatto
- Politica Monetaria Spiegata: Come le Banche Centrali Influenzano l'Economia
- Tassi di Interesse Negativi: Spiegazione, Impatto e Implicazioni
- Tassi di Interesse e Investimenti: Capire l'Impatto
- Titoli (Securities) Spiegati: Guida per Principianti ad Azioni, Obbligazioni e Altro
-
 Scudi Fiscali sugli Interessi: Comprendere le Deduzioni Fiscali sugli Oneri Finanziari
Il termine scudo fiscale sugli interessi (interest tax shield) si riferisce alla riduzione delle imposte sul reddito derivante dalle deduzioni al reddito imponibile provenienti dagli oneri finanziari ...
-
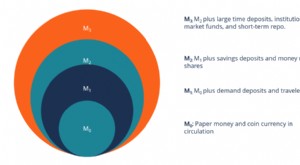 Aggregati Monetari: Guida Completa a M0, M1, M2, M3 e Politica Monetaria