
Capire i Prestiti Studenteschi Privati Tradizionali: Quando Sono Necessari?
Trovare il miglior aiuto finanziario per il college può essere una sfida. Gli Income Share Agreements possono essere un ottimo modo per pagare il college poiché mantengono i pagamenti accessibili in quanto legati al reddito tramite una percentuale. I prestiti studenteschi federali sono anche un'opzione popolare perché offrono tassi di interesse fissi e, generalmente, nessun controllo del credito.
Tuttavia, alcuni studenti devono ricorrere a prestiti studenteschi privati tradizionali per integrare i prestiti federali. Secondo un rapporto della Franklin University, i master possono costare tra $30.000 e $100.000. Date queste cifre, ha senso che i prestiti studenteschi privati tradizionali siano in aumento.
Usare prestiti studenteschi privati tradizionali per la scuola è un modo per coprire eventuali lacune negli aiuti finanziari e permettersi la scuola che si desidera. Tuttavia, è importante considerare molti fattori per non trovarsi di fronte a una montagna di debiti studenteschi alla laurea. Fate le vostre ricerche per sapere se richiedere un prestito studentesco privato tradizionale potrebbe essere una linea d'azione adatta a voi. Per dati importanti sui trend dei prestiti studenteschi privati tradizionali consultate il report di mercato di LendEDU. Quindi, com'è fatto un prestito studentesco privato tradizionale?
Cosa sono i prestiti studenteschi privati tradizionali?
A differenza dei prestiti studenteschi federali, che sono erogati dal governo, i prestiti studenteschi privati tradizionali sono emessi da prestatori indipendenti. Questi possono essere banche tradizionali o cooperative di credito, o organizzazioni specifiche per prestiti studenteschi come Sallie Mae.
Ogni organizzazione ha requisiti di eleggibilità, tassi di interesse e termini di rimborso diversi. Quindi, è un'ottima idea confrontare diverse opzioni prima di sceglierne una. Anche se i prestiti studenteschi privati tradizionali non sono sempre la vostra migliore opzione finanziaria, ci sono situazioni in cui ha senso accenderne uno. Vediamo tre casi in cui potreste considerare un prestito studentesco privato.
1. Avete raggiunto i limiti di prestito sulle altre opzioni finanziarie
Se avete esaurito tutte le altre opzioni incluse borse di studio, sovvenzioni, aiuti finanziari federali e Income Share Agreements, ma avete ancora un gap nel coprire i costi, allora potreste dover considerare prestiti studenteschi privati tradizionali per laureati. I prestiti federali hanno un tetto massimo che limita l'importo che gli studenti possono ricevere. Quel tetto attualmente si attesta a $31.000 per studenti undergraduate a carico. Quei $31.000 sono l'importo totale di prestiti federali che uno studente può richiedere per gli studi undergraduate.
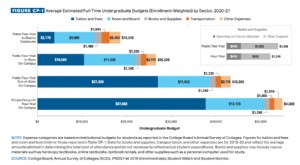
Nel frattempo, il costo medio della retta in un college pubblico quadriennale in-state è $10.230 all'anno. In quattro anni, sono $40.920, più dell'attuale limite dei prestiti federali. Se pensate che sia costoso, è solo una frazione del costo della retta in college pubblici out-of-state e università private. Gli studenti che frequentano scuole più costose hanno ancora più probabilità di aver bisogno di prestiti privati tradizionali quando le opzioni di prestito federali finiscono.
Questo crea un gap di aiuto finanziario che potrebbe richiedere prestiti aggiuntivi per pagare il costo del college. Un prestito studentesco privato tradizionale può aiutare a colmare quel gap.
2. Non siete eleggibili per i prestiti studenteschi federali
Federal Student Aid stabilisce requisiti specifici che gli studenti devono soddisfare per essere eleggibili. Anche se molti studenti universitari possono rispettare le linee guida di eleggibilità per gli aiuti finanziari, non tutti ci riescono. Ad esempio, gli studenti che non sono cittadini statunitensi, residenti permanenti o non-cittadini eleggibili non sono eleggibili per tutti gli aiuti federali agli studenti, inclusi i prestiti studenteschi federali.
Gli studenti possono anche perdere l'eleggibilità per gli aiuti finanziari. Se i vostri voti sono sotto 2.0 e se siete iscritti meno di mezza volta, potreste non essere eleggibili per gli aiuti federali agli studenti.
Altri motivi per cui uno studente potrebbe non qualificarsi per i prestiti studenteschi federali includono la mancata registrazione al Selective Service prima di compiere 26 anni.
Detto questo, se uno studente perde l'eleggibilità per i prestiti studenteschi federali, anche su base temporanea, molti studenti si rivolgono ai prestiti studenteschi privati tradizionali come un'opzione per coprire i costi. Con i costi del college che vanno solo in su, molti studenti hanno bisogno di chiedere prestiti per far fronte ai pagamenti.
3. I vostri tassi sui prestiti privati tradizionali sono inferiori a quelli dei prestiti federali
I prestiti studenteschi federali non si basano sulla vostra storia creditizia. Tutti pagano lo stesso tasso di interesse indipendentemente dal punteggio di credito. Questo aiuta i mutuatari con punteggi di credito bassi. Tuttavia, un buon punteggio di credito o un co-firmatario potrebbero aiutarvi a ottenere un tasso di interesse più basso con i prestiti studenteschi privati tradizionali, risparmiando denaro nel tempo. È improbabile che i prestiti studenteschi privati tradizionali offrano un tasso fisso inferiore a un prestito federale, ma se il mutuatario o il co-firmatario ha un credito eccellente, il tasso di interesse su un prestito studentesco privato potrebbe essere inferiore al tasso federale.
Come sapere se siete eleggibili per i prestiti studenteschi privati tradizionali
Mentre il governo considera il vostro livello di bisogno finanziario per l'emissione di aiuti finanziari, i prestatori privati hanno requisiti diversi. I fattori presi in considerazione possono includere il vostro reddito, punteggio di credito, se avete un co-firmatario e il rapporto debito-reddito. L'eleggibilità varierà in base al prestatore, ma avere un punteggio di credito basso o nessuna storia creditizia renderà probabilmente difficile la qualificazione. Avere un co-firmatario può aiutare se il loro punteggio di credito e reddito soddisfano i requisiti di eleggibilità.
Nel complesso, la decisione di accendere prestiti studenteschi privati tradizionali è una che dovreste considerare attentamente. Se avete già esaurito le opzioni di prestiti studenteschi federali e Income Share Agreement ma avete ancora bisogno di fondi per la scuola, un prestito studentesco privato tradizionale potrebbe essere una buona opzione per finire gli studi.
Valutate attentamente le vostre opzioni prima di accendere prestiti studenteschi privati tradizionali. Se siete interessati a saperne di più su ottimi aiuti finanziari, opzioni per scuole o programmi visitate la nostra pagina studenti!
-

Prestiti per gli studi: guida completa alla richiesta e alla gestione
Luniversità costa: chiedere un prestito per gli studi aiuta a gestire la spesa. Chiedere un prestito per gli studi somiglia molto al chiedere un mutuo. In entrambi i casi cè una forte componente emot
-
Spese degli studenti universitari: statistiche e tendenze chiave
Si sceglie luniversità soprattutto per accedere a lavori meglio retribuiti e acquisire competenze spendibili sul mercato. Paradossalmente, però, la maggior parte degli studenti si trova a fare i conti
Articoli in Evidenza
- Income Share Agreements (ISA) vs Prestiti Studenteschi Privati: Confronto Completo
- Prestiti studenteschi per il college: guida a domanda e rimborso
- Consolidamento dei prestiti studenteschi: una sola rata e condizioni più leggibili
- Rifinanziamento dei Prestiti Studenteschi: È la Scelta Giusta per Te?
- Come i Prestiti Studenteschi Incidono sul Punteggio di Credito: Guida Completa
- Prestiti Studenteschi Privati: Guida Completa per Studenti
- Prestiti Studenteschi Privati Senza Co-firmatario: Le Tue Opzioni
- Capire i prestiti studenteschi: Tipi e opzioni per i mutuatari
- Rimborso Prestiti Studenteschi: L'Estinzione Aggressiva è la Strategia Migliore?
- Prestiti studenteschi federali e privati: differenze, vantaggi e come scegliere
-
 Prestiti per gli Studenti e Bancarotta: Cosa Devi Sapere
Di norma la bancarotta non incide sui prestiti per gli studenti, ma non è sempre così. Il tuo amore per le lingue romanze, spagnolo, portoghese, francese, italiano e romeno, non conosce limiti. Al pun...
-
 Rimborsare i prestiti studenteschi: strategie e guida completa
Gli studi sono finiti, e ora inizia il rimborso. Qual è il vostro piano? Le statistiche sul costo crescente dellistruzione superiore abbondano, e per molte persone il prestito per studiare non è più ...