
Capire i Payment Cap negli Income Share Agreements (ISA)
Il debito studentesco è un problema significativo: negli USA il debito per prestiti studenteschi in sospeso è circa 1,6 trilioni di dollari, seconda fonte di debito familiare, e continua a salire ogni anno.
E se non doveste mai accendere prestiti studenteschi tradizionali per pagare la scuola? E se, invece di prendere in prestito a un certo tasso d'interesse, prometeste semplicemente una percentuale dei futuri guadagni per coprire il costo?
È questo un Income Share Agreement (ISA). Un modo per pagare l'istruzione universitaria post-laurea attraverso una percentuale dello stipendio invece che con un prestito tradizionale. Gli ISA permettono di perseguire obiettivi educativi e di carriera limitando il rischio finanziario: si paga solo una volta ottenuto un lavoro.
Un ISA funziona diversamente da un prestito privato tradizionale. Niente capitale da rimborsare né interessi crescenti. Se volete saperne di più sugli ISA, leggete questo post.
Data la diversità del rimborso, è importante educare gli studenti sui modi per estinguere l'ISA. Abbiamo una guida completa su come chiudere un ISA. Dopo questa lettura, per altre domande visitate la nostra pagina ISA.
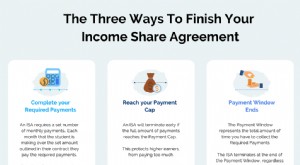
Ci sono tre modi per chiudere un ISA: Pagamenti Richiesti, Payment Cap, Payment Window. In questo post trattiamo il secondo:
Raggiungere il Payment Cap
Un modo per estinguere l'ISA è pagare il Payment Cap Massimo. Ma prima: il modo più comune è fare il numero richiesto di pagamenti mensili. Con un ISA si versa una percentuale dei guadagni ogni mese per un numero prestabilito di mesi. Ogni versamento è un Pagamento Richiesto. Ma il Payment Cap Massimo protegge gli alti redditi dal pagare troppo attraverso i Pagamenti Richiesti.
Il Payment Cap Massimo è integrato nell'ISA ed è l'importo massimo che pagherete mai verso l'ISA. È una protezione integrata per gli alti redditi per non penalizzarli per guadagni superiori alle attese. Un Payment Cap è solitamente un importo superiore al Funded Amount (l'importo che la scuola vi anticipa per il programma come parte dell'ISA). Una volta raggiunto il Payment Cap Massimo, l'ISA è completato.
Esempio: Termini ISA: 10% reddito mensile per 24 pagamenti richiesti. Payment Cap Massimo: 12.000€. Secondo il reddito, paghereste 500€/mese. Se il reddito non cambia per 24 mesi e pagate 500€ ogni mese, l'ISA si chiude. Ma se fate carriera e il 10% diventa 1.000€/mese, facendo 24 rate paghereste il doppio.
Se pagate 1.000€/mese, colpite il Payment Cap in soli 12 mesi. Lo estinguerete un anno intero prima rispetto ai 24 pagamenti richiesti!
Il Payment Cap non è necessariamente l'importo che cercate di restituire
Molti si fissano sul pagare il Payment Cap Massimo come unico modo per chiudere l'ISA. Non è necessariamente un obiettivo pagare quell'importo, bensì una rete di sicurezza se siete alti redditi. Può sembrare simile, ma un Payment Cap non è un capitale come nei prestiti tradizionali. È una protezione per evitare che gli alti redditi paghino troppo sull'ISA, non la meta da raggiungere per forza.
Se volete chiudere l'ISA prima, dovete pagare tutto il Cap
Anche se l'obiettivo non è necessariamente azzerare il Payment Cap, è il modo per finire l'ISA in anticipo. Se volete chiudere prima, dovete pagare il Payment Cap per intero. Tenetelo a mente se volete finire l'ISA il prima possibile: potreste finire per pagare di più raggiungendo il Cap che semplicemente pagando i pagamenti richiesti mensili. Se volete finire l'ISA prima, pagare il Payment Cap Massimo è la via (potete anche pagarlo tutto in una volta!). Fate ricerche sui termini ISA del programma che pensate di frequentare e calcolate i costi per decidere se pagare il Cap prima fa per voi.
Potete fare pagamenti extra verso il Payment Cap
Un altro punto: potete fare pagamenti extra verso l'ISA. Esempio: fate un pagamento richiesto mensile e decidete di pagare 500€ extra nello stesso mese. Questo pagamento non conta verso i Pagamenti Richiesti, ma il pagamento extra conta verso il Payment Cap e lo abbassa di quei 500€ extra.
Speriamo di aver risposto a tutte le domande su come chiudere l'ISA tramite Payment Cap! Pronti a lanciare una nuova carriera con la forza di un ISA? Scoprite tutti gli straordinari programmi di formazione online che offrono un ISA nella nostra pagina studenti! Se volete offrire un Income Share Agreement nel vostro programma, cliccate qui per prenotare un incontro con uno dei nostri specialisti ISA.
Sebbene sia stato fatto ogni sforzo per fornire informazioni complete e accurate, Meratas Inc. non offre garanzie, esplicite o implicite, sull'accuratezza del contenuto. Meratas Inc. non assume responsabilità per errori, omissioni o uso di questi materiali.
-
Income Share Agreements (ISA): Un'Alternativa Valida ai Prestiti Studenteschi
Non è un segreto che il debito da prestiti studenteschi sia un problema, non solo per chi ne sopporta il peso ma per la società nel suo insieme. Nel 2019, lammontare del debito da prestiti studentesch
-
Capire le Finestre di Pagamento ISA: Guida Completa
Gli Income Share Agreement (ISA) sono emersi come opzione di finanziamento per college e programmi educativi. Si sono rivelati una forma di finanziamento più favorevole agli studenti. Un ISA funziona
Articoli in Evidenza
- L'Illinois approva una legge che abilita gli Income Share Agreements (ISA)
- Capire gli Income Share Agreement (ISA): La Prospettiva dello Studente
- Income Share Agreement (ISA): Vantaggi Concreti per gli Studenti
- Income Share Agreements (ISA) per l'istruzione: guida completa
- Accordi di Condivisione del Reddito (ISA): Guida Completa
- Implementare gli Income Share Agreements (ISA) nell'istruzione superiore: 10 domande chiave
- Income Share Agreements (ISA): guida completa per le scuole
- Capire gli Income Share Agreements (ISA) per il rimborso prestiti studenteschi
- Top 13 coding bootcamp con Income Share Agreements (ISA)
- Capire gli Income Share Agreements (ISA) per l'istruzione
-
 Income Share Agreement: 3 Modi per Estinguere il Tuo Accordo
Appena lentusiasmo per il nuovo lavoro svanisce, i neolaureati affrontano la domanda cruciale: come estinguere lombra del debito studentesco tradizionale. Con un Income Share Agreement (ISA), non devi...
-
 Top 5 Podcast sugli Income Share Agreement per la Tua Carriera
Scuole, coding bootcamp e programmi come Lambda School, Holberton e PreHired aiutano gli studenti ad acquisire nuove competenze e ottenere lavori ben pagati più velocemente. Tutti offrono Income Share...