
Capire le Finestre di Pagamento ISA: Guida Completa
Gli Income Share Agreement (ISA) sono emersi come opzione di finanziamento per college e programmi educativi. Si sono rivelati una forma di finanziamento più favorevole agli studenti.
Un ISA funziona diversamente dai prestiti studenteschi privati tradizionali: gli studenti non devono preoccuparsi di rimborsare un capitale o interessi crescenti. Oltre all'assenza di interessi e, generalmente, di pagamenti anticipati, un vantaggio significativo degli ISA è che esistono situazioni in cui i pagamenti vengono sospesi o differiti.
Gli ISA evitano che gli studenti paghino per esperienze educative che non creano valore nel mercato del lavoro, allineando rischi e benefici dell'istruzione e creando risultati migliori.
Date le differenze degli ISA sul rimborso, è importante educare gli studenti sui diversi modi per estinguere il proprio ISA. Abbiamo una guida completa su come finire di pagare un ISA. Dopo aver letto questo post, se avete altre domande sugli ISA, consultate la nostra pagina ISA.
Ci sono tre modi diversi per estinguere un ISA: Pagamenti Richiesti, Tetimo di Pagamento (Payment Cap) e Finestra di Pagamento (Payment Window). In questo post tratteremo il terzo modo:
La Finestra di Pagamento
Un modo per soddisfare il proprio ISA è raggiungere la fine della Finestra di Pagamento. Prima di andare avanti, è importante sapere che il modo più comune per adempiere all'obbligo ISA è effettuare il numero richiesto di pagamenti mensili. Con un ISA, si rimborsa una percentuale dei propri guadagni ogni mese per un numero prestabilito di mesi. Ognuno di questi pagamenti è considerato uno dei Pagamenti Richiesti. Esiste anche un Tetimo Massimo di Pagamento (Max Payment Cap), ovvero l'importo massimo che potreste mai pagare verso il vostro ISA. È posto a tutela degli alti redditi per evitare sovrarimborsi attraverso i Pagamenti Richiesti.
La scuola o l'ente con cui avete l'ISA avrà un periodo di tempo prestabilito per riscuotere i Pagamenti Richiesti o il Tetimo Massimo. Questo periodo si chiama Finestra di Pagamento. Tuttavia, se non avete raggiunto nessuno dei due e la Finestra di Pagamento termina, siete liberati dagli obblighi ISA.

Questa è una protezione integrata nel vostro ISA per aiutarvi in caso siate senza lavoro per un periodo prolungato. Per esempio, immaginate che il vostro ISA stabilisca che la scuola ha 48 mesi per riscuotere i Pagamenti Richiesti o il Tetimo Massimo. Dopo 12 mesi, purtroppo vi ammalate e non potete più lavorare. Non ritrovate lavoro fino al mese 45. Fate ancora qualche pagamento ma poi arrivate al mese 48.
Anche se avete fatto solo 15 pagamenti e non avete rimborsato l'intero Tetimo Massimo, poiché i 48 mesi della Finestra di Pagamento sono scaduti, il vostro ISA è estinto. Questa forma di estinzione è più rara, poiché è meno probabile restare senza lavoro così a lungo, ma è una protezione integrata per assicurare che gli studenti non paghino per anni o decenni dopo la fine del programma.
Una cosa da sapere prima di firmare il contratto ISA è che una finestra di pagamento può, in alcuni casi, essere estesa. Questo varia da ISA a ISA ed è in ultima analisi a discrezione della scuola o dell'ente se includere clausole di estensione. Leggete attentamente il contratto prima di firmare per sapere per quanto tempo potreste potenzialmente rimborsare l'ISA.
Se vi siete mai chiesti come estinguere l'ISA attraverso la Finestra di Pagamento, speriamo di aver risposto a tutte le domande! Se siete pronti a lanciarvi in una nuova carriera usando la forza di un ISA, scoprite tutti gli straordinari programmi di formazione online che offrono un ISA nella nostra pagina studenti! Se siete interessati a offrire un Income Share Agreement nel vostro programma, cliccate qui per prenotare un incontro con uno dei nostri specialisti ISA.
-
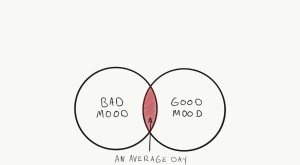
Padroneggia il Tuo Umore: Strategie Pratiche per il Benessere Emotivo
Sei attualmente di buon umore o di cattivo umore? Ora, fammi unaltra domanda: Comè la tua giornata? Scommetto che stai avendo una brutta giornata se sei di cattivo umore, e una buona giornata se sei
-
Budgeting 101: Guida del Giovane Professionista alla Libertà Finanziaria
Il budgeting potrebbe essere il vostro biglietto per il successo finanziario. Ecco come iniziare. Molte persone iniziano a lavorare a tempo pieno nei loro 20 anni, ed è anche il periodo della vita in
Articoli in Evidenza
- Pagamento carta di credito Walmart: Guida online e in negozio
- Trovare la carriera ideale: una guida passo dopo passo
- Capire gli Income Share Agreements (ISA) per il rimborso prestiti studenteschi
- Income Share Agreements: Strutture di Pagamento e Obblighi
- Capire i Payment Cap negli Income Share Agreements (ISA)
- Automazione delle finanze personali: semplifica budget e pagamenti
- Migliorare il punteggio di credito: la guida completa
- Rifinanziamento dei prestiti studenteschi: guida completa 2024
- Opzioni di pagamento rendita: guida completa alle modalità di erogazione
- Guida Completa ai Prestiti: Tipi, Richiesta e Rimborso
-
 Sbloccare il valore della casa: guida completa per i proprietari
Il valore netto (equity) è la differenza tra ciò che devi sul tuo mutuo e quanto vale attualmente la tua casa. Diciamo che devi 150.000€ sul mutuo e la tua casa vale 200.000€. Ora hai 50.000€ di valor...
-
 COVID-19 e il tuo credito: capire l'impatto e le opzioni
Se il COVID-19 ha colpito le tue finanze, i tuoi creditori potrebbero essere disposti ad aiutare. Ma questi sformini e altre attività finanziarie legate alla pandemia potrebbero avere un effetto sul t...