
Analisi Break-Even: Calcola la Soglia di Redditività della Tua Impresa
Cos'è l'Analisi Break-Even (Punto di Pareggio)
L'analisi break-even calcola e valuta il margine di sicurezza di un'entità in base a ricavi e costi associati. In pratica, mostra quante vendite servono per coprire i costi d'esercizio. Analizzando diversi livelli di prezzo in relazione alla domanda, determina il volume di vendite necessario a coprire i costi fissi totali. Un'analisi dal lato della domanda offre al venditore preziose indicazioni sulle capacità di vendita.
Punti Chiave
- Indica quante unità vendere per coprire costi fissi e variabili di produzione.
- Il punto di pareggio misura il margine di sicurezza.
- Si applica ovunque: trading su azioni/opzioni, budgeting aziendale, valutazione progetti.
Come Funziona l'Analisi Break-Even
Utile per definire il livello di produzione o il mix di vendita target. È uno strumento per il management interno: metriche e calcoli non servono a investitori, regolatori o banche. Il cuore è il calcolo del Break-Even Point (BEP):
BEP (unità) = Costi Fissi Totali ÷ (Prezzo Unitario − Costo Variabile Unitario)
I costi fissi restano costanti indipendentemente dai volumi. L'analisi confronta i costi fissi col margine unitario. In generale, minori costi fissi → break-even più basso. Esempio: se i costi fissi sono zero, l'azienda è in pareggio dalla prima vendita (a patto che i costi variabili non superino il ricavo).
Considerazioni Particolari
Gli investitori esterni non guardano al break-even produttivo, ma possono usare il concetto per capire a che prezzo pareggiano su un trade o investimento. Utile per strategie su opzioni o titoli a reddito fisso.
Margine di Contribuzione (Contribution Margin)
Il concetto ruota attorno al margine di contribuzione: differenza tra prezzo di vendita e costi variabili totali unitari. Esempio: prezzo 100 €, costi fissi 25 €/unità, costi variabili 60 €/unità → margine di contribuzione = 40 € (100 − 60). Questi 40 € coprono i costi fissi residui (esclusi dal calcolo del margine).
Calcoli per l'Analisi Break-Even
Due equazioni principali:
- Metodo unitario: Costi Fissi Totali ÷ Margine di Contribuzione Unitario.
Esempio: costi fissi 20.000 €, margine unitario 40 € → BEP = 500 unità. A 500 unità, costi fissi coperti, utile netto = 0. - Metodo in valore (fatturato): Costi Fissi Totali ÷ Margine di Contribuzione %.
Margine % = Margine Unitario ÷ Prezzo Unitario = 40/100 = 40%.
BEP in € = 20.000 ÷ 40% = 50.000 €.
Verifica: 500 unità × 100 € = 50.000 €.
-
Analisi Ex-Ante: Comprendere il Potenziale Futuro in Finanza
Cosè lEx-Ante? Ex-ante si riferisce a eventi futuri, come i potenziali rendimenti di un particolare titolo o i rendimenti di unazienda. Trascritto dal latino, significa prima dellevento. Gran parte de
-
Analisi del punto di pareggio: guida completa
L’analisi del punto di pareggio è uno strumento fondamentale per capire quando un’impresa o un prodotto iniziano a generare utile. Il punto di pareggio, o break-even point, rappresenta il livello di v
Articoli in Evidenza
- Costi di Agenzia: Definizione, Cause e Impatto
- Analisi Tecnica vs Fondamentale: Differenze, Critiche e Come Combinarle
- Analisi Fondamentale: 3 Applicazioni Chiave per l'Investitore
- Analisi Fondamentale: Guida Completa alla Valutazione degli Investimenti
- Costi degli Investimenti Internazionali: Cosa Sapere Prima di Investire all'Estero
- Analisi Incrementale: Tecnica per Decisioni Aziendali
- Credit Analysis: Valutazione del Rischio di Debito e Capacità dell'Emittente
- Analisi dei Trend: Prevedere i Movimenti dei Prezzi Azionari - Guida all'Analisi Tecnica
- Demurrage spiegato: costi e penali in finanza e trasporti
- Prezzo di Break-Even: Definizione, Calcolo e Strategie
-
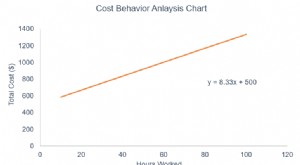 Analisi del Comportamento dei Costi: Relazioni e Gestione
Lanalisi del comportamento dei costi è il tentativo del management di comprendere come i costi operativi variano in relazione al cambiamento del livello di attività dellorganizzazione. Questi costi po...
-
 Analisi Fondamentale delle Azioni: Guida Completa
Quando lavori con investimenti e cerchi di prendere decisioni sensate, è meglio usare dati concreti e informazioni pubblicamente disponibili invece di affidarti a sensazioni soggettive come listinto...