
Regola del Wash Sale: Implicazioni Fiscali e Strategie
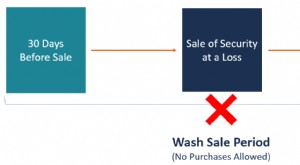
Una wash sale (vendita di lavaggio) avviene quando un investitore vende un titolo in perdita e ricompra un titolo simile o identico entro 30 giorni prima o dopo la vendita. Normalmente, l'investitore potrebbe dedurre la perdita fiscalmente. Ma con la wash sale non è permesso. Tuttavia, ci sono modi per trarre vantaggio dalla situazione, rispettando le leggi fiscali.
Capire Guadagni e Perdite
Quando un investitore realizza un guadagno vendendo un titolo, il profitto è tassato come plusvalenza (capital gain). L'investitore può compensare questa tassa se ha venduto un altro titolo in perdita. La perdita si sottrae al guadagno. Se i due importi sono uguali, niente tassa su plusvalenze. Se le perdite superano i guadagni, la differenza è deducibile.
Se l'investitore ha un titolo che ha perso valore, potrebbe volerlo vendere in perdita per la deduzione. Ma potrebbe esitare se pensa che il titolo rimbalzerà. La wash sale permette di "avere la botte piena e la moglie ubriaca": vende in perdita e ricompra un titolo simile/identico. Se il mercato migliora, guadagna comunque.
Capire le Wash Sales
L'investitore non può dedurre la perdita se ha comprato il titolo sostitutivo non più di 30 giorni prima o dopo la vendita. Questo è la wash sale. Il conteggio è per giorni di calendario, non giorni di borsa. La regola vale anche se l'investitore non ha materialmente acquisito il titolo sostitutivo entro i 60 giorni: basta un contratto vincolante d'acquisto.
Aggiustamento Base (Basic Adjustment)
Come detto, le perdite nella finestra di 60 giorni non sono deducibili. Ma l'aggiustamento base permette di applicare quella perdita al prezzo del titolo sostitutivo. Per scopi fiscali, il titolo vale il prezzo d'acquisto più il valore della perdita. Quando l'investitore vende il titolo sostitutivo, guadagni e perdite si calcolano di conseguenza. È un'arma a doppio taglio: idealmente riduce il guadagno e aumenta la perdita, ma fa l'opposto se il mercato va male. L'investitore deve ricordare quanto ha perso vendendo il titolo originale e decidere di conseguenza.
Periodo di Detenzione (Holding Period)
-
Regola del Wash Sale: Come Capirla ed Evitare Svantaggi Fiscali
Cosè la regola del wash sale? Un wash sale si verifica quando vendi titoli in perdita e, entro 30 giorni prima o dopo la vendita, acquisti titoli sostanzialmente identici, li acquisti in unoperazione
-
Regola del Wash Sale: Protezione per gli Investitori dal Tax Loss Harvesting
La Regola del Wash Sale è stata istituita come parte del Codice IRS 550 per impedire agli investitori di richiedere una perdita fiscale su titoli che ancora detengono.Ecco cosa significa.Immagina ques
Articoli in Evidenza
- Titoli (Securities): Guida Completa a Tipologie, Trading e Regolamentazione
- Vendite Wash Sale: Regole Fiscali, Impatti e Come Evitarle
- Investor Relations (IR): Guida Completa per gli Investitori
- Portfolio Insurance: Strategie di Copertura e Assicurazione Conti
- Growth Capital: Finanziamento per Espansione e Iniziative Strategiche
- Shelf Registration (SEC Rule 415): Guida per Emissioni Differite
- Proprietary Trading: Definizione, Rischi, Regolamentazione (Volcker Rule)
- SIPC: Cos'è e Come Protegge i Tuoi Investimenti
- Short Selling Spiegato: Guida Completa
- Opzioni LEAPS: Guida alle Strategie Long-Term Equity
-
 Wash Sale: Regole IRS e Implicazioni Fiscali per Investitori
Una wash sale (vendita di lavaggio) si verifica quando un investitore vende un titolo in perdita e riacquista lo stesso o un titolo sostanzialmente identico entro 30 giorni. LIRS (Internal Revenue Ser...
-
 Wash Trading: Definizione, Rischi e Impatto sui Mercati