
Volatilità degli Investimenti: Misura, Interpretazione e Uso Pratico
La volatilità è la misura statistica della **dispersione dei rendimenti** di un asset intorno alla sua media. In parole semplici: quanto e quanto velocemente il prezzo (o il rendimento) "balla". È il proxy principale del **rischio di mercato** nella finanza moderna (Markowitz, CAPM, Black-Scholes).
Misure Principali
| Misura | Formula / Definizione | Uso Tipico |
|---|---|---|
| Deviazione Standard (σ) Storica | Radice quadrata della varianza dei rendimenti logaritmici (log returns) su finestra storica (es. 252 gg = 1 anno). Annualizzata: σ_daily × √252. | Risk reporting, VaR, ottimizzazione portafoglio (Markowitz). |
| Volatilità Implicita (IV) | Volatilità che, inserita in modello opzioni (Black-Scholes), riproduce il prezzo di mercato dell'opzione. Aspettativa mercato su volatilità *futura*. | Pricing opzioni, VIX (IV su S&P 500 30gg), sentiment paura/avidità. |
| Beta (β) | Covarianza(rendimento asset, rendimento mercato) / Varianza(rendimento mercato). Misura **volatilità sistematica** (rischio non diversificabile). | CAPM, risk budgeting, hedging beta, costruzione portafogli factor-based. |
| Downside Deviation / Semi-Deviation | Deviazione standard solo dei rendimenti *sotto* una soglia (media, zero, target). Penalizza solo volatilità "cattiva". | Sortino Ratio, risk management focalizzato su perdite. |
| Max Drawdown (MDD) | Massima perdita da picco a valle (peak-to-trough) in un periodo. Non statistica ma path-dependent. | Valutazione gestori, tolleranza rischio reale investitori. |
Interpretazione Pratica per Asset Class
- Azioni (Equity): σ annua 15-25% (large cap developed), 25-40% (small cap, emerging). Beta ~1 vs indice riferimento.
- Obbligazioni (Bond): σ 3-8% (govt investment grade), 10-20% (high yield, emerging). Driver: duration × volatilità tassi + spread risk.
- Commodity: σ 20-40%+ (energia, metalli), 15-25% (agri). Stagionalità, shock offerta/domanda.
- Crypto: σ 60-100%+ (BTC/ETH), >100% (altcoin). Regime non stazionario, code grasse estreme.
- Contanti / Monetario: σ ~0% (nominale), ma rischio inflazione/reinvestimento.
Come Usare la Volatilità nelle Decisioni di Investimento
- Comparazione, non assoluto: "σ=20% è alto?" Dipende: vs asset simile, vs benchmark, vs tua tolleranza. Confronta sempre *mele con mele* (stesso periodo, stessa frequenza dati, stessa valuta).
- Risk Budgeting / Allocazione per Volatilità: assegna capitale in modo che ogni asset contribuisca uguale rischio (Risk Parity) o secondo target (es. portafoglio 10% vol target → leva/riduzione esposizione per mantenere σ costante).
- Position Sizing: size = (Rischio max per trade €) / (Stop loss in % × Prezzo) → adatta size a volatilità (ATR, σ). Più volatile = size minore.
- Stress Testing / Scenario Analysis: cosa succede se σ raddoppia? (es. crisi 2008, marzo 2020, 2022). Simula portafoglio sotto σ storiche estreme.
- Volatility Targeting / Managed Volatility: strategie che aumentano esposizione quando σ bassa, riducono quando σ alta (es. trend following, volatility targeting funds). Migliora Sharpe, riduce drawdown.
- Opzioni come assicurazione: compra put / collar quando IV bassa (assicurazione economica); vendi put / covered call quando IV alta (incassa premio ricco).
Limiti Fondamentali della Volatilità come Misura di Rischio
- Simmetrica: tratta rialzi e ribassi uguali; investitori odiano solo ribassi.
- Gaussiana (spesso assunta): mercati hanno code grasse (kurtosi > 3) → eventi estremi più frequenti di quanto σ preveda.
- Backward-looking (storica): passato ≠ futuro. Regime change (es. post-COVID, guerra, transizione energetica) invalida stime storiche.
- Non cattura rischio di liquidità / controparte / operativo / modello.
- Non distingue causa: volatilità da earnings, macro, flow tecnico, rumore → stesse σ, nature diverse.
Conclusione
La volatilità è il "termometro" del rischio di mercato: indispensabile per misurare, confrontare, dimensionare, coprire. Ma **non è il rischio stesso**. Usala come *input* per modelli (VaR, ottimizzazione, position sizing, pricing opzioni), sempre integrata con: analisi fondamentale, stress test, risk budgeting, diversificazione vera (fattori, asset class, geografie), gestione attiva del drawdown, e soprattutto **allineamento con i tuoi obiettivi, orizzonte e tolleranza emotiva**. La volatilità è il prezzo del rendimento a lungo termine; chi non la accetta, non guadagna il risk premium.
-
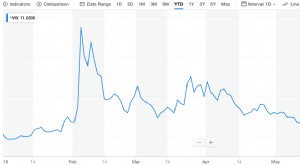
VIX spiegato: l'indice di volatilità del mercato azionario
Il VIX (CBOE Volatility Index), creato dal Chicago Board Options Exchange (CBOE), misura la volatilità attesa a 30 giorni del mercato azionario statunitense, basandosi sui prezzi delle opzioni sullind
-

Asset Allocation: Guida Completa per Investitori
Ogni volta che si parla con un professionista degli investimenti, inevitabilmente si sente menzionare limportanza dellasset allocation. Strettamente legato a questo concetto cè quello della diversific
Articoli in Evidenza
- Fondi avvoltoio: investimenti ad alto rischio e alto rendimento
- Equity-Linked Notes (ELN): guida per l'investitore
- Fund of Funds: Diversificazione Estrema, Costi e Tipologie
- Principal Protected Notes: Guida alle Note a Capitale Protetto
- Capire i Prodotti Strutturati: Guida Completa
- Titoli a Tasso d'Asta (ARS): Panoramica Completa
- Capitalizzazione di mercato: guida per principianti
- SRI: azioni socialmente responsabili o S&P 500?
- Teoria del portafoglio ottimale: guida per principianti
- Debito Senior: Guida Completa per Creditore e Debitore
-
 Investimento di portafoglio: Diversificare per ridurre rischio e crescere
A differenza dellapproccio dinvestimento dellanalisi classica dei titoli che si concentra sulla selezione di singoli titoli, linvestimento di portafoglio è un metodo dinvestimento moderno che implica ...
-
 I Migliori Investitori: Lezioni dai Più Grandi Money Manager del Mondo
I 11 Più Grandi Investitori della Storia I grandi money manager sono le rock star del mondo finanziario. I più grandi investitori hanno tutti costruito fortune grazie al loro successo e, in molti casi...