
Variable Interest Entity (VIE): Struttura, Requisiti e Sostenibilità
Tre Requisiti Alternativi
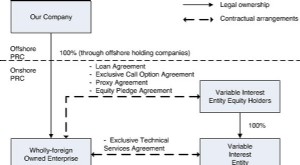
- Capitale insufficiente: L'investimento del socio di controllo non basta a sostenere l'attività; l'ente deve autofinanziarsi con operatività propria.
- Disallineazione equity-controllo: Chi ha più capitale a rischio non necessariamente controlla l'ente (diritti di voto separati dall'esposizione economica).
- Anti-abuso (economia ≠ voto): I rendimenti economici sono proporzionali alla quota, ma i diritti di voto no.
Sostenibilità e Beneficiario Primario
La struttura promuove la continuità aziendale: chi ha più equity non può chiudere l'azienda in crisi per liquidare asset. Le decisioni spettano a esperti operativi, non solo a chi ha messo i soldi. Il primary beneficiary (maggior equity at risk) vede variare il valore economico della quota, ma non il proprio potere decisionale.
-
Variable Interest Entities (VIE): Definizione, Struttura e Obblighi di Disclosure
-

Interesse Composto: Capire la Potenza della Crescita Esponenziale
Albert Einstein definì famosamente linteresse composto sia come lottava meraviglia del mondo che come la forza più potente delluniverso. Eppure molti investitori entrano nel mercato azionario senza ca
Articoli in Evidenza
- Interesse Precalcolato (Add-On Interest): Funzionamento, Costi ed Esempi
- Business Banking: Servizi, Conti e Prestiti per Imprese
- Teoria dell'Entità (Entity Theory): Separazione Patrimonio Azienda e Soci
- Insolvenza: Definizione, Cause, Tipologie e Conseguenze
- Interessi: Costi e Rendimenti di Prestiti e Investimenti
- Reddito da Interessi: Guida Completa per Investitori e Aziende
- Tassi di Interesse: Guida Completa su Tipologie, Calcolo e Fattori Determinanti
- Mutui Immobiliari: Guida Completa ai Prestiti per l'Acquisto della Casa
- Interesse Vested (Vested Interest): Definizione e Implicazioni
- Variable Interest Entity (VIE): Struttura, Requisiti e Sostenibilità
-
 Interessi Maturati: Definizione, Contabilizzazione e Calcolo su Obbligazioni
Gli interessi maturati (accrued interest) sono gli interessi maturati su un debito o un investimento in un dato periodo contabile, ma non ancora pagati o incassati alla data di riferimento. Il princip...
-
 Entità giuridiche d'impresa: tipi, strutture e responsabilità limitata
Unentità giuridica (business entity) è unorganizzazione creata da uno o più individui per svolgere attività dimpresa, con esistenza legale separata per scopi fiscali. Può essere costituita a livello l...