
Comprendere gli stati finanziari pro forma: una guida cautelativa
Gli stati finanziari pro forma sono report che sono interamente non ufficiali. Il termine "pro forma" letteralmente significa "per il bene della forma". Come implica il termine, questi stati non seguono veramente alcuna forma. Invece, sono usati quando una società vorrebbe ipotizzare su un potenziale modello finanziario. La società può usare essenzialmente qualsiasi forma desideri per esprimere questa ipotesi. Di conseguenza, un investitore dovrebbe essere molto cauto nel considerare gli stati finanziari pro forma.
Mancanza di supervisione GAAP
Forse il problema più grande con gli stati pro forma è che non sono tenuti a conformarsi ai Principi Contabili Generalmente Accettati (GAAP). Questo significa che una società può classificare vari asset, passività e spese secondo il proprio sistema, ignorando il sistema messo in atto a livello nazionale. Non è raro, allora, vedere una grande varianza nella stabilità finanziaria proiettata in uno stato pro forma quando confrontato con un vero stato finanziario trimestrale pubblicato da una data società. È importante vedere entrambi i documenti quando possibile per vedere le aree dove la società potrebbe fare cambiamenti per apparire più redditizia di quanto GAAP implicherebbe.
Omissione di passività pendenti
Un'area spesso tralasciata dallo stato finanziario pro forma di una società è qualsiasi passività pendente. Queste sono cause legali imminenti, perdite o pagamenti che la società sa che dovrà affrontare nel prossimo futuro. Poiché le spese non hanno ancora colpito i libri, la società può legalmente lasciare queste passività fuori dagli stati finanziari. Anche dove la conformità GAAP è richiesta, le società non divulgano queste passività sullo stato finanziario regolare. Tuttavia, le società devono fornire un registro di passività pendenti altrove. Con uno stato pro forma, queste passività pendenti potrebbero essere completamente non menzionate.
Ipotesi eccessivamente ottimistiche
Le società emettono stati finanziari pro forma per una varietà di motivi. Un motivo tipico è stimare l'effetto di un certo cambiamento nella struttura societaria. Per esempio, uno stato pro forma può essere fornito prima di un accordo di fusione e acquisizione. Lo stato stima i potenziali guadagni dal cambiamento. Molte società colgono questa opportunità per attirare investitori o consigli di amministrazione a votare per il cambiamento. Di conseguenza, gli stati pro forma possono essere eccessivamente ottimistici. È raro che gli stati finanziari reali riflettano gli stessi alti numeri una volta che il cambiamento avviene. Lo stato dovrebbe essere pensato più come un "obiettivo" che come un "stato" effettivo in questo scenario.
Intuizione manageriale
Nonostante tutti gli svantaggi degli stati pro forma, sono ancora strumenti molto preziosi per guardare nella mente dei manager in posizioni prominenti. Valutando gli obiettivi che un manager ha attraverso un certo cambiamento proposto, puoi cogliere uno scorcio della valutazione di quel manager sulle sfide e necessità attuali. Anche se i numeri non sono una rappresentazione tecnicamente accurata della forza finanziaria della società secondo i principi contabili, rappresentano comunque un quadro di dove la società sta e dove spera di andare in futuro.
-
Bilancio aziendale: guida per principianti
Il bilancio aziendale è l’insieme dei documenti contabili che rappresentano la situazione patrimoniale, economica e finanziaria di un’impresa. È uno strumento essenziale per imprenditori, investitori,
-
Bilancio pro forma: cos'è e come usarlo nelle decisioni aziendali
I prospetti pro forma sono documenti contabili basati su ipotesi e scenari futuri. Servono a simulare leffetto di decisioni aziendali come nuovi prestiti, investimenti o acquisizioni. A cosa servono?
Articoli in Evidenza
- Creare bilanci in Excel: guida passo-passo
- Capire gli acquisti di magazzino: calcolo e rendicontazione
- Analisi dei Bilanci: Conto Economico, Stato Patrimoniale e Cash Flow
- Leggere i bilanci: cosa cercano davvero gli investitori
- Bilancio Personale: Guida ai Rendiconti Finanziari per Privati
- Capire le Crisi Finanziarie: Cause, Effetti e Prevenzione
- Portafoglio Finanziario: Guida Completa per Investitori
- Investire da soli o affidarsi a un professionista: cosa scegliere
- 9 campanelli d'allarme nei bilanci: cosa controllare
- Pro Forma Earnings: Cosa Sono e Come Leggerli per Investire
-
 FP&A e i Tre Bilanci Fondamentali: Guida per Analisti
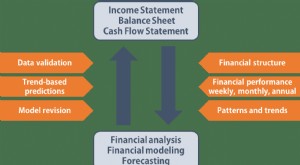
Chi lavora in FP&A (Financial Planning & Analysis) deve conoscere a fondo i tre bilanci principali: Conto Economico (Income Statement), Stato Patrimoniale (Balance Sheet) e Rendiconto Finanziario (Cas...
-
 Padroneggiare l'investimento: 5 strategie per rendimenti fiduciosi
Investire può essere intimidatorio. Cè un linguaggio unico, con expense ratio, ETF, dollar-cost averaging — oh mio! E cè molto in gioco, come la tua pensione. Tuttavia, a rischio di sembrare uno spot...