
Capire le Crisi Finanziarie: Cause, Effetti e Prevenzione
Cos'è una Crisi Finanziaria?
In una crisi finanziaria, i prezzi degli asset subiscono un forte calo di valore, imprese e consumatori non sono in grado di pagare i loro debiti, e le istituzioni finanziarie sperimentano carenze di liquidità. Una crisi finanziaria è spesso associata a un panico o a una corsa agli sportelli (bank run) durante la quale gli investitori vendono asset o ritirano denaro dai conti di risparmio perché temono che il valore di quegli asset scenderà se rimangono in un'istituzione finanziaria.
Altre situazioni che possono essere etichettate come crisi finanziaria includono lo scoppio di una bolla finanziaria speculativa, un crollo del mercato azionario, un default sovrano, o una crisi valutaria. Una crisi finanziaria può essere limitata alle banche o diffondersi attraverso un'intera economia, l'economia di una regione, o economie in tutto il mondo.
Punti Chiave
- I panici bancari erano all'origine di diverse crisi finanziarie del XIX, XX e XXI secolo, molte delle quali portarono a recessioni o depressioni.
- Crolli del mercato azionario, credit crunch, scoppi di bolle finanziarie, default sovrani e crisi valutarie sono tutti esempi di crisi finanziarie.
- Una crisi finanziaria può essere limitata a un singolo paese o a un segmento di servizi finanziari, ma è più probabile che si diffonda regionalmente o globalmente.
Crisi Finanziaria
Cosa Causa una Crisi Finanziaria?
Una crisi finanziaria può avere cause multiple. Generalmente, una crisi può verificarsi se istituzioni o asset sono sopravvalutati, e può essere esacerbata da un comportamento irrazionale o di tipo gregario degli investitori. Per esempio, una rapida serie di vendite può risultare in prezzi degli asset più bassi, spingendo gli individui a scaricare asset o fare enormi prelievi di risparmi quando si rumoreggia un fallimento bancario.
I fattori che contribuiscono a una crisi finanziaria includono fallimenti sistemici, comportamento umano imprevisto o incontrollabile, incentivi a prendere troppo rischio, assenza o fallimenti normativi, o contagi che equivalgono a una diffusione virale di problemi da un'istituzione o paese al successivo. Se non controllata, una crisi può causare a un'economia di andare in recessione o depressione. Anche quando si prendono misure per evitare una crisi finanziaria, queste possono comunque accadere, accelerare, o approfondirsi.
Esempi di Crisi Finanziarie
Le crisi finanziarie non sono rare; sono accadute per tutto il tempo in cui il mondo ha avuto valuta. Alcune crisi finanziarie ben note includono:
- Mania dei Tulipani (1637). Anche se alcuni storici sostengono che questa mania non ebbe così tanto impatto sull'economia olandese, e quindi non dovrebbe essere considerata una crisi finanziaria, coincise con un'epidemia di peste bubbonica che ebbe un impatto significativo sul paese. Con questo in mente, è difficile dire se la crisi fu precipitata da over-speculazione o dalla pandemia.
- Crisi del Credito del 1772. Dopo un periodo di rapida espansione del credito, questa crisi iniziò a marzo/aprile a Londra. Alexander Fordyce, socio in una grande banca, perse un'enorme somma vendendo allo scoperto azioni della East India Company e fuggì in Francia per evitare il rimborso. Il panico portò a una corsa alle banche inglesi che lasciò più di 20 grandi case bancarie o fallite o con pagamenti sospesi a depositanti e creditori. La crisi si diffuse rapidamente in gran parte d'Europa. Gli storici tracciano una linea da questa crisi alla causa del Boston Tea Party—legislazione fiscale impopolare nelle 13 colonie—e il conseguente malcontento che diede vita alla Rivoluzione Americana.
- Crollo Azionario del 1929. Questo crollo, iniziato il 24 ottobre 1929, vide i prezzi delle azioni crollare dopo un periodo di speculazione selvaggia e prestiti per comprare azioni. Portò alla Grande Depressione, che fu sentita in tutto il mondo per oltre una dozzina di anni. Il suo impatto sociale durò molto più a lungo. Un trigger del crollo fu un'eccessiva offerta di colture agricole, che portò a un forte calo dei prezzi. Una vasta gamma di regolamenti e strumenti di gestione del mercato furono introdotti come risultato del crollo.
- Crisi Petrolifera OPEC del 1973. I membri OPEC iniziarono un embargo petrolifero nell'ottobre 1973 prendendo di mira i paesi che appoggiavano Israele nella Guerra del Kippur. Alla fine dell'embargo, un barile di petrolio stava a $12, su da $3. Dato che le economie moderne dipendono dal petrolio, i prezzi più alti e l'incertezza portarono al crollo del mercato azionario del 1973-74, quando un mercato orso persistette da gennaio 1973 a dicembre 1974 e il Dow Jones Industrial Average perse il 45% del suo valore.
- Crisi Asiatica del 1997-1998. Questa crisi iniziò nel luglio 1997 con il crollo del baht thailandese. Mancando valuta estera, il governo thailandese fu costretto ad abbandonare il suo peg al dollaro USA e lasciare fluttuare il baht. Il risultato fu un'enorme svalutazione che si diffuse in gran parte dell'Asia orientale, colpendo anche il Giappone, così come un enorme aumento dei rapporti debito/PIL. Nel suo seguito, la crisi portò a una migliore regolamentazione e supervisione finanziaria.
- La Crisi Finanziaria Globale 2007-2008. Questa crisi finanziaria fu il peggior disastro economico dal Crollo del Mercato Azionario del 1929. Iniziò con una crisi dei mutui subprime nel 2007 e si espanse in una crisi bancaria globale con il fallimento della banca d'investimento Lehman Brothers nel settembre 2008. Enormi salvataggi e altre misure destinate a limitare la diffusione del danno fallirono e l'economia globale cadde in recessione.
La Crisi Finanziaria Globale
Come l'evento di crisi finanziaria più recente e più dannoso, la Crisi Finanziaria Globale merita un'attenzione speciale, poiché le sue cause, effetti, risposta e lezioni sono più applicabili al sistema finanziario attuale.
Standard di Prestito Allentati
La crisi fu il risultato di una sequenza di eventi, ciascuno con il proprio trigger e culminante nel quasi-crollo del sistema bancario. È stato sostenuto che i semi della crisi furono piantati già negli anni '70 con il Community Development Act, che richiedeva alle banche di allentare i loro requisiti di credito per i consumatori a basso reddito, creando un mercato per i mutui subprime.
Una crisi finanziaria può assumere molte forme, incluso un panico bancario/creditizio o un crollo del mercato azionario, ma differisce da una recessione, che è spesso il risultato di una tale crisi.
L'ammontare del debito ipotecario subprime, che era garantito da Freddie Mac e Fannie Mae, continuò a espandersi nei primi anni 2000 quando il Federal Reserve Board iniziò a tagliare drasticamente i tassi d'interesse per evitare una recessione. La combinazione di requisiti di credito lassisti e denaro a basso costo stimolò un boom immobiliare, che spinse la speculazione, facendo salire i prezzi delle case e creando una bolla immobiliare.
Strumenti Finanziari Complessi
Nel frattempo, le banche d'investimento, cercando facili profitti sulla scia dello scoppio della bolla dot-com e della recessione del 2001, crearono collateralized debt obligations (CDO) dai mutui acquistati sul mercato secondario. Poiché i mutui subprime erano raggruppati con mutui prime, non c'era modo per gli investitori di capire i rischi associati al prodotto. Quando il mercato per i CDO iniziò a scaldarsi, la bolla immobiliare che si stava costruendo da diversi anni scoppiò finalmente. Mentre i prezzi delle case scendevano, i mutuatari subprime iniziarono a defaultare su prestiti che valevano più delle loro case, accelerando il declino dei prezzi.
Iniziano i Fallimenti, si Diffonde il Contagio
Quando gli investitori si resero conto che i CDO erano senza valore a causa del debito tossico che rappresentavano, tentarono di scaricare gli obblighi. Tuttavia, non c'era mercato per i CDO. La successiva cascata di fallimenti dei prestatori subprime creò un contagio di liquidità che raggiunse i livelli superiori del sistema bancario. Due grandi banche d'investimento, Lehman Brothers e Bear Stearns, crollarono sotto il peso della loro esposizione al debito subprime, e più di 450 banche fallirono nei successivi cinque anni. Diverse delle principali banche furono sull'orlo del fallimento e furono salvate da un bailout finanziato dai contribuenti.
Risposta
Il governo USA rispose alla Crisi Finanziaria abbassando i tassi d'interesse quasi a zero, ricomprando debiti ipotecari e governativi, e salvando alcune istituzioni finanziarie in difficoltà. Con tassi così bassi, i rendimenti delle obbligazioni divennero molto meno attraenti per gli investitori rispetto alle azioni. La risposta del governo accese il mercato azionario, che proseguì in un bull run di 10 anni con l'S&P 500 che rese il 250% in quel periodo. Il mercato immobiliare USA si riprese nella maggior parte delle grandi città, e il tasso di disoccupazione scese mentre le imprese iniziarono ad assumere e fare più investimenti.
Nuove Regolamentazioni
Un grande risultato della crisi fu l'adozione del Dodd-Frank Wall Street Reform and Consumer Protection Act, un massiccio pezzo di legislazione di riforma finanziaria approvato dall'amministrazione Obama nel 2010. Dodd-Frank portò cambiamenti radicali a ogni aspetto dell'ambiente regolamentare finanziario USA, toccando ogni ente regolatore e ogni business di servizi finanziari. In particolare, Dodd-Frank ebbe i seguenti effetti:
- Regolamentazione più completa dei mercati finanziari, inclusa una maggiore supervisione dei derivati, che furono portati in borsa.
- Agenzie regolatorie, che erano numerose e talvolta ridondanti, furono consolidate.
- Un nuovo organismo, il Financial Stability Oversight Council, fu ideato per monitorare il rischio sistemico.
- Maggiori protezioni per gli investitori furono introdotte, inclusa una nuova agenzia di protezione dei consumatori finanziari (Consumer Financial Protection Bureau) e standard per prodotti "plain-vanilla".
- L'introduzione di processi e strumenti (come iniezioni di liquidità) destinati ad aiutare nella liquidazione ordinata di istituzioni finanziarie fallite.
- Misure destinate a migliorare standard, contabilità e regolamentazione delle agenzie di rating del credito.
FAQ sulle Crisi Finanziarie
Cos'è una Crisi Finanziaria?
Una crisi finanziaria è quando strumenti e asset finanziari diminuiscono significativamente di valore. Di conseguenza, le imprese hanno difficoltà a rispettare i loro obblighi finanziari, e le istituzioni finanziarie mancano di liquidità sufficiente o asset convertibili per finanziare progetti e soddisfare esigenze immediate. Gli investitori perdono fiducia nel valore dei loro asset e i redditi e asset dei consumatori sono compromessi, rendendo difficile per loro pagare i loro debiti.
Cosa Causa una Crisi Finanziaria?
Una crisi finanziaria può essere causata da molti fattori, forse troppi per essere nominati. Tuttavia, spesso una crisi finanziaria è causata da asset sopravvalutati, fallimenti sistemici e regolamentari, e il conseguente panico dei consumatori, come un gran numero di clienti che prelevano fondi da una banca dopo aver appreso dei problemi finanziari dell'istituzione.
Quali Sono le Fasi di una Crisi Finanziaria?
La crisi finanziaria può essere segmentata in tre fasi, iniziando con l'inizio della crisi. I sistemi finanziari falliscono, generalmente causati da fallimenti di sistema e regolamentari, gestione istituzionale scorretta delle finanze, e altro. La fase successiva implica il crollo del sistema finanziario, con istituzioni finanziarie, imprese e consumatori incapaci di rispettare gli obblighi. Infine, gli asset diminuiscono di valore, e il livello complessivo del debito aumenta.
Quale Fu la Causa della Crisi Finanziaria del 2008?
Anche se la crisi fu attribuita a molti crolli, fu largamente dovuta all'abbondante emissione di mutui subprime, che furono frequentemente venduti agli investitori sul mercato secondario. Il cattivo debito aumentò mentre i mutuatari subprime defaultarono sui loro prestiti, lasciando gli investitori del mercato secondario a cercare di recuperare. Società di investimento, compagnie assicurative e istituzioni finanziarie massacrate dal loro coinvolgimento con questi mutui richiesero bailout governativi mentre si avvicinavano all'insolvenza. I bailout influenzarono negativamente il mercato, mandando le azioni in picchiata. Altri mercati risposero di conseguenza, creando panico globale e un mercato instabile.
Quale Fu la Peggior Crisi Finanziaria di Sempre?
Discutibilmente, la peggior crisi finanziaria negli ultimi 90 anni fu la Crisi Finanziaria Globale del 2008, che mandò in crash i mercati azionari, le istituzioni finanziarie in rovina, e i consumatori nel panico.
-
Comprendere le Crisi Finanziarie: Cause, Impatti ed Esempi
Una crisi finanziaria è una situazione in cui uno o più asset finanziari significativi — azioni, real estate, petrolio — perdono improvvisamente (e solitamente inaspettatamente) una parte sostanziale
-
Esposizione Finanziaria: Rischio d'Investimento e Potenziali Perdite
Articoli in Evidenza
- Pianificazione Finanziaria: Una Tabella di Marcia per la Ricchezza Sostenibile
- Strumenti Finanziari: Definizione, Tipi e Importanza
- Portafoglio Finanziario: Guida Completa per Investitori
- Dovresti Assumere un Consulente Finanziario? Guida Completa
- Comprendere la Struttura Finanziaria: Debito vs. Equità
- Gestione Finanziaria Strategica: Raggiungere gli Obiettivi Aziendali e Massimizzare il Valore
- Istituzioni Finanziarie: Definizione, Tipologie e Ruolo nell'Economia
- Capire la Salute Finanziaria: Fattori Chiave e Come Migliorarla
- Capire la crisi finanziaria asiatica: cause e impatto
- Migliori Azioni per Investire Durante le Crisi Economiche
-
 Comprendere la Crisi Finanziaria Globale 2008-2009: Cause e Impatto
La Crisi Finanziaria Globale del 2008-2009 si riferisce alla massiccia crisi finanziaria che il mondo ha affrontato dal 2008 al 2009. La crisi ha colpito individui e istituzioni in tutto il globo, con...
-
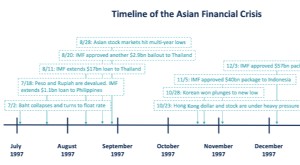 Comprendere la Crisi Finanziaria Asiatica: Cause, Impatto e Lezioni Apprese
La Crisi Finanziaria Asiatica è una crisi causata dal crollo del tasso di cambio valutario e dalla bolla di hot money. Iniziò in Thailandia nel luglio 1997 e si diffuse nellAsia orientale e sudorienta...