
Capire il Rischio di Investimento: Bilanciare Sicurezza e Rendimenti
Se sei come la maggior parte degli investitori, probabilmente pensi di essere fondamentalmente al sicuro se il tuo capitale d'investimento non è in pericolo di essere perso. Sfortunatamente, ci sono solo pochi tipi di investimenti che garantiscono nessuna perdita di capitale, e con quelli i tuoi guadagni saranno probabilmente piuttosto magri, appena sufficienti a stare al passo con l'inflazione — se hai fortuna. In altre parole, avrai poco o nessun guadagno netto. È la regola più antica dell'investimento al lavoro: niente rischio, niente rendimento.
Conoscere la Propria Tolleranza al Rischio
Se stare nel mercato azionario e possibilmente perdere i tuoi soldi ti causa notti insonni, allora, per essere franco, probabilmente non dovresti essere nel mercato. Non c'è certamente vergogna in questo; il mercato azionario non è assolutamente per tutti. Potrebbe essere meglio per te investire in strumenti del mercato monetario. In alternativa, potresti organizzare il tuo portafoglio in modo che una piccola percentuale sia nel mercato, e il resto in asset a reddito fisso.
La tua strategia di investimento dovrebbe essere progettata per riflettere la tua personale tolleranza al rischio. La tolleranza al rischio è la tua capacità personale, durante il tempo in cui detieni i tuoi investimenti, di tollerare condizioni di mercato sfavorevoli senza fare cambiamenti. Detto diversamente, è una misura di quanto puoi permetterti di perdere senza essere tentato di abbandonare il tuo programma di investimento.
Valutare la Propria Personalità
La tua tolleranza al rischio è uno dei determinanti più importanti nell'impostare il mix del tuo portafoglio. È più che semplicemente compilare un questionario. Esaminare le motivazioni delle decisioni passate che hai preso nella tua vita può essere di grande aiuto nel valutare la tua personalità e, di conseguenza, il tuo livello di tolleranza. Ad esempio, a nessuno piace l'idea di perdere soldi. Ma se l'ansia per il farlo potrebbe portarti a prendere decisioni poco sagge, allora un portafoglio di investimento aggressivo probabilmente non è una scelta appropriata per te. Uno degli errori più grandi che potresti fare sarebbe andare oltre il tuo livello di comfort.
Lezioni dal Passato
Prima del 2000, i rendimenti nel mercato azionario furono eccellenti per diversi anni. Le persone furono attratte nel credere che il mercato azionario salisse solo ogni anno. Come conseguenza, investitori conservatori divennero improvvisamente molto aggressivi. Molti di loro pagarono un prezzo caro, con alcuni portafogli azionari che persero fino al cinquanta percento del loro valore tra il 2000 e il 2002 perché non erano abbastanza diversificati. Senza diversificazione, non c'è limite all'importo che puoi perdere. Nel gestire il rischio, quindi, è solitamente meglio iniziare con poco e costruire gradualmente un portafoglio più aggressivo. Man mano che decidi di poter accettare più rischio, questo può essere aggiunto un po' alla volta.
Orizzonte Temporale e Obiettivi
Dovrai anche considerare la quantità di tempo che ti rimane prima di andare in pensione. Se hai solo pochi anni rimanenti e scopri che esiste un grande divario tra l'ammontare totale dei tuoi asset e l'importo di cui avrai bisogno per vivere comodamente, allora probabilmente dovrai o aumentare notevolmente l'importo che stai risparmiando o aumentare la tua esposizione al rischio per rendimenti d'investimento attesi più alti. Se, d'altra parte, un lungo periodo di tempo rimane prima della pensione, puoi permetterti di fare le cose in modo più conservativo. Ma, se scopri che hai ancora un grande divario, potresti dover seguire strategie più aggressive, come aumentare la tua percentuale di investimenti azionari (equity investments) o aumentare i tuoi contributi al piano pensionistico. Oppure potresti considerare di posticipare la data della tua pensione. Ricorda, tuttavia, che devi pensare non in termini di quanto puoi guadagnare, ma di quanto sei disposto a perdere. Se ne hai bisogno, assicurati di cercare l'aiuto di un consulente professionista.
-
Enterprise Risk Management (ERM): guida completa al processo e alle strategie
Enterprise Risk Management (ERM) descrive i metodi di risk management che le imprese usano per identificare e mitigare rischi che minacciano lazienda. La domanda chiave: Quali sono i maggiori rischi c
-
Risk Management: Guida Completa per il Successo Aziendale
Articoli in Evidenza
- Comprendere i Mercati Toro: Guida Completa
- Risk Premium (Premio per il Rischio): Spiegazione, Calcolo e Equity Risk Premium
- Value at Risk (VaR): cos'è, pregi, difetti e uso nella risk management
- Risk Management nel Futures Trading: Strategie per il Successo
- Sistemi di Risk Management per Investitori: Proteggere il Capitale Guadagnato
- Gestione degli Investimenti Istituzionali: Rischi e Distorsioni di Mercato
- Rischio di gestione nei fondi comuni: guida per investitori
- Gestione Core-Plus: bilanciare rischio e rendimento
- Gestione del Portafoglio e Rischio: Strategie per Investire con Successo
- Gestione Attiva vs Passiva: Quale Scegliere per il Tuo Portafoglio?
-
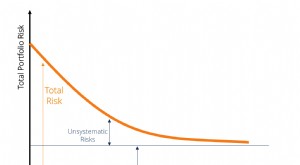 Rischio Sistematico (Systematic Risk): Fattori Fuori dal Tuo Controllo
Il rischio sistematico (systematic risk) è quella parte del rischio totale causata da fattori esterni allorganizzazione, fuori dal controllo di una specifica società o individuo. Tutti gli investiment...
-
 Rischio di Mercato (Market Risk): Guida Completa per Investitori