
Piani di Investimento Agevolati: Massimizza i Tuoi Risparmi Pensionistici
Le tasse sul reddito possono dare un morso serio ai tuoi risparmi e piano d'investimento. Fortunatamente, il governo federale è ben consapevole di questo, e dà ai contribuenti una pausa sotto forma di diversi piani d'investimento a tassazione differita approvati dall'IRS. Questi veicoli d'investimento ti permettono di mettere da parte denaro per la tua pensione e non pagare tasse sui tuoi guadagni finché non inizi a fare prelievi quando sei nei tuoi 50 anni o dopo. Questo permette alla magia dell'interesse composto di andare a lavorare per te, guadagnando interessi sugli interessi. È un modo estremamente efficace per costruire il tuo nido d'uovo finanziario.
Individual Retirement Account (IRA)
Con un Individual Retirement Account (IRA) puoi investire fino a $4.000 all'anno in praticamente qualsiasi tipo di strumento di sicurezza tu scelga, da un Certificato di Deposito bancario ad azioni individuali a fondi comuni. Basta dire all'istituto finanziario che vuoi che il tuo investimento sia protetto in un IRA. Devi riportare il tuo investimento nella tua dichiarazione dei redditi, ma non devi pagare tasse sui tuoi guadagni finché non inizi a prelevare i fondi all'età della pensione. Se hai un coniuge che non lavora, puoi anche aprire un Spousal IRA e contribuire fino a $4.000 aggiuntivi all'anno in esso.
Piano 401(k)
Il 401(k) è un piano qualificato (il che significa che soddisfa i requisiti del Codice delle Entrate Interne) stabilito dai datori di lavoro nel quale i dipendenti idonei possono fare contributi con trattenuta sullo stipendio. In altre parole, il contributo viene direttamente dalla cima della tua busta paga senza che tu veda mai i soldi. Questo rende il risparmio e l'investimento automatici, eliminando la necessità per te di decidere se risparmiare ogni mese. Il più grande vantaggio di un piano 401(k) è che molti datori di lavoro uguaglieranno o uguaglieranno parzialmente il tuo contributo, il che significa che ottieni un investimento pre-tasse, capitalizzazione a tassazione differita dei tuoi interessi guadagnati, e un'aggiunta extra al tuo capitale dalla tua azienda (essenzialmente, soldi gratis). Questo permette al valore del tuo investimento di crescere a un tasso ancora più veloce. I datori di lavoro non profit offrono un piano simile chiamato 403(b). È fondamentalmente lo stesso accordo del 401(k); la differenza nel nome deriva dall'essere parte di una sezione diversa del Codice Fiscale.
Annuità (Annuity)
Un'Annuità è un po' come una combinazione di un'IRA e una polizza vita. Come un'IRA, un'annuità ti permette di guadagnare interessi e plusvalenze sul tuo investimento senza pagare tasse finché non inizi a prelevare i fondi all'età della pensione. E come un'IRA affronterai una penalità del 10% se prelevi prima della tua età idonea. Ma a differenza dell'IRA, puoi fare contributi virtualmente illimitati ogni anno. Questi contributi, tuttavia, sono con dollari post-tasse, quindi non ottieni il beneficio della deduzione fiscale disponibile con l'IRA o il 401(k). Ma poiché un'annuità è sostanzialmente un veicolo quasi-assicurativo, una volta che inizi a prelevare i tuoi soldi (o, annuitizzare), sei garantito di ricevere un reddito per il resto della tua vita. In altre parole, non sopravvivrai mai ai tuoi fondi pensione.
-
Domiciliazione Fondi Lussemburgo: Vantaggi per i Fondi d'Investimento
Il Lussemburgo è il più grande centro di fondi dinvestimento in Europa. I suoi asset sotto gestione sono più che raddoppiati nellultimo decennio, da 2 trilioni di euro nel 2011 a 5 trilioni di euro ne
-
Capire gli IRA Ereditati: Regole, Tasse e Pianificazione Successoria
Hai ereditato un IRA? Prevedi di lasciarne uno a una persona cara? È fondamentale mettersi al corrente delle tue responsabilità, e lorologio potrebbe già ticchettare. I conti pensionistici sono già c
Articoli in Evidenza
- Volatilità degli Investimenti: Misura, Interpretazione e Uso Pratico
- Top 3 Strategie di Investimento ad Alto Rendimento per il 2024
- Strategie di Investimento Intelligenti: Trovare il Giusto Percorso Finanziario
- Piani di Investimento Agevolati: Massimizza i Tuoi Risparmi Pensionistici
- Semplifica e Ottimizza: I Vantaggi di un Unico Gestore degli Investimenti
- 6 Comportamenti d'Investimento che Minano i Rendimenti
- Domande Chiave da Fare al Vostro Consulente IRA per la Pianificazione Pensionistica
- Commissioni Custode IRA: State Pagando Troppo?
- Rischi dell'Investimento Aggressivo in IRA: Guida Completa
- Strategie di Investimento IRA: Costruire un Portafoglio Pensione Sicuro
-
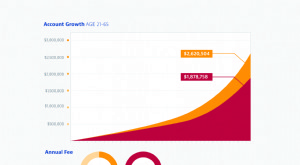 Commissioni d'Investimento: Come Influenzano i Vostri Rendimenti
Il prezzo mediano di una casa negli Stati Uniti è stato recentemente riportato dallU.S. Census Bureau a 319.700 $ (incluso il terreno su cui sorge la casa). Allora, cosa ha esattamente a che fare ques...
-
 Comprendere le IRA Tradizionali: Benefici Fiscali e Regole di Contribuzione
Nonostante la prevalenza dei piani 401k offerti da molti datori di lavoro, i Conti Pensionistici Individuali — o IRA come sono meglio conosciuti — rimangono uno degli strumenti di risparmio pensionist...