
Come Risparmiare Durante una Recessione: Consigli Esperti ed Errori Comuni
Quando si tratta di costruire i tuoi risparmi durante una recessione, è solitamente più facile a dirsi che a farsi e dipende in ultima analisi dalla tua situazione finanziaria attuale.
Anche durante periodi non recessivi, acquisire l’abitudine di risparmiare può richiedere tempo e puoi ancora commettere qualche errore qua e là.
Per aiutarti a navigare il risparmio durante una recessione, abbiamo chiesto a numerosi esperti quali sono le cose più utili da fare, e alcune cose che dovresti cercare di evitare a tutti i costi.
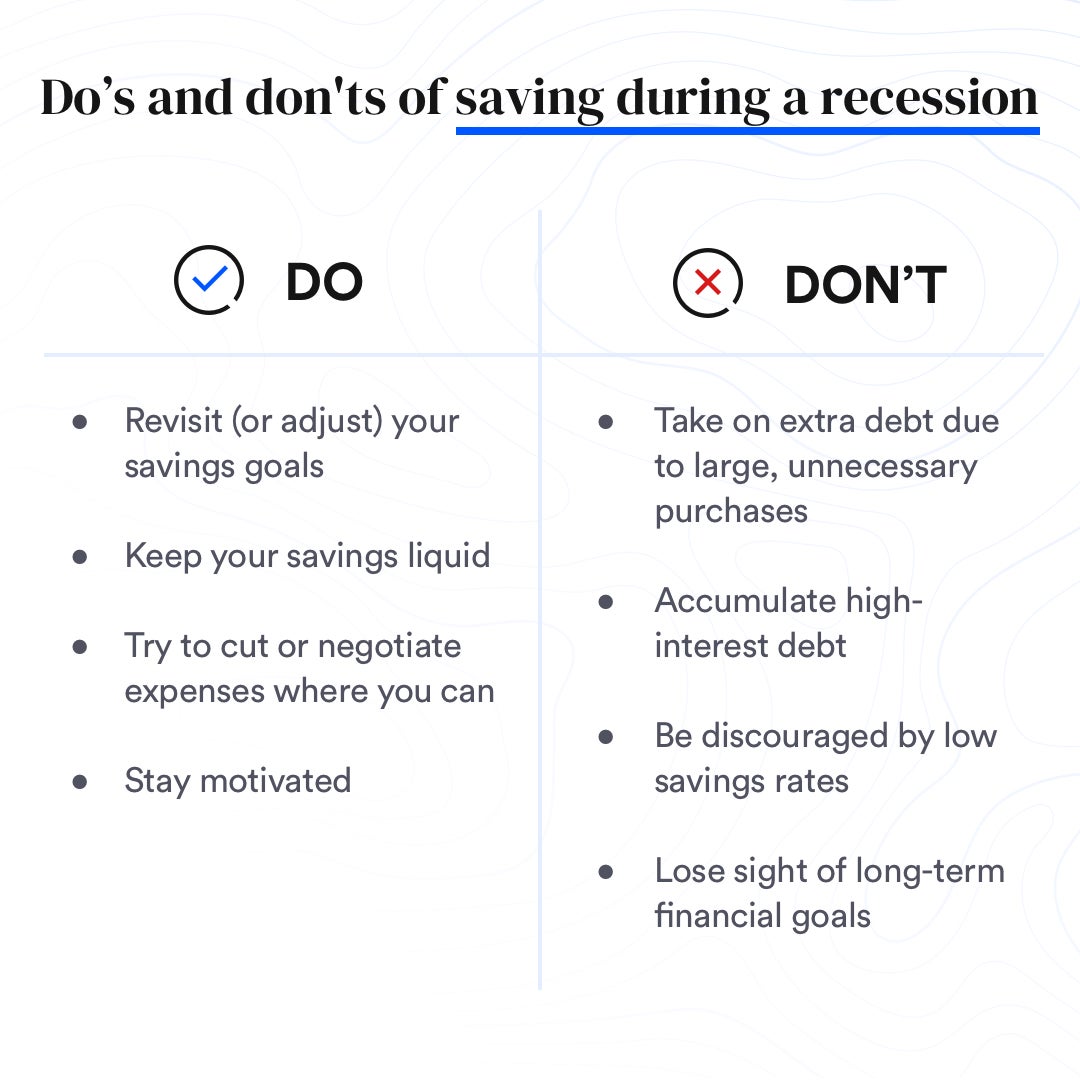
Da fare: Rivedi (o aggiusta) i tuoi obiettivi di risparmio
Anche se risparmiare può sembrare un compito impossibile in mezzo a una recessione — specialmente se tu o qualcuno in famiglia sta affrontando la disoccupazione — è un’abitudine che dovresti cercare di mantenere (o costruire) anche se gli importi contribuiti sono piccoli.
In generale, gli esperti consigliano di risparmiare abbastanza da coprire da tre a sei mesi delle tue spese di vita. Tuttavia, se sei in grado di contribuire solo con importi più piccoli, va bene lo stesso — è acquisire l’abitudine di risparmiare che è la parte importante.
“È un’ottima idea far accreditare i risparmi direttamente su un conto separato,” dice Larry DePaulis, consulente finanziario e lead portfolio manager presso UBS Financial Services a Boston. “[Così] ogni volta che vieni pagato, l’importo che arriva sul tuo conto corrente è davvero ciò che hai disponibile da spendere. Questo rende più facile sapere quando devi tagliare gli acquisti discrezionali.”
Se sei in una situazione più fortunata e hai ancora un reddito costante, considera di aumentare i contributi al risparmio e fanne un obiettivo per finanziare completamente il tuo fondo emergenze.
Da fare: Mantieni i risparmi liquidi
Quando si tratta di decidere dove custodire il tuo fondo emergenze, è importante assicurarsi che i risparmi siano facilmente accessibili (e senza penalità) se hai bisogno di accedervi.
In generale, questo si traduce nell’aprire un conto di risparmio ad alto rendimento in quanto ti concede la possibilità di accedere facilmente ai fondi mentre guadagni anche qualche interesse. Tuttavia, guadagnare interessi non dovrebbe essere l’obiettivo primario quando si tratta di costruire il fondo emergenze.
“Il tuo obiettivo primario dovrebbe essere mantenere i soldi al sicuro e liquidi,” dice Scott Schleicher, senior financial adviser presso Personal Capital a Denver.
Schleicher consiglia ai risparmiatori di leggere il piccolo stampato quando scelgono un conto e cercare avvertenze come:
- Limiti di prelievo
- Restrizioni di prelievo
- Commissioni per prelievo
Oltre a scegliere un conto liquido, scegliere un conto separato per custodire i risparmi, in generale, è un’idea intelligente.
“Tenere questi soldi nello stesso posto li rende troppo facili da intaccare per bisogni non di emergenza.” dice Annette Hammortree, CLTC, RICP, titolare di Hammortree Financial con sede a Crystal Lake, Illinois.
Per vedere quale conto di risparmio ad alto rendimento potrebbe essere giusto per te, controlla la recensione completa di Bankrate delle offerte di varie banche.
Da fare: Cerca di tagliare o negoziare le spese dove puoi
Anche se la recessione non ha influito negativamente sulle tue finanze, è ancora un’idea intelligente valutare le tue spese e cercare opportunità dove puoi tagliare la spesa o negoziare le bollette.
“Il percorso più diretto verso risparmi aumentati spesso implica tagliare o eliminare certe spese,” dice Greg McBride, CFA, chief financial analyst di Bankrate. “Rivaluta i tuoi bisogni e il tuo stile di vita per identificare opportunità di ridurre le spese.”
Ciò significa fare l’inventario di tutte le tue spese ricorrenti e identificare cosa è una spesa necessaria e cosa non lo è.
Dopo aver identificato le spese che puoi tagliare, guarda dove potresti essere in grado di abbassare i pagamenti mensili tramite negoziazione. Per esempio, bollette di cellulare e TV via cavo sono spesso negoziabili.
Da fare: Mantieni la motivazione
Secondo uno studio di maggio 2020 dell’American Psychological Association, il 70% degli americani ha riportato l’economia USA come uno dei principali fattori di stress nella loro vita.
Questa informazione non dovrebbe sorprendere dato l’anno che abbiamo avuto, ma è anche un problema non esclusivo del 2020 — l’argomento denaro riesce sempre a essere in cima alla lista dello stress.
Se sei uno del 70% stressato, sappiamo che può essere difficile restare motivati. Gli esperti consigliano che la chiave per motivarsi è escogitare un piano d’attacco.
Alcuni altri consigli che potresti trovare utili includono:
- Impostare obiettivi (anche divertenti)
- Trarre ispirazione dal successo di chi ti sta intorno
- Cambiare il modo in cui pensi al debito
- Essere disposto ad accettare gli errori che commetti lungo la strada
Da non fare: Assumere debiti extra per acquisti grandi e non necessari
Quando si tratta dei tuoi soldi e sopravvivere a una recessione, una grande trappola che dovresti cercare di evitare è accumulare debiti extra per acquisti grandi e non necessari.
“L’incertezza economica è un momento per ridurre i debiti e aumentare i risparmi, non il contrario.” dice McBride.
Questo è particolarmente importante da ricordare con le feste in arrivo poiché può essere tentante mettere regali su una carta di credito o rateizzare, e pagare dopo. Ma non ne vale la pena.
Assicurati di valutare la tua situazione finanziaria personale per vedere cosa puoi davvero permetterti. L’ultima cosa che vuoi è rischiare di cadere profondamente in debito, specialmente in tempi incerti, tutto per una stagione che va e viene.
Da non fare: Accumulare debiti ad alto interesse
Date l’anno difficile che molti di noi hanno affrontato, potresti essere costretto ad assumere qualche debito per permetterti le necessità. Anche se non è l’ideale, ci sono alcuni passi che puoi fare per attenuare il colpo.
Il primo passo è cercare di evitare i debiti ad alto interesse a tutti i costi, che è tipicamente associato alle carte di credito. Un modo per evitare questo è guardare carte di credito che offrono periodi promozionali introduttivi a interesse zero o trasferimenti saldo.
Anche se questi tassi bassi non dureranno per sempre, possono salvarti dall’accumulo di quantità travolgenti di interessi su acquisti essenziali mentre lavori per rimetterti in piedi.
Da non fare: Farti scoraggiare dai bassi tassi di risparmio
Non è un segreto che i tassi d’interesse per i risparmiatori sono a livelli deludenti e mentre questo non è l’ideale per far crescere i tuoi rendimenti, non dovrebbe scoraggiarti dal parcheggiare almeno alcuni dei tuoi risparmi in un conto che genera interessi.
“Vuoi risparmiare da qualche parte che sia accessibile E che renda qualcosa, anche in questo ambiente a bassi tassi,” dice Hammortree.
Anche se l’interesse non è l’obiettivo principale del risparmio emergenze, per il nostro punto precedente, è decisamente un bonus da considerare seriamente. I tuoi guadagni potrebbero non sembrare belli come un anno fa, ma è ancora “soldi gratis”, e a chi non piace che i propri soldi lavorino per loro?
Da non fare: Perdere di vista gli obiettivi finanziari a lungo termine
Quando si tratta di risparmiare, è importante considerare sia i tuoi obiettivi finanziari a breve che a lungo termine. Anche se potresti essere più concentrato solo sulla sopravvivenza ora, cerca di non dimenticare di pensare al tuo io futuro.
“La strada per la sicurezza finanziaria è risparmiare per emergenze e pensione, non solo uno a rischio dell’altro,” dice McBride.
Michele Lee Fine, RICP, CEO e fondatrice di Cornerstone Wealth Advisory a New York City, suggerisce di valutare il tuo portafoglio pensione per assicurarti che sia mirato alla tua età di pensione e tolleranza al rischio.
“Se sei più lontano dalla pensione, hai più tempo per superare e recuperare da volatilità di mercato e mercati in calo,” dice Fine. “Se sei più vicino alla pensione, assicurati di iniziare gradualmente a mitigare il rischio, guardando più a creare flussi di reddito passivo per il prossimo futuro che siano sostenibili.”
La linea di fondo è che la situazione finanziaria di ognuno è diversa e deve essere valutata a livello personale per poter aggiustare il piano di conseguenza.
-

Tasso di risparmio ideale: quanto basta davvero?
Risparmiare è una delle migliori abitudini finanziarie che possiamo imparare. È essenziale per raggiungere i nostri obiettivi. Molti di noi hanno iniziato a costruire seriamente il proprio fondo di e
-

Conti custodial per il college: guida completa
Quando si pensa al risparmio per il college, i piani 529 e i Coverdell Education Savings Accounts sono spesso le prime opzioni. Tuttavia, esistono situazioni in cui un conto custodial può essere utile
Articoli in Evidenza
- Conti deposito ad alto rendimento: vantaggi e rischi spiegati
- Proteggi le tue finanze: 5 cose da evitare durante una recessione
- 7 Strategie di Risparmio Efficaci per Raggiungere i Tuoi Obiettivi Finanziari
- Risparmio vs Investimento: Capire la Differenza e Far Crescere il Patrimonio
- Finanze a Prova di Recessione: Strategie di Risparmio Intelligenti
- Risparmio vs Investimento: Capire la Differenza Fondamentale
- Capire ed Evitare il Rimpianto da Risparmio: Una Guida
- Coverdell ESA: Guida al Conto di Risparmio Istruzione Agevolato
- Conti di Risparmio: Guida Completa su Come Funzionano e Massimizzare gli Interessi
- Come Scegliere il Conto di Risparmio Giusto: Guida Completa
-
 Risparmio vs Investimento: Capire le differenze chiave
Risparmiare e investire svolgono entrambi un ruolo importante nella costruzione di un futuro finanziario più luminoso. Entrambi sono buone abitudini da creare mentre lavori per costruire ricchezza. Ma...
-
 Risparmio vs Investimento: Capire le Differenze Fondamentali
Molti di noi immaginano conti di risparmio e conti di investimento azionario come mezzi per mettere da parte denaro e sperare di guadagnarci un po sopra. Ci sono, tuttavia, differenze cruciali nelle d...