
Valutazione dei Fondi Comuni: Strategie per Rendimenti Migliori
Sono un po' fissato con il Natale; ho persino una figlia che si chiama Noelle. Quindi questo periodo dell'anno può essere un po' deprimente per me. L'albero viene smontato, i CD di Bing Crosby vengono riposti, e smettono di arrivare i biglietti d'auguri. Riguardo a quest'ultimo, tuttavia, il vuoto nella mia cassetta della posta sarà presto riempito da un tipo diverso di notizia — sotto forma di rendiconti annuali dai miei conti d'investimento.
OK, non sono allegri come biglietti con foto di amici e parenti. Ma usare i vostri rendiconti di fine anno per dare al vostro portafoglio un controllo approfondito può ripagare, specialmente se scoprite modi per aumentare le vostre possibilità di rendimenti più alti. Per vedere il potenziale beneficio, date un'occhiata a questa tabella, che mostra quanto potrebbero diventare 10.000$, dati diversi tassi di rendimento e periodi di tempo. Come potete vedere, guadagnare altri due punti percentuali all'anno può aggiungere migliaia di dollari al vostro patrimonio netto.
| Rendimento Annuale | 5 anni | 10 anni | 15 anni | 20 anni |
|---|---|---|---|---|
| 6% | 13.382$ | 17.908$ | 23.966$ | 32.071$ |
| 8% | 14.693$ | 21.589$ | 31.722$ | 46.696$ |
| 10% | 16.105$ | 25.937$ | 41.772$ | 67.275$ |

Ahimè, non potete solo schioccare le dita e pompare i vostri rendimenti. La maggior parte degli investimenti implica assumersi rischi, che molti pensano come volatilità — gli alti e bassi che sperimenterete — ma preferisco pensarci come incertezza, nel senso che generalmente non sapete esattamente come si comporterà un investimento, il che può rendere cose come la pianificazione della pensione una sfida.
Tuttavia, c'è un modo per aumentare le vostre possibilità di guadagnare rendimenti più alti: sostituire i vostri fondi comuni in ritardo. Non è garantito che aumenti i vostri rendimenti, ma le prove suggeriscono che ci sono alcune caratteristiche comuni dei fondi che tendono a sovraperformare la maggior parte degli altri con obiettivi d'investimento simili.
Quindi, mentre rivedete i vostri rendiconti di fine anno, tenete a mente questi suggerimenti:
1. Considerate di sostituire i fondi a gestione attiva con fondi indicizzati
Come ho scritto di recente, circa il 70% dei fondi a gestione attiva (quelli che pagano persone vere per scegliere gli investimenti) sottoperformano fondi indicizzati comparabili (che semplicemente copiano un barometro di mercato come l'S&P 500). Nel 2014, il tasso di fallimento fu ancora più alto, rendendo l'anno scorso uno dei migliori per i fondi indicizzati in decenni.
2. Concentratevi sui costi
Le prove sono chiare: i fondi a costo inferiore tendono a sovraperformare quelli a costo superiore. Nel 2010, Morningstar analizzò quanto i rapporti di spesa e il sistema di rating proprietario a cinque stelle della società predicevano la capacità di un fondo di sovraperformare i suoi pari. La conclusione: "Se c'è qualcosa in tutto il mondo dei fondi comuni che potete portare in banca, è che i rapporti di spesa vi aiutano a prendere una decisione migliore. In ogni singolo periodo di tempo e punto dati testato, i fondi a basso costo battono quelli ad alto costo... Gli investitori dovrebbero fare dei rapporti di spesa un test primario nella selezione dei fondi. Sono ancora il predittore di performance più affidabile." Questo spiega gran parte della "salsa segreta" dei fondi indicizzati — il fondo a gestione attiva medio ha un rapporto di spesa 10-15 volte superiore a quello di un fondo indicizzato comparabile.
3. Confrontate mele con mele
Se ascoltaste solo i titoli, pensereste che il 2014 sia stato un anno fantastico per gli investitori. Dopotutto, l'S&P 500 e il Dow Jones Industrial Average hanno raggiunto massimi storici. Tuttavia, quegli indici si concentrano principalmente su grandi aziende statunitensi — Apple, General Electric, Johnson & Johnson, e così via. Tali tipi di investimenti hanno sovraperformato la maggior parte degli altri l'anno scorso. Quindi se confrontate, per esempio, un fondo small-cap con l'S&P 500 o il Dow, il fondo apparirà probabilmente come un ritardatario. Ma questo non significa che dobbiate sbarazzarvene. Infatti, storicamente, le small-cap hanno sovraperformato le large-cap nel lungo termine; semplicemente non accade ogni singolo anno. Quindi dovreste invece confrontare il fondo con altri fondi small-cap per vedere se vale la pena tenerlo.
4. Confrontate mele con pommes — è il francese per "mele" — con attenzione
L'anno scorso, il mercato azionario statunitense ha sovraperformato i mercati di tutti gli altri paesi sviluppati, che collettivamente sono scesi del 3,9%, rispetto al guadagno del 13,7% dell'S&P 500. Standard & Poor's monitora la performance di 48 mercati azionari globali, e 30 di essi erano in calo nel 2014.
Quindi, più denaro avevate in un fondo azionario internazionale l'anno scorso, più probabile che il vostro portafoglio non abbia eguagliato l'S&P 500 — anche se è un buon fondo. Considerate la performance di Dodge & Cox International, che fu essenzialmente piatta l'anno scorso. Se vi ancoravate al rendimento a due cifre dell'S&P 500, potreste concludere che il fondo Dodge & Cox fa schifo. Ma il suo misero rendimento dello 0,1% lo collocò effettivamente nel top 9% dei fondi esteri large-cap nel 2014, secondo Morningstar. Poiché la maggior parte degli altri fondi internazionali persero denaro, fare un piccolo profitto fu eccezionale.
Vi starete chiedendo: "Significa che non dovrei investire in azioni internazionali?" No, almeno non secondo me. Ci saranno momenti in cui le azioni non statunitensi trionferanno, come nella maggior parte del primo decennio degli anni 2000. Sarebbe grandioso se potessimo predire quali investimenti avranno la performance migliore anno per anno, ma la storia dimostra che è impossibile. La soluzione per la maggior parte delle persone è avere un portafoglio molto diversificato — che includa azioni di tutte le dimensioni da tutto il mondo — così che quando un investimento è giù, un altro è su, o almeno non giù quanto il primo. Tuttavia, la parte "giù" fa parte dell'accordo. Una delle mie citazioni preferite viene dal consulente finanziario di Pittsburgh Louis Stanosolovich: "Se non state perdendo denaro da qualche parte nel vostro portafoglio, non siete abbastanza diversificati."
I dettagli pratici del confronto di quelle mele
Il posto migliore per analizzare i vostri fondi è Morningstar.com, che classifica la performance di un fondo rispetto ad altri fondi con un obiettivo d'investimento simile. Inserite il ticker a cinque lettere del fondo nel campo "Quote" in cima al sito, poi cliccate su "Performance" e scorrete fino alla riga "Rank in Category" nel box "Trailing Total Returns". Più basso il numero, meglio è. Per esempio, un 6 indicherebbe che la performance del fondo si colloca tra il top 6% dei fondi che investono in tipi simili di asset.
Mentre valutate i vostri fondi, tenete a mente questi punti:
- Guardate oltre il rendimento a un anno al rendimento a cinque anni o più lungo.
- Solo perché un fondo ha chiuso nella metà superiore o anche nel quarto superiore degli altri fondi non significa necessariamente che abbia battuto un fondo indicizzato comparabile.
- Una porzione significativa dei fondi con performance top in un periodo non duplica la loro "top-ness" durante il periodo successivo. Ma la performance vale comunque la pena considerarla se state cercando di sostituire un fondo ad alto costo e bassa performance, specialmente se un fondo indicizzato a basso costo non è disponibile come spesso accade nei piani sponsorizzati dal datore di lavoro come i 401(k).
- Mentre le tasse dovrebbero raramente essere la ragione principale per tenersi un cattivo investimento, dovreste comunque essere consapevoli delle conseguenze se state vendendo un fondo in un conto tassabile.
Buona fortuna, e che i vostri fondi vadano meglio nel 2025!
-
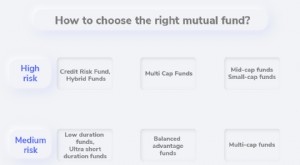
Scegliere i fondi comuni giusti in India: guida completa
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte dinvestimento, ecc. da parte dellinvestitore. Lasset può essere mappato s
-
Fondi comuni di investimento: guida completa
I fondi comuni di investimento sono strumenti finanziari che consentono di investire in modo diversificato affidando la gestione a un professionista. Il fondo raccoglie il denaro di più investitori e
Articoli in Evidenza
- Revisione del Fondo Pensione: Un Controllo Veloce di 15 Minuti
- Performance dei Fondi Comuni: Le Strategie di Asset Allocation
- Reddito da Fondi Comuni: 4 Metodi Chiave di Guadagno
- Deviazione Standard nei Fondi Comuni: Guida Completa
- Liquidità dei Fondi Comuni: Quanto Facilmente Puoi Accedere ai Tuoi Investimenti?
- Capire i Rendimenti Volatili dei Fondi Comuni: Guida Completa
- Massimizzare la Crescita Pensione: Investire in Fondi Comuni tramite IRA
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Capire il Pricing dei Fondi Comuni: Guida per Investitori
- Investire in fondi comuni online: guida passo-passo per l'India
-
 Fondi Comuni di Investimento: Guida per Principianti
Se avete un po di contanti in un conto di risparmio, avete appena ottenuto un buon lavoro con uno stipendio che lascia spazio a risparmi extra, o avete iniziato a pianificare la pensione, potreste vol...
-
 Investire in fondi comuni: guida completa per principianti
I fondi comuni sono un modo facile per investire in un ampio portafoglio di azioni, obbligazioni e altri titoli. Non hai bisogno di passare molto tempo a scegliere azioni individuali e fare operazioni...