
Strategie di Risparmio per l'Università dei Figli: Assicura il Loro Futuro
I figli sono carini. Fanno rumori buffi. Cantano canzoni adorabili. E non appena diventano abbastanza grandi per l'università, potrebbero benissimo prosciugarti di ogni centesimo dei tuoi sudati risparmi. Per questo, se stai pianificando di avere figli o ne hai già uno o due, devi iniziare a risparmiare per la loro istruzione.
Una volta che i tuoi figli vengono al mondo, dovresti assolutamente approfittare della manna governativa per il risparmio educativo, il RESP, o Piano di Risparmio per l'Istruzione Registrato. La parte davvero incredibile di questo piano sono i soldi gratis — un programma governativo chiamato Canada Education Savings Grant (CESG) pareggerà una porzione del tuo investimento annuale — 20% fino a 2.500 $, o 500 $ l'anno fino a un massimo vita di 7.200 $. (Anche se il CESG non contribuirà con una percentuale, sei benvenuto a contribuire molto più di 2.500 $ l'anno — fino a un massimo vita di 50.000 $ per figlio.) I RESP possono essere investiti come preferisci — gli ETF di Wealthsimple, per esempio, sono un'opzione fantastica.
Oltre ai soldi gratis del governo, l'altra cosa fenomenale dei RESP è la crescita esentasse. Qualsiasi guadagno d'investimento in un conto RESP non sarà tassato. Chiunque può aprire un RESP — mamma, papà, nonna, Babbo Natale, se ha accesso al numero di assicurazione sociale del bambino. Una volta che il tuo ex-bambino arriva all'università o scuola professionale, il conto può pagare retta, libri, o spese di vita. E se tuo figlio sceglie di rinunciare all'istruzione superiore, il contenuto di un RESP può essere trasferito a un fratello senza penale. Se non c'è nessun fratello a cui trasferire, non perdi i tuoi soldi — però dovrai restituire i soldi gratis del CESG, e pagare tasse su qualsiasi crescita dell'investimento RESP.
-

Risparmiare per l'anticipo: guida passo passo alla casa
Quanto risparmiare per lanticipoLa somma necessaria dipende dal prezzo della casa e dal tipo di mutuo. Molti puntano al 20 percento, ma esistono soluzioni con anticipi inferiori. È importante stimare
-

Risparmiare per il college dei figli: strategie e strumenti
Mandare i figli al college è un obiettivo importante per molte famiglie, ma i costi possono essere elevati. Pianificare presto e scegliere gli strumenti giusti può rendere questo traguardo più accessi
Articoli in Evidenza
- Risparmio previdenziale: la guida per ogni età
- Strategie di Risparmio Pensionistico Durante la Disoccupazione: Una Guida
- 7 passi per risparmiare per l'auto: il tuo piano completo
- Raggiungere i Tuoi Obiettivi Finanziari: Guida Pratica alla Pianificazione Realistica
- Strategie Intelligenti per Risparmiare per un'Auto | Pianificazione Finanziaria
- Gestione Soldi Intelligente per Studenti Universitari: Strategie di Risparmio Provate
- Pianifica la Vacanza dei Tuoi Sogni: Guida Passo-Passo al Risparmio
- Guida al Risparmio per il Matrimonio: Un Approccio Pratico
- Risparmiare per l'Università: 5 Strumenti per Garantire il Futuro di Tuo Figlio
- Risparmio e Spesa Pensionistica: La Guida del CEO per la Libertà Finanziaria
-
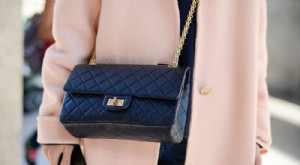 Il Sogno Chanel: Guida per Risparmiare e Comprare la Classic Flap
Questo post contiene link affiliazione da brand che usiamo e amiamo per far crescere Clever Girl Finance. Vedi nostre informative per dettagli. Fonte immagine: www.designer-vintage.com Tutte abbiamo ...
-
 Fondo di emergenza: quanto risparmiare e dove tenerlo
Il fondo di emergenza è una delle basi più importanti della salute finanziaria. Serve a proteggerti da spese impreviste, come problemi medici, riparazioni auto o perdita del lavoro, evitando di ricorr...