
Conti di risparmio vs CD: quale scegliere?
Conto di risparmio o certificato di deposito?
Conti di risparmio e certificati di deposito possono entrambi aiutare a raggiungere obiettivi finanziari. La scelta dipende dalla necessità di accesso al denaro, dagli obiettivi e dalla propensione a mantenere i fondi vincolati per un certo periodo.
Differenze principali
Conto di risparmio
Il conto di risparmio è una delle forme più semplici per depositare denaro in modo sicuro e ottenere un piccolo interesse. Puoi prelevare quando vuoi, anche se alcune banche limitano il numero di operazioni mensili. Spesso sono previste commissioni di gestione, talvolta eliminabili rispettando determinati requisiti.
Negli Stati Uniti, i depositi sono generalmente tutelati fino a 250.000 dollari per depositante e istituto.
Certificato di deposito
Un certificato di deposito, o CD, offre solitamente un tasso fisso più alto rispetto a un conto di risparmio tradizionale. In cambio, ti impegni a lasciare il denaro vincolato per un periodo prestabilito, spesso da pochi mesi ad alcuni anni.
Se ritiri prima della scadenza, potresti pagare una penale. Alcuni prodotti prevedono opzioni senza penale, ma è importante leggere attentamente condizioni e caratteristiche.
Come vengono determinati i tassi
Nei conti di risparmio, il tasso può essere variabile e cambiare nel tempo. Alcune banche offrono condizioni migliori in base al saldo, ai conti collegati o alla partecipazione a programmi fedeltà.
Nei CD, il tasso è generalmente fisso per tutta la durata del vincolo. Il livello dipende dalle condizioni di mercato al momento dell’apertura, dalla durata e dall’importo depositato.
Quando i tassi salgono, vincolare denaro a lungo termine può far perdere opportunità migliori. Quando i tassi scendono, un tasso fisso più alto può invece risultare vantaggioso.
Quando usare un conto di risparmio
Il conto di risparmio è adatto a:
- iniziare a risparmiare per obiettivi a breve termine;
- costruire un fondo di emergenza;
- prepararsi a una spesa importante entro uno o due anni;
- insegnare ai figli le basi della gestione del denaro.
Quando usare un CD
I CD possono essere utili per:
- obiettivi a medio-lungo termine;
- spese pianificate, come matrimonio, tasse universitarie o anticipo casa;
- diversificare un portafoglio con strumenti a basso rischio.
Una strategia nota come “scala dei CD” consiste nell’acquistare più certificati con scadenze diverse. Questo permette di avere accesso periodico ai fondi e di approfittare di tassi potenzialmente più alti.
Altre opzioni
- Conti di risparmio ad alto rendimento: spesso offerti da banche online, possono garantire tassi più elevati grazie a costi operativi inferiori.
- Conti money market: combinano caratteristiche di conti di risparmio e conti correnti, con interessi solitamente più alti e talvolta strumenti di pagamento limitati.
Non è necessario scegliere una sola soluzione. Una combinazione di conti di risparmio, conti ad alto rendimento e CD può adattarsi meglio a obiettivi diversi.
Le informazioni fornite hanno finalità educativa e non costituiscono consulenza finanziaria personalizzata.
-
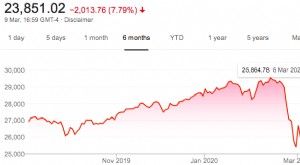
L'Impatto del COVID-19 sui Mercati: Le Banche Centrali Possono Ripristinare la Fiducia?
Fino a poco tempo fa, gli investitori godevano di guadagni sostanziali da un forte mercato toro in titoli che essenzialmente iniziò nelle profondità della crisi finanziaria del 2007-09. Con i mercati
-
Voli Gratis con Delta SkyMiles: Guida a Guadagno e Utilizzo Miglia
Una volta che sapete come guadagnare miglia Delta, ottenere voli gratis è un gioco da ragazzi. Con rotte che coprono gran parte del paese e numerose destinazioni internazionali, Delta Air Lines è una
Articoli in Evidenza
- Erogazione (Disbursement): Definizione, Tipologie e Importanza Aziendale
- Conti di Risparmio ad Alto Rendimento: Guida Completa per Guadagnare di Più
- Indipendenza finanziaria e pensionamento anticipato: sfatare i miti comuni
- Capire il Rischio d'Investimento: L'Analogia Pecore e Lupi
- Auto a Basso Consumo: 3 Alternative per Ridurre i Costi Carburante
- Guardare FOX Senza Cavo: La Guida Completa
- Trasporti per le Vacanze: Scegliere il Metodo di Viaggio Migliore per la tua Gita
- La vera origine dei fondi indicizzati: oltre John Bogle
- Recensione BeFrugal: Vale la Pena il Cashback?
- Crociera low-cost: 4 strategie per godertela senza svuotare il conto
-
 Rafforzare la leadership del Consiglio in un contesto aziendale dinamico
Di Andrew Kakabadse I Consigli di amministrazione sono spesso bersagli facili per i critici. Di seguito, Andrew Kakabadse discute come rendere i Consigli efficaci, sostenendo che gli amministratori d...
-
 Numeri Conto Corrente e Sicurezza: Rischi, Truffe e Precauzioni
Una volta comoda alternativa al contante, lassegno bancario è oggi una potenziale miniera dinformazioni per i criminali. Il numero del conto corrente è stampato in basso su ogni assegno, quindi ogni c...