
Capire i credit score: guida completa a prestiti e credito
Che cos'è un credit score
Il credit score è un indicatore numerico che riassume il rischio associato a un richiedente. Viene usato da banche, finanziarie e altri operatori per valutare affidabilità e condizioni di credito. In Italia il sistema è diverso da quello statunitense, ma il concetto resta simile: la storia dei pagamenti e l'indebitamento contano molto.
Cosa significa un buon punteggio
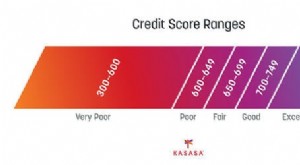
Nei modelli più diffusi, un punteggio sopra 670 è generalmente considerato buono. Tuttavia, la soglia può variare in base al modello e al prodotto richiesto.
| Categoria | Intervallo indicativo |
|---|---|
| Molto scarso | 300-579 |
| Discreto | 580-669 |
| Buono | 670-739 |
| Molto buono | 740-799 |
| Eccellente | 800-850 |
Modelli di valutazione
FICO
È uno dei modelli più antichi e utilizzati. Considera soprattutto puntualità dei pagamenti, utilizzo del credito, età della storia, varietà dei prodotti e nuove richieste.
VantageScore
È un modello alternativo che analizza anche l'andamento dell'utilizzo del credito nel tempo. Il punteggio può differire leggermente rispetto ad altri modelli.
Cosa conta di più
- Cronologia dei pagamenti: pagare puntualmente è il fattore più importante.
- Utilizzo del credito: usare una quota bassa del credito disponibile aiuta il punteggio.
- Età del credito: una storia più lunga può essere vista positivamente.
- Mix di credito: avere diverse tipologie di credito, se gestite bene, può rafforzare il profilo.
- Nuove richieste: troppe richieste ravvicinate possono segnalare rischio.
Come migliorare il punteggio
- Paga bollette e rate nei tempi previsti.
- Mantieni bassi i saldi sulle carte.
- Evita richieste multiple nello stesso periodo.
- Controlla eventuali errori nelle segnalazioni.
- Non chiudere conti positivi senza una ragione valida.
- Se non hai storia, usa strumenti di base come carte garantite o piccoli prestiti, se adatti al tuo Paese.
Cosa non influisce direttamente
In molti sistemi non contano direttamente reddito, età, stato civile, religione, provenienza o attività bancarie quotidiane. Tuttavia, questi elementi possono essere valutati separatamente nella decisione finale.
Domande frequenti
Serve un punteggio alto per un mutuo?
Spesso sì, ma non è l'unico elemento. Reddito, stabilità lavorativa, risparmi e rapporto rata/reddito sono decisivi.
Posso ottenere una carta senza storia creditizia?
In alcuni casi sì, soprattutto con carte garantite o prodotti base. Verifica disponibilità e condizioni nel tuo mercato.
Controllare il proprio punteggio lo peggiora?
No, se usi strumenti dedicati. Il controllo personale è generalmente distinto dalle richieste formali di credito.
In sintesi
Il credit score è una fotografia sintetica della tua affidabilità finanziaria. Non è immutabile: puoi migliorarlo con comportamenti coerenti, pagamenti puntuali e un uso prudente del credito. Capire i fattori che lo compongono ti aiuta a prendere decisioni più consapevoli e a ottenere condizioni migliori.
-
Capire e migliorare il tuo punteggio di credito: una guida completa
Se non hai ancora fatto domanda per un prestito auto o un mutuo, potresti non pensare granché al tuo punteggio di credito. E non sei solo: più della metà degli americani non ha controllato il proprio
-

Requisiti di punteggio di credito per il prestito auto: cosa devi sapere
Tutti sanno che le auto sono costose (per non parlare delle imposte sulle vendite), ma raramente le persone sanno quanto il loro punteggio di credito influisca sul prezzo finale che pagano. Permetterc
Articoli in Evidenza
- Punteggio credito per affittare: Cosa cercano i proprietari e come migliorare
- Capire il Credito: Guida Completa per i Consumatori
- Prestiti studenteschi privati: una guida completa per finanziare il college
- Child Tax Credit 2021-2022: requisiti e benefici spiegati
- Punteggio di credito: guida completa per capirlo e migliorarlo
- Capire il Credito: Guida Completa per Costruire e Mantenere un Buon Punteggio
- Le SPAC spiegate: Guida alle Special Purpose Acquisition Companies
- Buoni propositi finanziari per il 2019: Raggiungi i tuoi obiettivi monetari
- Capire le Richieste di Credito e il Loro Impatto sul Punteggio FICO
- Carte di credito per reddito basso: guida completa
-
 Prestiti personali con buon credito (670-739): tassi e opzioni
Con un buon credito iniziano a succedere cose belle: puoi prendere in prestito a tassi bassi e qualificarti per le migliori carte rewards. Ecco la nostra guida ai prestiti per chi ha buon credito. Il ...
-
 Carte di credito: guida ai tipi e alle caratteristiche principali
Le carte di credito non sono tutte uguali. Esistono prodotti pensati per viaggiare, accumulare cashback, costruire credito, trasferire saldi o finanziare acquisti. Capire le differenze aiuta a sceglie...