
Capitalizzazione del Prestito: Capire gli Interessi Maturati
Il saldo di un prestito è composto da due elementi principali: il capitale, ovvero l'importo preso in prestito, e gli interessi, che maturano regolarmente sul capitale. La capitalizzazione del prestito avviene quando gli interessi maturati e non pagati vengono aggiunti al capitale. Questo può accadere una sola volta durante la vita del prestito all'inizio del rimborso, o a intervalli regolari, ad esempio dopo una sospensione o su base annuale.
Contesto
La capitalizzazione è più comune nei prestiti studenteschi, sebbene altri tipi di prestiti possano prevederla. Affinché un prestito sia capitalizzato, deve avere interessi che maturano durante un periodo in cui il mutuatario non effettua pagamenti. Poiché è frequente che gli studenti differiscano i pagamenti durante gli studi, gli interessi maturano sul saldo e vengono capitalizzati prima che lo studente inizi i pagamenti regolari.
Significato
La capitalizzazione degli interessi aumenta il costo del rimborso del prestito. Il nuovo capitale è più alto e gli interessi successivi vengono calcolati su questo nuovo saldo. Il mutuatario deve destinare gran parte della rata mensile non solo a rimborsare il saldo più alto, ma anche a pagare gli interessi extra su questo saldo maggiore.
Esempio Pratico
Immagina che uno studente abbia preso in prestito 3.000€ al 6,8% di interesse per il primo anno di università. Ogni mese maturano 17€ di interessi. Se lo studente rimane all'università per tre anni e nove mesi, maturano 765€ di interessi. Altri 102€ maturano durante i sei mesi di grazia post-laurea. All'inizio del rimborso, gli 867€ di interessi vengono aggiunti al capitale di 3.000€, portando il nuovo capitale a 3.867€. Ora la rata mensile di interessi sale a 21,91€. Su un piano decennale, la rata per 3.000€ sarebbe stata 34,52€, mentre per 3.867€ è 44,50€, ovvero il 29% in più.
Consigli per Evitare la Capitalizzazione
Per evitare che gli interessi non pagati vengano aggiunti al capitale, pagali prima della capitalizzazione. Nei prestiti studenteschi, la capitalizzazione avviene alla fine del periodo di grazia, solitamente sei mesi dopo la fine degli studi. Effettua pagamenti degli interessi durante gli studi o nel periodo di grazia per estinguerli prima che vengano capitalizzati. Ad esempio, con un prestito di 10.000€ al 6,8%, i pagamenti mensili di soli interessi sono 56,67€. Se puoi permetterti questi pagamenti durante gli studi, all'uscita dovrai solo i 10.000€ originari.
-
Interessi: Costi e Rendimenti di Prestiti e Investimenti
Linteresse si riferisce al costo del prendere in prestito denaro o al rendimento per il prestare denaro. Tipicamente, le banche applicano interessi sul denaro preso in prestito, oltre al rimborso del
-

Prestiti a interesse precalcolato: cosa sono e cosa devi sapere
Promemoria: è un altro trucco che i finanziatori usano per riempirsi le tasche a tue spese. Probabilmente fai attenzione al tasso di interesse quando richiedi un prestito, e se sei accorto controlli a
Articoli in Evidenza
- Prestiti su titolo di casa: come funzionano e cosa considerare
- Amministratore del prestito: comprendere ruolo e responsabilità
- Comprendere i Prestiti Primari: Definizione e Vantaggi
- Garante del prestito: definizione, responsabilità e vantaggi
- Prestiti a Saldo Decrescente: Guida Completa
- Prestiti Garantiti da Depositi (Cash-Secured Loans): Funzionamento e Vantaggi
- Capire i Prestiti Bancari: Tipi, Termini e Funzionamento
- Mutui High-Balance: Guida ai Prestiti Sopra i Limiti Convenzionali
- Prestiti per Donazione: Implicazioni Fiscali e Considerazioni Legali
- Bullet Loan (Prestito Pallottola): Rischi, Vantaggi e Funzionamento
-
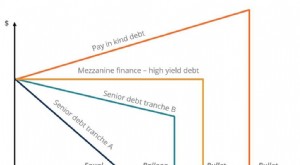 Prestito Bullet: Struttura, Rischi e Vantaggi
Un prestito bullet è un tipo di finanziamento in cui il capitale preso in prestito viene rimborsato interamente alla scadenza del termine del prestito. In alcuni casi, gli interessi vengono aggiunti a...
-
 Interessi Differiti: Come Funzionano, Rischi e Trappole Nascoste
Linteresse differito (deferred interest) è unofferta commerciale su prestiti o acquisti rateali: il cliente non paga interessi per un periodo promozionale, a condizione di saldare lintero importo entr...