
Analisi degli scostamenti di budget: chiave per il controllo finanziario
La maggior parte delle aziende prepara budget per ogni attività e per le operazioni normali. A fine periodo, il budget è confrontato con costi e ricavi reali e le differenze analizzate. Questa "analisi degli scostamenti" (variance analysis) è cruciale nella contabilità direzionale, che produce informazioni previsionali (budget, misurazione performance) per aiutare i manager a formulare strategie, pianificare attività e valutare risultati.
Creazione del budget
Basandosi sulla contabilità finanziaria, i controller creano piani di budget per vari aspetti operativi, usati come guida per decisioni più informate. Mentre la contabilità finanziaria punta a conformità e registrazione, quella direzionale prevede e pianifica sviluppi futuri suggerendo azioni. Il budget fornisce la base per misurare e valutare i risultati reali.
Misurazione dei risultati
Confrontare risultati reali vs budget serve a monitorare e registrare le attività, per successive valutazioni. Il confronto mostra spesso uno scostamento (variance), favorevole o sfavorevole. In un budget costi, un reale inferiore al budget è favorevole; in un budget vendite, un reale superiore è favorevole.
Analisi dello scostamento
L'analisi identifica le cause della variazione tra reale e budget. Pianificare e misurare sono solo l'inizio. La direzione usa il report per capire le ragioni e raccomandare azioni correttive. Cause di scostamenti sfavorevoli: budget irrealistico o performance insufficienti.
Azioni correttive
L'analisi informa meglio i manager sull'operatività. Sapendo cosa ha funzionato e cosa no, possono adottare misure di rinforzo o correttive. Lo scopo: aggiungere valore tramite migliore pianificazione, monitoraggio, valutazione e controllo. La direzione può rivedere il budget (al rialzo o ribasso) per riflettere la realtà e implementare taglio costi o spinta alle vendite.
-
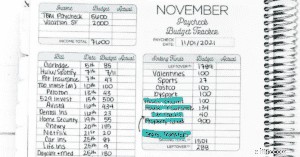
Budget con Penna e Carta: Perché È Meglio delle App (Per Principianti)
Quando si tratta di budget, ci sono molti mezzi tra cui scegliere. Le app popolari rendono il budget e il tracciamento delle spese più semplici che mai. A molti piace usare il classico foglio di calco
-
I Benefici Finanziari Inaspettati del Dare
Conosci cetrioli e cavolo riccio, aria fresca e acqua, tutte queste cose fanno bene. E donare? Beh, potrebbe essere come il cielo blu nel tuo budget e sole per la tua anima. Ci sono benefici del donar
Articoli in Evidenza
- Bilancio Familiare: Definizione e Come Crearlo
- Budget Aziendale: Guida Completa per la Pianificazione Finanziaria
- Bilancio in pareggio: definizione, componenti e importanza
- Budgeting spiegato: una guida completa per individui e aziende
- Crea un Budget: Raggiungi la Sicurezza Finanziaria e la Tranquillità
- Compagnie aeree low-cost: guida completa per risparmiare volando
- Viaggi Low Cost: La Gioia di Esplorare con un Budget Limitato
- Dal terrore del budget alla libertà finanziaria: una trasformazione personale
- Aumenta la Tua Ricchezza: 4 Vantaggi Chiave del Budget
- Budgeting 101: Capire e Creare un Budget Personale
-
 App per il budget: perché a volte conviene tornare a carta e penna
Il motivo per cui a volte il vecchio metodo di budgeting è migliore delle app. Sono una sostenitrice del budget. Ritengo che tutti dovrebbero avere un piano di spesa per usare il denaro nel modo più c...
-
 Perché il tuo budget non funziona? Errori comuni e soluzioni
Se fatici a rispettare il tuo budget, forse è ora di fare qualche cambiamento. Seguire un budget è una delle cose migliori per le tue finanze. Con un budget, eviti debiti, aumenti i risparmi e raggiun...