
Plusvalenze non realizzate secondo i principi GAAP
Il trattamento contabile delle plusvalenze non realizzate dipende dal tipo di investimento. Non tutti gli investimenti generano plusvalenze o minusvalenze non realizzate. Le obbligazioni detenute a scadenza, ad esempio, hanno di solito pagamenti prestabiliti e non generano variazioni impreviste di valore.
Titoli da negoziare
I titoli da negoziare sono investimenti che il management intende vendere o scambiare nel breve termine. Sono valutati al fair value e le plusvalenze o minusvalenze non realizzate sono rilevate nel reddito operativo. Per esempio, se un’azione aumenta di 5 dollari, si registra un incremento del titolo e una plusvalenza non realizzata.
Titoli disponibili per la vendita
I titoli disponibili per la vendita sono simili ai titoli da negoziare, ma il management li detiene per motivi diversi dalla negoziazione. Le variazioni non realizzate sono registrate nell’altro conto economico complessivo. Quando il titolo viene venduto, il risultato è riconosciuto nel reddito operativo.
Influenza significativa
Se una società detiene tra il 20% e il 50% di un’altra società, si presume influenza significativa. Le plusvalenze non realizzate vengono contabilizzate con il metodo azionario. L’investimento è considerato parte delle attività e il risultato può essere riconosciuto immediatamente nella quota attribuibile all’investitore.
Controllo
Se una società detiene più del 50%, esercita controllo. In tal caso, i bilanci devono essere consolidati. La società controllata viene incorporata nei conti della controllante. Se il controllo è già consolidato, non è necessaria un’ulteriore scrittura per la plusvalenza, perché lo stato patrimoniale e il conto economico includono già la società controllata.
-
Come Prezzare gli Articoli per una Vendita Ereditaria: Guida Completa
Prezzare correttamente gli oggetti per una vendita ereditaria richiede una combinazione di ricerca, buon senso e la capacità di separare il valore affettivo dal reale valore di mercato. Per articoli a
-
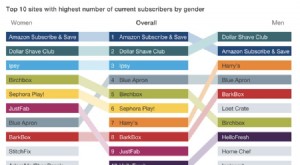
E-commerce in Abbonamento: Ricavi in Volo, +4.461% in 5 Anni
Non ditelo nemmeno ad alta voce: le subscription box non sono morte. Acclamate come la più grande strategia e-commerce a partire dal 2010, servizi come BirchBox, Trunk Club e Dollar Shave Club non han
Articoli in Evidenza
- Navigare le Sanzioni del Day Trading: Guida Completa
- Reddit e mercato azionario: analisi degli effetti settimanali
- Come comprendere e compilare un certificato azionario: guida passo per passo
- I migliori portafogli Bitcoin: opzioni sicure per conservare le criptovalute
- Investire in valute estere: diversificazione e gestione del rischio
- Beta: indicatore chiave del rischio azionario
- Capire le opzioni Put e Call: Guida per principianti
- Usare il 401(k) per spese mediche: guida alle opzioni
- Valutare le società immobiliari: guida a REIT e valutazione
- Valutazione del capitale proprio: guida per gli investitori
-
 Analisi degli Scenari: Guida Completa per Proteggere il Futuro della Tua Azienda
Nel business come nella vita, lunica certezza è lincertezza. Lanalisi degli scenari è un processo potente per navigare lincertezza del futuro analizzando i potenziali impatti aziendali di eventi futur...
-
 Rollover IRA: proteggi il tuo futuro e massimizza la pensione
Investi bene. Vivi un po’. Massimizzare la pensione richiede una gestione efficiente dei conti e una visione chiara. Se hai vecchi piani pensionistici, valuta il rollover in un IRA. Prima di trasferir...