
Comprendere la Strategia Beta-Trading di AQR: Un Approccio di Arbitraggio Statistico
AQR, un grande hedge fund fondato dal famoso investitore Cliff Asness, usa una strategia di arbitraggio statistico prendendo una posizione corta in azioni con beta alto e una posizione lunga in azioni con beta basso. Questa strategia è nota come "bet against beta". La teoria si basa su presunte inefficienze con il capital asset pricing model (CAPM), a causa di grandi fondi vincolati nel tipo di leva che possono utilizzare e nel rischio che possono assumere. Il beta è una misura statistica del rischio di un'azione individuale o portafoglio contro il mercato nel suo complesso. La frase "bet against beta" fu coniata da alcuni paper economici scritti dai creatori della strategia.
Punti Chiave
- AQR, un importante hedge fund con oltre 143 miliardi di dollari in asset sotto gestione al 2020, è noto per shortare azioni con beta alto e andare long su quelle con beta basso.
- La strategia di arbitraggio statistico è chiamata "bet against beta" ed è basata su presunte inefficienze del CAPM in cui i grandi fondi sono limitati nel tipo di leva che possono usare e nel rischio che possono prendere.
- Il beta si riferisce al rischio che non può essere diminuito diversificando il proprio portafoglio; azioni con beta alto sono più volatili e si muovono con il mercato; azioni con beta basso sono meno volatili del mercato o hanno volatilità non correlata al mercato.
- Il capital asset pricing model (CAPM) è un modello che dimostra il rendimento atteso su un asset.
- Una strategia bet against beta predice che asset con beta alto sono sopravvalutati e asset con beta basso sono sottovalutati, con i prezzi delle azioni che alla fine tornano in allineamento tra loro.
Beta
Il beta è una misura del rischio che non può essere ridotto dalla diversificazione. Un beta di uno significa che un'azione o portafoglio si muove esattamente in linea con il mercato più ampio. Un beta maggiore di uno indica un asset con volatilità più alta che tende a muoversi su e giù con il mercato. Un beta minore di uno indica un asset meno volatile del mercato o un asset con volatilità più alta non correlato con il mercato più ampio. Un beta negativo mostra un asset che si muove inversamente al mercato complessivo. Alcuni derivati come le opzioni put hanno beta costantemente negativi.
CAPM
Il CAPM è un modello che calcola il rendimento atteso su un asset o portafoglio. La formula determina il rendimento atteso come il tasso risk-free prevalente più il rendimento del mercato meno il tasso risk-free per il beta dell'azione. La security market line (SML) è un risultato del CAPM. Mostra un tasso di rendimento atteso come funzione del rischio non diversificabile. La SML è una linea retta che mostra il tradeoff rischio-rendimento per un asset. La pendenza della SML è uguale al premio per il rischio di mercato. Il premio per il rischio di mercato è la differenza tra il rendimento atteso su un portafoglio di mercato e il tasso risk-free.
Strategia Bet Against Beta
La strategia base bet against beta è trovare asset con beta più alti e prendere una posizione corta in essi. Allo stesso tempo, si prende una posizione lunga con leva in asset con beta più bassi. L'idea è che gli asset con beta più alto sono sopravvalutati e quelli con beta più basso sono sottovalutati. La teoria ipotizza che i prezzi delle azioni alla fine tornino in linea tra loro. Questa è essenzialmente una strategia di arbitraggio statistico con i prezzi degli asset che tornano al prezzo mediano rispetto al rischio. Questa mediana è definita come la SML.
Un principio fondamentale del CAPM è che tutti gli investitori ragionevoli investono il loro denaro in un portafoglio con il più alto rendimento in eccesso atteso per unità di rischio. Il rendimento in eccesso atteso per unità di rischio è noto come Sharpe ratio. L'investitore può poi usare la leva o ridurla basandosi sulle sue preferenze di rischio individuali. Tuttavia, molti grandi fondi comuni e investitori individuali sono vincolati nell'ammontare di leva che possono usare. Di conseguenza, hanno la tendenza a sovrappesare i loro portafogli verso asset con beta più alto per migliorare i rendimenti.
Questa inclinazione verso azioni con beta più alto indica che questi asset richiedono rendimenti aggiustati per il rischio inferiori rispetto ad asset con beta più basso. Essenzialmente, alcuni esperti credono che la pendenza della linea SML sia troppo piatta per il mercato statunitense rispetto al CAPM. Questo crea presuntamente un'anomalia di prezzo nel mercato in cui alcuni tentano di trarre profitto. Alcuni paper economici che fanno backtesting storico hanno mostrato Sharpe ratio superiori rispetto al mercato nel suo complesso.
Nell'esaminare questo fenomeno, AQR ha costruito fattori market-neutral betting against beta che possono essere usati per misurare questa idea. Come questione pratica, la performance di questa strategia soffre a causa di commissioni e altre spese di trading. Come tale, potrebbe non essere utile per investitori individuali. La strategia richiede probabilmente una grande quantità di capitale e accesso a bassi costi di trading per avere successo.
-
Smart beta: investimento tra attivo e passivo
Lo smart beta è un approccio di investimento che combina elementi della gestione passiva e attiva. L’obiettivo è replicare o migliorare un indice utilizzando regole trasparenti e sistematiche.OriginiI
-

IRA vs CD vs Money Market: scegliere l'investimento giusto per te
Non lo direste dalle lunghe file di acquirenti natalizi in lotta per tutto, dalle bambole Lalaloopsy Silly Hair agli iPad, ma i consumatori tremano ancora allo stato delleconomia. Linvestitore saggio
Articoli in Evidenza
- Beta Non Leverato: Calcolo, Significato e Importanza per gli Investitori
- Capire il Beta: Calcolo e Interpretazione per Investitori Azionari
- Capire il mercato azionario: una guida per principianti alle azioni
- Navigare i Mercati Orso: Strategie d'Investimento per la Crescita a Lungo Termine
- Investire 200.000 euro: strategie per la crescita del portafoglio
- Investire in Azioni: Guida per Principianti al Mercato Azionario Online in India
- Identificare i sell-off: una guida per gli investitori
- Decodificare il Beta Azionario: Guida Completa
- La Scala del Mercato dei Derivati: Un'Industria da Quadriliardi di Dollari
- Strategie di Trading Bitcoin: Guida per Principianti
-
 Proteggi il Tuo Portafoglio: Usare i Futures per la Protezione dai Ribassi di Mercato
I mercati future sono popolari tra molti trader attivi per almeno qualche ragione. Il trading future è, beh, sul futuro — cercare di valutare dove i prezzi per una certa merce, indice azionario o altr...
-
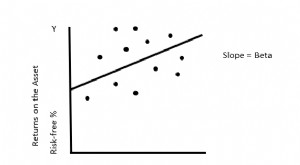 Beta Aggiustato: Una Misura Più Accurata del Rischio Azionario
Il beta aggiustato (adjusted beta) stima il beta futuro di un titolo. È un beta storico aggiustato per riflettere la tendenza del beta a essere mean-reverting — il beta del CAPM si sposta verso la med...