
Navigare la Volatilità dei Fondi Obbligazionari: Revisione della Crisi 2018-19
L'anno fiscale 2018-19 può essere definito al meglio come un anno orribile per i gestori di fondi obbligazionari.
Crisi ILFS, la conseguente conflagrazione nel settore NBFC, crollo dei prezzi delle azioni date in garanzia per titoli di debito emessi da certe società holding e sottoscritti da fondi comuni, e per finire, l'"esposé" di un sito web di giornalismo investigativo su presunta "diversione di fondi" su larga scala nelle mani del promotore di una società finanziaria per l'edilizia abitativa con forte esposizione ai fondi comuni sono alcuni dei colpevoli della situazione.
La maggior parte di queste ferite sono autoinflitte. I fondi comuni si sono affidati più a rating generosi forniti da agenzie esterne, piuttosto che a una rigorosa due diligence interna.
In uno scenario del genere, costruire un portafoglio di fondi comuni orientati al debito stabile è di utmost importanza.
In questo blog, spiegherò come costruire un portafoglio di fondi obbligazionari che vi dia rendimenti stabili su un breve periodo di tempo. Ma prima, sappiamo quanti tipi di fondi comuni orientati al debito sono disponibili nel mercato indiano.
Fondi Obbligazionari e loro Tipi
Un fondo obbligazionario è un tipo di fondo comune che investe la maggior parte del denaro raccolto dagli investitori in strumenti a reddito fisso come obbligazioni societarie, obbligazioni governative (sia statali che centrali), obbligazioni emesse da banche, certificati di deposito, buoni del tesoro, ecc.
Vari tipi di fondi obbligazionari disponibili nel mercato sono:
1. Gilt Fund
Nei gilt fund, gli investitori investono i loro soldi in titoli emessi sia dal governo centrale che da quello statale. Non c'è rischio associato ai gilt fund poiché questi sono sostenuti dal governo.
Tuttavia, non sono completamente privi di rischio e sono vulnerabili ai cambiamenti dei tassi di interesse. In effetti, per investimenti a lungo termine nel gilt fund, sono i più rischiosi di tutti gli altri fondi obbligazionari disponibili nel mercato a causa della loro sensibilità ai cambiamenti dei tassi di interesse.
2. Income Funds
Negli income fund, gli investitori investono i loro soldi in strumenti di debito come debenture societarie e titoli di stato. Gli income fund sono per investitori con un alto appetito per il rischio. Funzionano bene per investimenti a lungo termine poiché c'è un alto rischio di cambiamento dei tassi di interesse.
Quindi, investite in income fund se volete guadagnare dal cambiamento dei tassi di interesse su un periodo più lungo.
3. Monthly Income Plans (MIPs)
I MIPs sono una miscela di azioni (circa 10-15%) e titoli a reddito fisso. I MIPs sono adatti per investitori con un grande importo unico e che vogliono un reddito mensile sul loro investimento.
4. Short-Term Funds
Se volete investire per una durata più breve, diciamo 3-6 mesi, allora questi sono i migliori fondi obbligazionari per voi. I fondi a breve termine investono in documenti come Commercial Paper (CPs) e Certificate of Deposit (CDs).
5. Ultra Short Term Funds
Questi fondi investono in titoli di debito a breve termine con una piccola porzione di titoli a lungo termine. I rendimenti in questa categoria sono simili a quelli offerti dai fondi a breve termine.
6. Liquid Funds
Come suggerisce il nome, questi sono i fondi obbligazionari che possono essere facilmente convertiti in contanti entro un giorno lavorativo o due. I fondi liquidi investono in titoli del mercato monetario altamente liquidi come Commercial Paper (CPs), Buoni del Tesoro e Certificate of Deposit (CDs).
Investono in strumenti con un periodo di scadenza fino a 91 giorni. Tra tutti i fondi obbligazionari, i fondi liquidi forniscono i rendimenti più stabili. I fondi liquidi sono più adatti per investitori che hanno un importo in eccedenza inattivo nel conto di risparmio bancario.
7. Fixed Maturity Funds
Questi fondi hanno un periodo di maturità fisso, investendo in documenti con maturità corrispondente. Eliminano il rischio di cambiamento dei tassi di interesse tenendoli fino a maturità. Quindi, il NAV del fondo non è influenzato anche se i tassi di interesse salgono e scendono.
8. Dynamic Mutual Funds
I fondi dinamici passano aggressivamente tra fondi a breve e lungo termine. Questi fondi investono in tutte le classi di debito e strumenti del mercato monetario senza limite su maturità o tipo di investimento. I rendimenti sono tassati secondo la vostra fascia d'imposta se venduti prima di tre anni e dopo quello si applica l'imposta sulle plusvalenze a lungo termine.
9. Credit Opportunities
Questi sono simili ai fondi dinamici in quanto investono in debito che va dal breve al lungo termine con l'obiettivo di generare reddito da interessi elevato. Questi fondi sono adatti per investitori che sono disposti a correre un rischio per rendimenti più alti.
10. Fondi Ibridi Orientati al Debito
Come suggerisce il nome, investono principalmente in debito e una piccola parte del corpus in azioni. La parte azionaria del portafoglio fornirebbe rendimenti extra, ma l'esposizione li rende anche un po' rischiosi.
Come Costruire un Portafoglio di Fondi Obbligazionari Stabile?
La primissima cosa da decidere per costruire un portafoglio stabile è per cosa state investendo o qual è il vostro obiettivo di investimento.
Il recente disastro nel mondo dei fondi obbligazionari è stato doloroso, specialmente per gli investitori che hanno messo soldi in tali fondi con la presunzione di basso rischio e preservazione del capitale.
In uno scenario del genere, i documenti a breve scadenza stanno diventando attraenti e le case di fondi stanno allineando i loro portafogli di conseguenza.
Idealmente, starete meglio se impiegherete i vostri sudati soldi in fondi obbligazionari a breve termine; ma assicuratevi di dare la dovuta importanza al vostro orizzonte temporale di investimento, allocazione degli asset e diversificazione. Considerate di investire in fondi obbligazionari a breve termine per un orizzonte di investimento di 2-3 anni.
Se avete un orizzonte di investimento di 3-6 mesi e fino a 2 anni, i fondi ultra-short-term sarebbero i più adatti.
Se volete correre più rischio, investite in fondi obbligazionari gestiti dinamicamente con un orizzonte temporale di investimento superiore a 3 anni. Un orizzonte di investimento superiore a 3 anni vi darà anche un vantaggio fiscale aggiuntivo.
E se avete un orizzonte temporale estremamente breve (diciamo meno di 3 mesi), stareste meglio investendo in fondi liquidi. Questi fondi guadagnano un rendimento più alto e sono meno volatili. Sotto la funzionalità di riscatto istantaneo, disponibile per certi schemi liquidi, ci vogliono meno di 30 minuti per trasferire l'importo del riscatto sul vostro conto bancario.
Tenete sempre a mente che non dimenticate che investire in fondi obbligazionari non è privo di rischi.
Buon investimento!
-
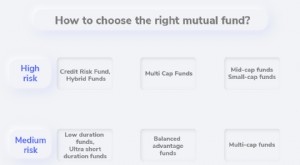
Scegliere i fondi comuni giusti in India: guida completa
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte dinvestimento, ecc. da parte dellinvestitore. Lasset può essere mappato s
-
Fondi comuni di investimento: guida completa
I fondi comuni di investimento sono strumenti finanziari che consentono di investire in modo diversificato affidando la gestione a un professionista. Il fondo raccoglie il denaro di più investitori e
Articoli in Evidenza
- Diversificare e Crescere: Capire i Fondi d'Investimento Internazionali
- Performance dei Fondi Comuni: Le Strategie di Asset Allocation
- Investire in Fondi a Rendimento Assoluto: Guida Completa
- Fondi Obbligazionari (Bond Funds): Guida Completa all'Investimento a Reddito Fisso
- Generare Reddito Passivo con i Fondi Comuni: Guida per Principianti
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Capire il Pricing dei Fondi Comuni: Guida per Investitori
- Scegliere il fondo obbligazionario giusto: guida completa per investitori
- Fondi Debito: Perché Sono Essenziali per un Portafoglio di Investimento Bilanciato
- Costruisci un Fondo di Emergenza Solido: Guida Passo-Passo per la Sicurezza Finanziaria
-
 Guida al Fondo di Emergenza: Costruisci Sicurezza Finanziaria e Tranquillità
Risparmi per le emergenze. Costruirli può sembrare scoraggiante per chiunque viva di stipendio in stipendio. Quando avevo 27 anni, andai in un outlet perché avevo solo voglia di comprare qualcosa di n...
-
 Investire in fondi comuni: guida completa per principianti
I fondi comuni sono un modo facile per investire in un ampio portafoglio di azioni, obbligazioni e altri titoli. Non hai bisogno di passare molto tempo a scegliere azioni individuali e fare operazioni...