
ULIP vs Fondi comuni: quale investimento è giusto per te?
In questi tempi moderni, quando nuove ed entusiasmanti opportunità di investimento si sono aperte, chiunque e tutti cercano di investire i loro soldi duramente guadagnati in un modo o nell'altro. Gli investitori sono sempre alla ricerca di modi di investimento che daranno loro i migliori rendimenti e li aiuteranno ad accumulare ricchezza nel corso del tempo. Investire di per sé è relativamente facile, ma scegliere dove investire è la parte confusa, specialmente per i nuovi investitori. In questo articolo, vi aiuteremo a capire e differenziare tra due opzioni di investimento dall'aspetto molto simile: i sempre popolari fondi comuni, e la Unit Linked Insurance Policy o ULIP.
Sia i fondi comuni che gli ULIP sono vie di investimento con alcune differenze chiave. Ma prima di immergerci nelle differenze, capiamo innanzitutto esattamente cosa sono i fondi comuni e le Unit Linked Insurance Policies.
Cos'è un fondo comune?
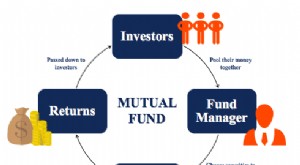
Un fondo comune è un veicolo di investimento che prima raccoglie fondi da più investitori. Una volta raccolto un corpus consistente, viene investito in vari strumenti finanziari come azioni, debito e altri titoli a reddito fisso. Sono gestiti da gestori di fondi specializzati che investono il denaro per conto degli investitori. I fondi comuni sono un'ottima opzione per gli investitori che non vogliono investire interamente nel mercato azionario direttamente ma vogliono un portafoglio più bilanciato che investa in fondi ad alto e basso rischio.
Cos'è il Unit Linked Insurance Plan?
Nonostante i confronti con i fondi comuni e a causa del termine stesso 'assicurazione' nel suo nome, è abbastanza chiaro che un ULIP è prima di tutto, uno schema di assicurazione sulla vita. È un piano di assicurazione sulla vita che fornisce copertura vita per il suo titolare e in caso di sua morte, il beneficiario riceve il beneficio per decesso come importo forfettario.
Perché è confuso con i fondi comuni se è un piano assicurativo? È qui che entra in gioco il 'Unit linked'. Vedete, un ULIP non è puramente un piano assicurativo. È un piano combinato in cui una parte del premio va nella componente assicurazione vita dell'ULIP mentre la parte rimanente viene investita molto come un fondo comune in vari titoli finanziari.
-
Assicurazione vita
La più grande differenza tra un ULIP e un fondo comune è che un ULIP fornisce una copertura assicurazione vita e un fondo comune no. Un fondo comune è uno strumento di investimento puro e se state investendo in loro ma volete anche una copertura vita, allora dovete acquistare una polizza assicurazione vita separatamente.
-
Periodo di blocco
Poiché un ULIP offre copertura vita, c'è solitamente un periodo di blocco di 3-5 anni prima del quale non potete riscattare il vostro investimento. I fondi comuni, d'altra parte, non hanno alcun periodo di blocco a meno che non abbiate investito in un ELSS (Equity Linked Savings Scheme), che avrà un periodo minimo di blocco di 3 anni.
-
Liquidità
La liquidità è la capacità del vostro investimento di essere convertito in contanti utilizzabili, liquidi. I fondi comuni sono altamente liquidi in quanto potete riscattarli molto velocemente se avete bisogno dei soldi e il vostro account sarà accreditato. Gli ULIP, d'altra parte, non sono molto liquidi a causa del periodo di blocco che viene con loro. La rinuncia al vostro ULIP comporterà pesanti oneri di interruzione che molto probabilmente mangeranno in qualsiasi rendimento che potreste aver aspettato.
-
Tassazione
Per quanto riguarda il risparmio sulle tasse, gli ULIP sono molto più vantaggiosi perché i premi che pagate sono deducibili fiscalmente fino a 1,5 lakh di rupie all'anno secondo la Sezione 80C dell'Income Tax Act. D'altra parte, i fondi comuni non sono deducibili fiscalmente a meno che non rientrino nell'ELSS o Equity Linked Savings Scheme.
-
Spese
Ci sono alcune spese che dovete sostenere sia negli ULIP che nei fondi comuni. Ma la cosa da notare è che queste spese possono essere più alte nel caso degli ULIP come onere di allocazione del premio, onere di amministrazione, commissioni di gestione del fondo, oneri di mortalità ecc. In confronto, i fondi comuni addebitano solo commissioni di gestione del fondo e onere di uscita.
-
Trasparenza
Quando si tratta di trasparenza dell'allocazione degli asset e delle spese, i fondi comuni sono più trasparenti nel rendere queste informazioni disponibili all'investitore. Gli ULIP, tuttavia, sono polizze complesse con componenti sia assicurative che di investimento e tendono a essere meno trasparenti su oneri nascosti e allocazione degli asset.
Contrariamente alla credenza popolare, c'è molta differenza tra ULIP e fondo comune, e si può scegliere tra queste opzioni per investire i propri soldi. Si riduce a quali sono i vostri requisiti. Se volete un'opzione di investimento a lungo termine, non vi preoccupate dei periodi di blocco e non avete una polizza assicurazione vita aggiuntiva, allora ULIP potrebbe essere un'opzione valida per voi. Ma se avete già un piano assicurazione vita in atto, e state cercando puramente di investire per guadagni a breve o lungo termine, allora i fondi comuni potrebbero essere migliori per voi.
-
Fondi Comuni di Investimento: Guida per Principianti
I fondi comuni di investimento sono pool di denaro raccolti da molti investitori per investire in azioni, obbligazioni o altri titoli. Sono detenuti da un gruppo di investitori e gestiti da profession
-
Fondi Comuni: Guida per Principianti all'Investimento per Crescita a Lungo Termine
A seconda dei vostri obiettivi finanziari, i fondi comuni possono essere uno strumento essenziale per raggiungere ricchezza a lungo termine. Sebbene tendano ad avere commissioni più alte e più requisi
Articoli in Evidenza
- ETF vs Fondi Comuni: Quale Investimento Scegliere?
- Capire i Fondi Comuni: Guida Completa
- Fondi segregati vs fondi comuni: differenze chiave
- Fund of Funds: vantaggi e rischi spiegati
- Fondi Azionari a Reddito: Bilanciare Crescita e Rendimento
- Fondi Comuni vs Hedge Fund: Differenze Chiave per l'Investitore
- Fondi Comuni "Peccaminosi" (Sin/Vice Funds): Rischi, Rendimenti ed Etica
- Tipologie di Fondi Comuni: Guida Completa alle Categorie d'Investimento
- Fondi Comuni: Guida per Principianti - Vantaggi, Rischi e Funzionamento
- Fondi Comuni: Guida Completa per Principianti - Dalle Basi alla Valutazione del Gestore
-
 Fondi comuni d'investimento: guida per principianti all'investimento diversificato
Molti investitori prudenti non vogliono correre rischi elevati quando investono i loro soldi. Invece di tuffarsi da soli nel profondo della piscina degli investimenti, che può essere un salto spavento...
-
 Fondi comuni vs azioni: quale scegliere? Guida completa
Chi desidera investire in borsa si trova spesso di fronte a una scelta: fondi comuni o azioni? Entrambe le soluzioni possono far parte di un portafoglio, ma hanno caratteristiche, costi e livelli di r...