
Scegliere lo Schema di Fondo Comune Giusto: Guida Completa
Ogni investitore ha motivi diversi per investire, in base a esigenze e obiettivi finanziari. Non esiste un'unica soluzione per tutti. Per rispondere a una vasta gamma di esigenze, esistono diverse categorie di fondi comuni che permettono di scegliere uno schema in base al rischio che si è disposti a prendere, l'importo investibile, gli obiettivi, l'orizzonte temporale, ecc.
Ad esempio, un investitore giovane può assumere più rischio e optare per un fondo azionario, mentre un pensionato potrebbe preferire un fondo obbligazionario con esposizione azionaria nulla o minima.
Allo stesso modo, un investitore di lungo termine potrebbe scegliere la via dei Piani di Accumulo (PAC/SIP) per beneficiare della permanenza investita, mentre un investitore istituzionale potrebbe parcheggiare fondi in eccesso in un fondo liquido per pochi giorni ottenendo buoni rendimenti.
I fondi comuni permettono di distribuire gli investimenti su varie classi d'attivo in base a profilo di rischio, esigenze e orizzonte. In base a struttura e obiettivo, si classificano in:
Categorizzazione per struttura
1. Schemi aperti (Open-Ended Schemes)
Questi fondi comprano e vendono quote in continuo durante l'anno, permettendo agli investitori di entrare e uscire a loro comodo. La caratteristica chiave è l'alta liquidità.
2. Schemi chiusi (Closed-Ended Schemes)
Il capitale in quote degli schemi chiusi è fisso e vendono un numero specifico di quote. A differenza degli aperti, non si possono comprare quote dopo la fine del periodo NFO (New Fund Offer). Nuovi investitori non possono entrare, né quelli esistenti uscire fino alla scadenza dello schema.
3. Schemi a intervalli (Interval Schemes)
Con caratteristiche di entrambi, permettono di negoziare quote a intervalli predeterminati.
Categorizzazione per obiettivo d'investimento
1. Schemi Crescita/Azionari (Growth/Equity Schemes)
Obiettivo: apprezzamento del capitale nel medio-lungo termine. Investono la maggior parte del corpus in azioni. Rischio comparativamente alto. Offrono opzioni come dividendo, apprezzamento capitale, ecc. L'investitore sceglie l'opzione nel modulo. I fondi permettono di cambiare opzione successivamente. Buoni per investitori con orizzonte lungo che cercano apprezzamento nel tempo.
2. Schemi Reddito/Obbbligazionari (Income/Debt Schemes)
Obiettivo: reddito regolare e costante. Investono in titoli a reddito fisso: obbligazioni, debentures corporate, titoli di Stato, strumenti monetari. Meno rischiosi degli schemi azionari. Non influenzati da fluttuazioni dei mercati azionari. Tuttavia, opportunità di apprezzamento capitale sono limitate. I NAV sono influenzati da variazioni dei tassi d'interesse: se i tassi scendono, i NAV tendono a salire nel breve e viceversa. Gli investitori di lungo termine possono ignorare queste fluttuazioni.
3. Fondi bilanciati (Balanced funds)
Obiettivo: sia crescita che reddito regolare, investendo in azioni e reddito fisso nelle proporzioni indicate nel documento d'offerta. Adatti a chi cerca crescita moderata. Generalmente 40-60% in azioni e strumenti debito. Sono influenzati da fluttuazioni delle borse, ma i NAV sono meno volatili dei fondi puramente azionari.
4. Schemi Monetari/Liquidi (Money Market/Liquid Schemes)
Anche questi sono fondi reddito, mirano a facile liquidità, preservazione del capitale e reddito moderato. Investono esclusivamente in strumenti brevi più sicuri: treasury bills, certificati di deposito, commercial paper, call money interbancario, titoli di Stato, ecc. I rendimenti fluttuano molto meno rispetto ad altri fondi. Adatti a investitori corporate e individuali per parcheggiare fondi in eccesso per brevi periodi.
-
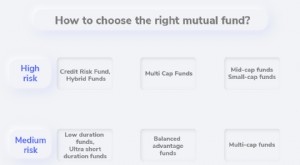
Scegliere i fondi comuni giusti in India: guida completa
La selezione di un fondo comune può basarsi su vari parametri come aspettative di rendimento, tolleranza al rischio, orizzonte dinvestimento, ecc. da parte dellinvestitore. Lasset può essere mappato s
-
Fondi comuni di investimento: guida completa
I fondi comuni di investimento sono strumenti finanziari che consentono di investire in modo diversificato affidando la gestione a un professionista. Il fondo raccoglie il denaro di più investitori e
Articoli in Evidenza
- Top 27 Fondi Comuni in Canada: Guida Completa
- Migliori Fondi Vanguard: Fondi Comuni ed ETF per Investitori
- Decodificare i Documenti dei Fondi Comuni: Guida per Principianti
- Performance dei Fondi Comuni: Le Strategie di Asset Allocation
- Scegliere un Fondo Comune di Crescita: Guida Completa
- Obbligazioni Municipal Tax-Free e Fondi Comuni: Guida per l'Investitore
- Market Timing nei Fondi Comuni: Perché Fallisce e Come Evitarlo
- Investire in Fondi Comuni: Guida Pratica per Principianti
- Migliori Fondi Comuni: Criteri di Scelta e Cosa Cercare nel 2024
- Capire il Pricing dei Fondi Comuni: Guida per Investitori
-
 Scegliere i Fondi Comuni: Guida per Principianti con 7 Consigli Chiave
Sul mercato ci sono migliaia di fondi comuni in qualsiasi momento. Come scegliere quello giusto? Sebbene possa sembrare difficile, non lo è se seguite il processo corretto.I fondi comuni permettono a ...
-
 Investire in fondi comuni: guida completa per principianti
I fondi comuni sono un modo facile per investire in un ampio portafoglio di azioni, obbligazioni e altri titoli. Non hai bisogno di passare molto tempo a scegliere azioni individuali e fare operazioni...