
Naked Call: Rischi e Strategie per Trader Esperti
Una naked call si verifica quando scrivi o vendi un'opzione call da sola. È definita "naked call" a causa del rischio di ribasso illimitato. Puoi anche comprare una call che ha un rischio limitato; rischieresti solo il prezzo della call stessa. La naked call che vendi, tuttavia, può facilmente diventare un'enorme passività nel tuo conto di brokeraggio. Ecco alcuni fattori da tenere a mente prima di scegliere questa strategia di trading.
Delta
Il delta della call è importante perché misura la sensibilità del prezzo allo strumento di investimento sottostante su cui si basa la call. Poiché il delta varia da -1 a 1, il delta si collocherà tra quei due numeri. Immaginiamo, per esempio, di decidere di fare trading su una naked call che ha un delta di 0,80 e vendiamo l'opzione; ciò significa che il delta è effettivamente -0,80. In altre parole, per ogni punto che il titolo sottostante sale, la nostra naked call perderà l'80% del valore che il titolo sottostante ha guadagnato. Poiché abbiamo venduto l'opzione, il conto può andare in negativo, il che significherebbe che dobbiamo più denaro del premio effettivamente incassato all'inizio.
Volatilità Implicita
La volatilità nel mercato è imprevedibile, ma poiché le opzioni sono derivati basati sul cambiamento di valore del mercato, la volatilità è il fattore principale nel pricing delle opzioni. Pertanto, maggiore è la volatilità, maggiori saranno i prezzi delle opzioni. Da un'altra prospettiva, le opzioni saranno più care se la volatilità sale drammaticamente. Un buon momento per vendere una naked call è quando la volatilità è alta e c'è un'aspettativa per una drammatica diminuzione della volatilità. Nota che la volatilità implicita è diversa dalla volatilità storica sperimentata nei mercati. La volatilità storica è la volatilità effettivamente sperimentata nei mercati, mentre la volatilità implicita è la volatilità futura attesa che è prezzata nei mercati delle opzioni. Strumenti statistici possono aiutare a decifrare quando i prezzi delle opzioni sono economici o cari basandosi su queste due misure statistiche: volatilità storica e volatilità implicita.
Periodo di Detenzione
Poiché la natura delle naked call è il tipo di trading più rischioso nelle opzioni, il periodo di detenzione deve essere breve. Inoltre, il tempo fino alla scadenza è anche un fattore chiave. Tipicamente, le opzioni naked non dovrebbero essere tenute per più di un paio di settimane.
Theta
Il theta della call è importante perché misura la sensibilità del prezzo dell'opzione in relazione allo scadere del tempo mentre l'opzione si avvicina alla sua data di scadenza. Il valore theta può essere positivo, ma la maggior parte delle volte è negativo, dato che l'opzione perde il suo valore temporale man mano che si avvicina alla scadenza. Maggiore è il theta negativo, più l'opzione perderà valore al giorno tenuto. Le migliori opzioni da scegliere sono quelle che scadono entro il prossimo mese o prima. Tutto il resto essendo uguale, si dovrebbe scegliere la call che ha il valore theta negativo più alto.
-
Opzioni call: fondamenti e strategie rialziste
Acquistare opzioni call è, per sua natura, unoperazione rialzista, che rappresenta una visione ottimistica sullaumento del prezzo delle azioni sottostanti. Con le notizie di mercato dominate da fenom
-
Guida al Budget per le Festività: Pianifica e Risparmia per la Stagione Festiva
Lautunno è arrivato, il momento in cui la nostra attenzione collettiva di solito si sposta verso le festività. Che si tratti di organizzare viaggi, pianificare feste o comprare regali, ottobre di soli
Articoli in Evidenza
- Volatilità degli Investimenti: Misura, Interpretazione e Uso Pratico
- Bakkt: Rivoluzionare le Crypto e Portare gli Asset Digitali nel Mainstream
- Blockchain e fiducia: elimina davvero la necessità di fidarsi?
- Timer Call Options: Volatilità Fissa nelle Opzioni Esotiche
- Bull Call Spread: Guida Completa per Investitori
- Strategia Bull Vertical Spread: Guida per Principianti al Trading Opzioni Redditizio
- Opzioni Call: Guida per Principianti alle Strategie di Acquisto Profittevoli
- Trading Put e Call: Strategie Essenziali e Consigli Pratici
- Opzioni: Guida per Principianti su Call e Put
- Fondi protetti: sono adatti ai tuoi obiettivi d'investimento?
-
 Naked Call: Strategia, Rischi e Rendimenti
Una naked call è un tipo di strategia opzionale dove un investitore scrive (vende) una call option senza la copertura del possesso del titolo sottostante. Linvestitore deve assumere il lato short dell...
-
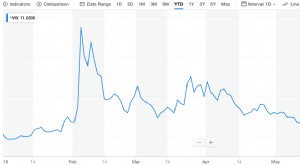 VIX spiegato: l'indice di volatilità del mercato azionario
Il VIX (CBOE Volatility Index), creato dal Chicago Board Options Exchange (CBOE), misura la volatilità attesa a 30 giorni del mercato azionario statunitense, basandosi sui prezzi delle opzioni sullind...