
Ammortamento Cumulto: Definizione, Calcolo, Conto Contro-Partita e Casi di Storno
L'ammortamento cumulato (accumulated depreciation) è l'importo complessivo degli ammortamenti addebitati a un bene materiale (immobilizzazioni materiali – PP&E) dalla messa in esercizio alla data di riferimento. È un conto contropartita (contra-asset): ha saldo a credito e riduce il valore lordo del bene per evidenziarne il valore netto contabile (carrying amount).
Meccanismo Contabile
- Ogni quota ammortamento: Dare Ammortamento esercizio (Costo) / Avere Ammortamento cumulato.
- In Stato Patrimoniale: Costo storico – Ammortamento cumulato = Valore netto.
Esempio Numerico
Macchinario acquistato 1° gen 2015 per 100.000 €; valore residuo 20.000 €; vita utile 8 anni.
- Quota annua = (100.000 − 20.000) / 8 = 10.000 €.
- Al 31 dic 2017 (3 anni): Ammortamento cumulato = 30.000 €.
- Valore netto = 100.000 − 30.000 = 70.000 €.
Quando l'Ammortamento Cumulato si Storna (Addebito)
Alla dismissione del bene (vendita, rottamazione, conferimento):
- Dare Ammortamento cumulato (per azzerarlo)
- Dare Cassa / Crediti (valore realizzo)
- Avere Bene materiale (costo storico)
- Avere / Dare Plusvalenza / Minusvalenza (differenza)
Ammortamento Cumulato vs Fondi Ammortamento Immaterali / Risorse Naturali
| Tipo Bene | Termine Tecnico | Conto Contropartita |
|---|---|---|
| Materiali (impianti, macchinari) | Ammortamento | Ammortamento cumulato |
| Immateriali (brevetti, marchi, licenze) | Ammortamento | Fondo ammortamento immateriali |
| Risorse naturali (miniere, pozzi petroliferi) | Deperimento (Depletion) | Fondo deperimento |
Logica contabile identica: quota a Conto Economico, contropartita in contropartita d'attivo.
Utilizzo nel Financial Modeling
Gli analisti costruono depreciation schedules per collegare Conto Economico, Stato Patrimoniale e Cash Flow. Il piano dettaglia per ogni asset: costo, vita utile, metodo (lineare, decrescente), quota annua, cumulato e valore netto.
Risorse di Approfondimento
-

Ammortamento cumulato: guida completa al calcolo e alla registrazione
L’ammortamento cumulato rappresenta il totale degli ammortamenti registrati su un cespite dalla sua entrata in funzione. È un conto fondamentale per determinare il valore netto contabile di un’attivit
-
Ammortamento mensile: metodi di calcolo e esempi pratici
Lammortamento è il processo di ripartizione del costo di un cespite lungo la sua vita utile. Il calcolo mensile può essere effettuato con diversi metodi. Metodo a quote costanti Il costo viene riparti
Articoli in Evidenza
- Ammortamento Accelerato: Guida Completa
- Ammortamento Contabile vs Fiscale: Differenze Chiave Spiegate
- Riserva da OCI (AOCI): Componenti, Normativa e Impatto su Patrimonio Netto
- Ammortamento Deducibile: Detrazioni Fiscali per le Imprese
- Alternative Depreciation System (ADS): Definizione e Requisiti IRS
- Valore Contabile (Carrying Amount): Definizione, Calcolo e Differenze con Fair Value
- Conti Rettifica d'Attivo (Contra Asset): Definizione e Contabilizzazione
- Costo d'ammortamento vs. Fondo ammortamento: differenze chiave e contabilizzazione
- Ammortamento: Calcolo, Metodi e Importanza per le Aziende
- Ammortamento Cumulato (Accumulated Depreciation): Guida per Investitori
-
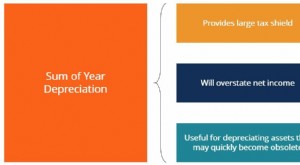 Ammortamento Somma degli Anni (SYD): Definizione e Calcolo
Lammortamento a somma degli anni (Sum of Years Depreciation - SYD) è un metodo di ammortamento accelerato. Simile al doppio saldo decrescente, mira ad ammortizzare gli asset più rapidamente. Le aziend...
-
 Ammortamento Fiscale (Tax Depreciation): Guida per Contribuenti
Lammortamento fiscale (tax depreciation) è la quota di ammortamento che un contribuente deduce nella dichiarazione dei redditi per compensare la perdita di valore degli asset materiali usati in attivi...