
Sopravvenienza da Conferimento (Contributed Surplus): Patrimonio Netto Spiegato
La sopravvenienza da conferimento (Contributed Surplus) è un conto nella sezione patrimonio netto del bilancio che riflette gli importi eccedenti raccolti dall'emissione di azioni sopra il loro valore nominale. Il conto include anche plusvalenze e minusvalenze da emissione, riacquisto e annullamento di azioni, nonché da vendita di strumenti finanziari complessi. È anche comunemente chiamato Sopravvenienza da Conferimento (Additional Paid-In Capital - APIC).

Una transazione di sopravvenienza da conferimento specificherà tipicamente la provenienza. Aziende diverse possono creare un numero variabile di conti correlati, ciascuno con nomi specifici che evidenziano la provenienza dell'importo.
Tipi di Conti Sopravvenienza da Conferimento
Indipendentemente dal nome, ci sono tre tipi principali. Ogni tipo ha criteri diversi per rilevare il patrimonio netto che vi rientra.
Tipo A
Questo tipo raccoglie l'eccedenza sull'emissione di azioni con valore nominale. Se le azioni sono emesse al nominale, nessun importo va in questo conto.
Esempio: CFI Inc. emette 50.000 azioni ordinarie da 1 $ nominale a 25 $ cadauna, incassando 1.250.000 $. 50.000 $ (50.000 azioni × 1 $) vanno al conto "Capitale Sociale", e 1.200.000 $ (50.000 × (25-1)) vanno a un conto Sopravvenienza da Conferimento — Emissione Azioni Ordinarie.
Tipo B
Questi conti raccolgono plusvalenze/minusvalenze dal riacquisto di azioni proprie. Quando un'azione è riacquistata, viene rimossa dai libri al valore d'emissione, e qualsiasi differenza tra valore di libro e prezzo pagato (valore di mercato) va in questo conto.
Esempio: CFI Inc. riacquista tutte le 50.000 azioni emesse nell'esempio precedente. Nel frattempo, il valore di mercato è sceso a 20 $. L'azienda registra 5 $ per azione al riacquisto per un totale di 250.000 $ (50.000 × 5 $). Questi 250.000 $ extra vengono accreditati in Sopravvenienza da Conferimento — Riacquisto e Annullamento Azioni Ordinarie (Tipo B).
Tipo C
Questi conti raccolgono qualsiasi altro valore di patrimonio su transazioni azionarie non rientranti in Tipo A o B. Includono anche valori da vendita di strumenti finanziari complessi.
Conti Tipo C comuni:
- Warrant
- Warrant scaduti
- Stock Options
- Stock Options scadute
- Diritti di conversione (su obbligazioni convertibili)
Risorse Aggiuntive
La missione di CFI è aiutarti a far progredire la carriera e diventare un analista finanziario di livello mondiale. Risorse utili:
-
Comprendere il Valore Residuo: Definizione e Importanza
Il valore residuo (o valore di recupero, salvage value) è limporto che un asset è stimato valere alla fine della sua vita utile. È anche noto come valore di rottamazione o valore residuo, ed è usato q
-
Patrimonio Netto (Stockholders' Equity): Guida Completa
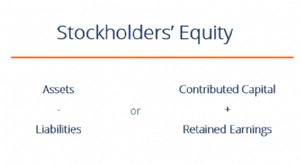
Il patrimonio netto (Stockholders Equity o Shareholders Equity) è una voce di bilancio che comprende capitale sociale più utili riservati. Rappresenta anche il valore residuo degli asset meno i passiv
Articoli in Evidenza
- Capire la Denominazione Finanziaria: Guida Completa
- Comprendere il Capitale Proprio: Guida Completa per Investitori
- Valore Nominale (Face Value): Definizione, Esempi e Importanza
- Comprendere il Fair Value: Definizione e Importanza
- Cos'è la Moneta: Definizione, Storia, Funzioni e Proprietà Essenziali
- Valore Nominale: Definizione e Significato Finanziario
- Value Added: Definizione e Applicazioni Business
- Value Date (Data Valuta): Definizione e Importanza
- Analisi Ex-Post: Valutare i Risultati Dopo l'Evento
- Value Change: Come i Prezzi delle Azioni Riflettono la Dinamica di Mercato
-
 Valore Nominale (Par Value): Guida Completa per Obbligazioni e Azioni
Il valore nominale (par value o face value) è il valore facciale di unobbligazione, azione o cedola, indicato sul certificato. È un valore statico fissato allemissione che, a differenza del valore di ...
-
 Leasing Anticipato (Prepaid Lease): Definizione, Vantaggi e Funzionamento
Un leasing anticipato (o leasing operativo) è un contratto per acquisire luso di asset materiali, che includono impianti, macchinari e immobili. La transazione include tipicamente lobbligo contrattual...