
Comprendere la Spesa per Interessi: Una Metrica Finanziaria Chiave
La spesa per interessi è una delle voci di spesa fondamentali che si trova nel conto economico. Un'azienda deve finanziare i suoi asset sia attraverso il debito che il capitale proprio. Con il primo, l'azienda sosterrà una spesa correlata al costo del prestito. Comprendere la spesa per interessi di un'azienda aiuta a capire la sua struttura di capitale e la performance finanziaria.
Gli interessi si trovano spesso come una voce separata sotto l'EBIT (Earnings Before Interest and Taxes - Utile prima di interessi e tasse). In alternativa, alcune aziende possono elencare gli interessi nella sezione SG&A, a seconda delle loro pratiche contabili.
Più comunemente, la spesa per interessi deriva dal prestito di denaro da parte dell'azienda. Tuttavia, un'altra transazione che genera spesa per interessi è l'uso di leasing finanziari. Quando una società prende in leasing un asset da un'altra azienda, il saldo del leasing genera una spesa per interessi che appare nel conto economico.
Dove Appare la Spesa nel Conto Economico?
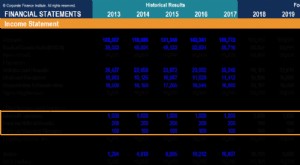
Di seguito un esempio di dove appare la spesa per interessi nel conto economico:
[Immagine del conto economico - riferirsi al contenuto originale per i dettagli visivi]
Gli interessi si trovano nel conto economico, ma possono anche essere calcolati utilizzando un piano di ammortamento del debito (debt schedule). Il piano delinea tutti i principali pezzi di debito che un'azienda ha nel suo bilancio, e i saldi all'apertura di ogni periodo. Questo saldo viene moltiplicato per il tasso di interesse del debito per trovare la spesa. I leasing finanziari non si trovano tipicamente nel piano del debito.
Formula della Spesa per Interessi
Ecco la formula per calcolare gli interessi nel conto economico:
Spesa per Interessi = Saldo Medio dell'Obbligazione di Debito x Tasso di Interesse
EBIT e EBT
Gli interessi vengono detratti dagli Utile prima di Interessi e Tasse (EBIT) per arrivare agli Utile prima delle Tasse (EBT).
L'EBIT è anche noto come Utile Operativo, mentre l'EBT è anche noto come Reddito Pre-Imposte o Utile Pre-Imposte.
Gli interessi, quindi, sono tipicamente l'ultima voce prima che le tasse vengano detratti per arrivare al reddito netto.
Deducibilità Fiscale (Scudo Fiscale)
Gli interessi sono una riduzione del reddito netto nel conto economico, e sono deducibili fiscalmente per scopi di imposta sul reddito. Quindi, c'è un risparmio fiscale, definito scudo fiscale (tax shield). Il valore di questi scudi dipende dall'aliquota fiscale effettiva per la società o l'individuo. Le spese comuni deducibili includono ammortamento, ammortamento, pagamenti ipotecari e spesa per interessi.
Per esempio:
Se un'azienda ha zero debiti e EBT di $1 milione (con un'aliquota fiscale del 30%), le tasse da pagare saranno $300.000.
Se la stessa azienda assume debiti e ha un costo di interessi di $500.000, il suo nuovo EBT sarà $500.000 (con un'aliquota fiscale del 30%), e le tasse da pagare saranno ora solo $150.000.
Risorse Aggiuntive
CFI è il fornitore ufficiale del programma globale Financial Modeling & Valuation Analyst (FMVA)®, progettato per aiutare chiunque a diventare un analista finanziario di livello mondiale. Per continuare a far progredire la propria carriera, le risorse CFI aggiuntive sotto elencate saranno utili:
- I 3 bilanci finanziari
- Modello di conto economico
- Come collegare i 3 bilanci
- Panoramica del bilancio
-
Oneri Non da Interessi nel Settore Bancario: Definizione e Analisi
Gli oneri non da interessi (non-interest expense) sono costi operativi sostenuti da una banca, distinti dagli oneri per interessi sui depositi della clientela. Comprendono stipendi e bonus, tasse sull
-
Oneri Non Operativi: Definizione, Esempi e Importanza dell'Analisi
Un onere non operativo (non-operating expense) è un costo aziendale non legato alle operations core. Voci tipiche: oneri interessi, perdite su vendita asset, svalutazioni (asset write-downs), spese le
Articoli in Evidenza
- Calcolare gli Interessi: Guida Semplice (Interesse Semplice e Composto)
- Ratei Passivi e Conto Economico: Impatto e Contabilizzazione
- Dividendi vs Interessi: Capire i Redditi da Investimento
- Capire il Rischio di Tasso di Interesse nel Reddito Fisso: Guida Completa
- Income Investing: Guida per Principianti alla Generazione di Reddito Passivo
- Comprendere l'Interesse di Minoranza (Non-Controlling Interest)
- Reddito Discrezionale: Definizione, Impatto e Tendenze di Spesa
- Interesse Assicurabile: Definizione, Principio di Indennizzo e Importanza
- Comprendere l'Equity Income: Cosa Sono i Dividendi
- Investimenti a Reddito Corrente: Guida per Pensionati
-
 Interessi Maturati: Definizione, Contabilizzazione e Calcolo su Obbligazioni
Gli interessi maturati (accrued interest) sono gli interessi maturati su un debito o un investimento in un dato periodo contabile, ma non ancora pagati o incassati alla data di riferimento. Il princip...
-
 Costi Aziendali (Business Expenses): Guida Completa alle Tipologie e Deduzioni Fiscali
Le aziende sostengono vari tipi di costi (expenses). Un costo è un tipo di esborso che fluisce attraverso il conto economico (Income Statement) ed è dedotto dai ricavi per giungere allutile netto (Net...