
Capire il capitale conferito in eccedenza (APIC): definizione e significato
Cos'è il capitale conferito in eccedenza (APIC)?
L'Additional Paid-In Capital (APIC) è un termine contabile che indica il denaro che un investitore paga oltre il valore nominale (par value) di un'azione.
Spesso chiamato "capitale conferito in eccedenza al nominale", l'APIC si verifica quando un investitore acquista azioni di nuova emissione direttamente dall'azienda durante la fase di offerta pubblica iniziale (IPO). L'APIC, iscritto nella sezione patrimonio netto (shareholders' equity) del bilancio, è visto come un'opportunità di profitto per le aziende in quanto genera liquidità in eccesso dai soci.
Punti chiave
- L'APIC è la differenza tra il valore nominale di un'azione e il prezzo che gli investitori pagano effettivamente.
- Perché ci sia la parte "aggiuntiva" del capitale conferito, l'investitore deve comprare l'azione direttamente dall'azienda durante l'IPO.
- L'APIC è solitamente iscritto come patrimonio netto in bilancio.
- L'APIC è un ottimo modo per le aziende di generare cassa senza dare garanzie in cambio.
Come funziona l'APIC
Durante l'IPO, una società può fissare qualsiasi prezzo per le proprie azioni. Gli investitori possono offrire qualsiasi importo sopra il valore nominale dichiarato, generando l'APIC.
Supponiamo che in fase di IPO la XYZ Widget Company emetta un milione di azioni con valore nominale di 1 $ per azione, e che gli investitori offrano 2 $, 4 $ e 10 $ sopra il nominale. Supponiamo inoltre che le azioni vengano infine vendute a 11 $, incassando 11 milioni $. In questo caso, l'APIC è 10 milioni $ (11 milioni meno il valore nominale di 1 milione). Il bilancio iscrive 1 milione come "capitale conferito" e 10 milioni come "capitale conferito in eccedenza".
Una volta che l'azione scambia sul mercato secondario, un investitore può pagare quanto il mercato permette. Quando gli investitori comprano azioni direttamente da una data società, questa riceve e trattiene i fondi come capitale conferito. Ma dopo, quando comprano sul mercato aperto, i fondi vanno direttamente nelle tasche degli investitori che vendono.
L'APIC è registrato solo all'IPO; le transazioni successive all'IPO non aumentano il conto APIC.
Considerazioni particolari
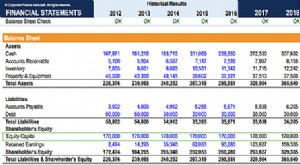
L'APIC è generalmente iscritto nella sezione SE (shareholders' equity) del bilancio. Quando una società emette azioni, avvengono due scritture nella sezione equity: azioni ordinarie e APIC. Il totale della cassa generata dall'IPO è registrato come debito nella sezione equity, mentre azioni ordinarie e APIC sono registrati come crediti.
La formula dell'APIC è:
APIC = (Prezzo di emissione – Valore nominale) × Numero di azioni acquisite dagli investitori.
Valore nominale (Par Value)
Poiché l'APIC rappresenta denaro pagato alla società sopra il valore nominale, è essenziale capire cosa significhi "par". In breve, "par" indica il valore che una società assegna all'azione al momento dell'IPO, prima che esista un mercato per il titolo. Gli emittenti fissano tradizionalmente valori nominali deliberatamente bassi — in alcuni casi appena un centesimo per azione — per evitare preventivamente potenziali responsabilità legali, che potrebbero sorgere se l'azione scendesse sotto il suo valore nominale.
Valore di mercato (Market Value)
Il valore di mercato è il prezzo reale di uno strumento finanziario in un dato momento. Il mercato azionario determina il vero valore di un'azione, che varia continuamente mentre le azioni sono comprate e vendute durante la giornata. Gli investitori guadagnano sul valore mutevole di un'azione nel tempo, basato su performance aziendale e sentiment degli investitori.
APIC vs. Capitale conferito (Paid-In Capital)
Il capitale conferito (paid-in capital o contributed capital) è l'intero ammontare di cassa o altri asset che i soci hanno conferito alla società in cambio di azioni. Include il valore nominale di azioni ordinarie e privilegiate più qualsiasi importo pagato in eccedenza.
L'APIC, come implica il nome, include solo l'importo pagato in eccedenza al valore nominale delle azioni emesse durante l'IPO.
Entrambi compaiono affiancati nella sezione SE del bilancio.
Vantaggi dell'APIC
Per le azioni ordinarie, il capitale conferito consiste del valore nominale e dell'APIC, quest'ultimo che può fornire una porzione sostanziale del capitale proprio prima che gli utili non distribuiti inizino ad accumularsi. Questo capitale fornisce uno strato di difesa contro potenziali perdite, se gli utili non distribuiti mostrano un deficit.
Un altro grande vantaggio per una società che emette azioni è che non alza i costi fissi. La società non deve fare alcun pagamento all'investitore; nemmeno i dividendi sono obbligatori. Inoltre, gli investitori non hanno alcun diritto sugli asset esistenti della società.
Dopo l'emissione di azioni ai soci, la società è libera di usare i fondi generati come preferisce: rimborsare prestiti, acquistare asset, o qualsiasi altra azione che possa beneficiare l'azienda.
Domande frequenti
Cos'è l'Additional Paid-In Capital (APIC)?
L'APIC è registrato come credito nella sezione SE del bilancio e si riferisce al denaro che un investitore paga sopra il prezzo del valore nominale di un'azione. È un ottimo modo per le aziende di generare cassa senza dare garanzie. Inoltre, comprare azioni all'IPO di una società può essere molto redditizio per alcuni investitori.
L'APIC è un asset?
L'APIC è registrato nella sezione equity del bilancio. Il totale della cassa generata dall'IPO è registrato come debito nella sezione equity, mentre azioni ordinarie e APIC sono registrati come crediti.
Come si calcola l'APIC?
La formula è: APIC = (Prezzo di emissione – Valore nominale) × Numero di azioni acquisite dagli investitori.
Come aumenta il capitale conferito?
Qualsiasi nuova emissione di azioni privilegiate o ordinarie può aumentare il capitale conferito poiché il valore in eccedenza viene registrato.
Come diminuisce il capitale conferito?
Il capitale conferito può essere ridotto con i riacquisti di azioni proprie (share repurchases).
-
Capitale Sociale: Definizione, Tipologie e Ruolo nel Bilancio d'Esercizio
-
Budget degli investimenti (Capital Budgeting) per le piccole imprese: guida completa
Il budget degli investimenti è necessario per assicurarsi che le nuove spese in conto capitale rendano più dei loro costi opportunità. Scopri con noi quali metodi funzionano meglio. Lho spesso ripetut
Articoli in Evidenza
- Capitale versato e capitale guadagnato: differenze
- Come comprendere e calcolare il sovrapprezzo di emissione (Additional Paid-In Capital)
- Investimento in Capitale: Definizione, Tipi ed Esempi
- Capital Lease: Definizione, Contabilizzazione e Differenze con Operating Lease
- Capitale Sociale Autorizzato: Definizione e Scopo
- Finanziamento del Capitale: Guida Completa per le Aziende
- Deflusso di Capitali: Cause, Effetti e Cosa Sapere
- Tier 1 Capital: Il Capitale Primario delle Banche Spiegato
- Capitale Impegnato: Guida agli Impegni nei Fondi di Investimento
- Return of Capital (ROC): Definizione, Funzionamento e Implicazioni Fiscali
-
 Leasing Finanziario vs Operativo: Differenze Contabili e Fiscali
Un leasing finanziario (capital lease) è contabilizzato come un asset nello stato patrimoniale; un leasing operativo resta un costo a conto economico (off-balance sheet). Semplificando: il leasing fin...
-
 Valore Nominale (Par Value): Guida Completa per Obbligazioni e Azioni
Il valore nominale (par value o face value) è il valore facciale di unobbligazione, azione o cedola, indicato sul certificato. È un valore statico fissato allemissione che, a differenza del valore di ...