
Regole pratiche finanziarie: 8 linee guida per una migliore gestione del denaro
La pianificazione finanziaria richiede ancora un po' di matematica
A volte il miglior consiglio è il più semplice. Dopotutto, se non fosse breve e dolce, «fermati, cadrotola e rotola» probabilmente non farebbe molto per qualcuno in fiamme. Allo stesso modo, le regole pratiche finanziarie sono utili per molti americani che non possono o non vogliono dedicare tempo a una pianificazione finanziaria completa e approfondita.
«Le regole pratiche sono generalmente utili per la maggior parte delle famiglie, perché abbiamo scoperto attraverso la nostra ricerca che la semplicità è buona, (e) che la complessità è davvero nemica del buon processo decisionale finanziario familiare», afferma Michael Finke, professore associato di pianificazione finanziaria personale alla Texas Tech University di Lubbock, Texas.
Ma mentre sono utili come linee guida approssimative per decisioni finanziarie quotidiane su risparmio, investimenti e pensione, le regole pratiche spesso semplificano eccessivamente questioni complesse in modi che possono danneggiare le prospettive finanziarie a lungo termine, dice il Certified Financial Planner Steve Pomeranz, conduttore di «On the Money» sull'affiliata National Public Radio WXEL-FM a Boynton Beach, Florida.
«Per farlo bene, devi comunque fare i conti, ed è questo il problema con una regola pratica. Ti impedisce di fare la matematica necessaria», dice Pomeranz.
Quanta casa puoi permetterti?

La regola: Non dovresti comprare una casa che costa più di 2 anni e mezzo del tuo reddito.
Perché funziona: Durante gli anni folli del boom immobiliare, i consumatori sembravano smettere di basare le decisioni abitative sul reddito. Questa regola può aiutare a ricordare ai consumatori che il reddito dovrebbe essere un criterio primario quando si decide quanto pagare per una casa.
Granello di sale: Un problema con questa regola è che non tiene conto di come i costi abitativi possono fluttuare in base ai tassi d'interesse, dice Pomeranz. Per esempio, una casa che costa 2,5 volte il tuo reddito potrebbe essere inaccessibile in un ambiente ad alti tassi ma facile da realizzare in un ambiente a bassi tassi, dice Pomeranz.
Una guida migliore per decidere se comprare casa sono i prezzi degli affitti nella tua zona, dice Finke. Se potresti affittare una casa che soddisfa le tue esigenze per meno di quanto costerebbe comprare e mantenere una casa, allora affittare è una scelta ovvia, dice.
Quanto dovresti risparmiare?

La regola pratica: Dovresti sempre risparmiare almeno il 10% del tuo reddito per la tua pensione.
Perché funziona: La regola del 10% dà alle persone un obiettivo semplice e memorabile verso cui lavorare, specialmente se stanno iniziando un regime di risparmio serio per la prima volta, dice Michael Baughman, Certified Financial Planner con Abacus Planning Group a Columbia, S.C. E a seconda di quanto presto inizi, risparmiare il 10% per tutta la vita potrebbe benissimo bastare a fornire un solido nido d'uovo pensionistico quando sei pronto a lasciare la forza lavoro, dice.
Granello di sale: Mantenere lo stesso obiettivo per tutta la vita ignora quanto le situazioni finanziarie e le spese fluttuano nel corso della vita, dice Finke.
«Quando sei giovane, dovresti prendere in prestito denaro per poter ottenere un'istruzione», dice Finke. «Avrai più spazio nel tuo budget più tardi quando il tuo reddito sale durante l'età media, e avrai meno spese.»
Azioni vs obbligazioni

La regola: La percentuale del tuo portafoglio investita in obbligazioni dovrebbe equivalere alla tua età.
Perché funziona: Famosamente ripetuta dal fondatore di Vanguard John Bogle, questa regola pratica aiuta gli investitori a tenere a mente che i loro portafogli devono cambiare con l'età, diventando più focalizzati sull'evitare il rischio nei loro investimenti che sulla crescita più alta. Questo perché le persone anziane hanno meno tempo per recuperare dagli shock del mercato azionario rispetto ai giovani.
Granello di sale: Man mano che entri in pensione, tirare fuori tutti i tuoi soldi dalle azioni potrebbe rallentare troppo la crescita del tuo portafoglio, impedendoti di tenere il passo con l'inflazione e possibilmente esaurendo i tuoi risparmi pensionistici, dice Pomeranz.
Prelievi in pensione

La regola: Per assicurarti che la tua pensione duri, non prelevare mai più del 4% all'anno.
Perché funziona: Questa formula semplice si è dimostrata accurata nel tempo, aiutando le persone a capire facilmente una linea guida su quanto dovrebbero prelevare per non esaurire i loro risparmi pensionistici, dice Baughman.
Granello di sale: Assicurati di monitorare come sta andando il tuo portafoglio. Se subisce un colpo, riduci i prelievi verso il basso. Prelevare il 4% di ciò che valeva il tuo portafoglio è un buon modo per esaurirlo rapidamente, dice Pomeranz.
Finke dice che un altro pericolo potenziale è che non vivrai abbastanza a lungo da giustificare il prelievo di solo il 4% dei tuoi risparmi, e che ti perderai vacanze, contributi caritatevoli e regali ai familiari. Finke dice che una soluzione migliore potrebbe essere usare parte dei tuoi fondi pensionistici per comprare un'annuita o altro prodotto assicurativo per fornire una base di reddito per tutta la vita, permettendoti di attingere ai tuoi fondi pensionistici più liberamente.
Quanto rende il mercato azionario?

La regola: Nel tempo, un portafoglio azionario domestico diversificato renderà in media il 10% all'anno.
Perché funziona: Alcuni investitori hanno la tendenza a scaricare tutte le loro azioni quando investire diventa difficile. Sapere che i rendimenti del mercato azionario si livellano nel tempo può aiutare le persone a restare nel mercato abbastanza a lungo da recuperare alcune delle loro perdite invece di vendere nel punto di massimo disagio, dice Finke.
Granello di sale: Per cominciare, c'è il famoso disclaimer che senti spesso nella pubblicità per le case d'investimento: «Le performance passate non sono indicative dei risultati futuri.»
Dato che quel 10% sembra basato sull'analisi Ibbotson Associates dei rendimenti storici dal 1926, quando la crescita economica sostenuta ha raggiunto livelli raramente visti nella storia umana, gli investitori dovrebbero prenderlo con le pinze, dice Finke.
Il pericolo nell'assunzione del 10% è che potrebbe portare le persone a sottostimare quanto avranno realmente bisogno per la pensione, dice Finke. Dice che un'assunzione migliore potrebbe essere che i guadagni del mercato azionario saranno il 3% sopra il tasso d'inflazione, salendo e scendendo mentre l'inflazione aumenta e diminuisce.
Avere un fondo emergenza per i momenti difficili

La regola: Il tuo fondo emergenza dovrebbe equivalere a sei mesi di spese familiari.
Perché funziona: Quando la sfortuna colpisce sotto forma di perdita del lavoro o malattia, avere un cuscinetto finanziario è fondamentale. Come questa economia in calo ha dimostrato, la disoccupazione può durare inaspettatamente a lungo, e avere un cuscinetto di sei mesi può permetterti di tenere a bada cattivi risultati finanziari come un conto pensionistico prosciugato o un pignoramento finché non trovi un nuovo lavoro.
Granello di sale: Per molte persone, accantonare sei mesi di spese di vita non è davvero fattibile, e per quelli che possono accantonare tanto, tenere quella grande quantità di denaro da parte in un ambiente dove guadagnano poco o nessun interesse non è un'opzione attraente, dice Pomeranz.
Baughman sostiene che il tuo fondo emergenza non dovrebbe essere un numero arbitrario ma dovrebbe essere legato al tuo rischio di disoccupazione prolungata. In un mercato del lavoro difficile, le persone dovrebbero avere un fondo per i giorni di pioggia più grande per coprire un periodo più lungo per trovare un nuovo lavoro, dice.
Pagare il debito della carta di credito

La regola: Paga sempre prima le carte di credito con l'interesse più alto.
Perché funziona: Tutto il resto essendo uguale, estinguere prima il debito della carta di credito con l'interesse più alto, indipendentemente dalla dimensione, aiuta i consumatori a minimizzare l'importo degli interessi che pagano nel tempo, dice Finke.
Granello di sale: Per alcuni consumatori, la soddisfazione e lo slancio che ottengono iniziando con i debiti più piccoli e pagandoli per primi superano il vantaggio degli interessi.
Iniziare con le carte di credito più piccole può aiutare a creare un effetto valanga, che spesso può aiutare i consumatori con un grande onere di debito a estinguerlo più rapidamente, dice Baughman.
Comprare un'assicurazione sulla vita per l'imprevisto

La regola: Dovresti avere almeno cinque volte il tuo stipendio lordo in copertura assicurativa sulla vita.
Perché funziona: La regola dà ai capifamiglia una buona linea guida su quanti soldi le loro famiglie avranno bisogno per coprire i costi quotidiani e adattarsi finanziariamente alla vita senza di loro, dice Baughman.
Granello di sale: Se sei il principale o unico sostentatore della tua famiglia, e non credi che i guadagni di tuo coniuge potrebbero mai sostituire il tuo stipendio in caso di tua morte, potresti aver bisogno di più copertura per evitare di lasciare la tua famiglia bisognosa di denaro a lungo termine, dice Baughman. In quel caso, suggerisce di moltiplicare il tuo stipendio per un fattore di 10 per arrivare a quanta assicurazione sulla vita ti serve.
Risorse aggiuntive
Per ulteriori informazioni su risparmio e investimenti, dai un'occhiata a queste storie su Bankrate.com.
- Le 10 cause principali del debito
- Qual è il tuo budget per la casa?
- Spiare un professionista finanziario
- Allungare il reddito pensionistico
- Fatti sull'assicurazione sulla vita
- Qual è il tuo budget per la casa?
- Spiare un professionista finanziario
- Allungare il reddito pensionistico
- Fatti sull'assicurazione sulla vita
- Le 10 cause principali del debito
- Calcolatore obiettivo investimento
- 3 consigli per investire
- I 10 errori di investimento principali
-
Regali di Laurea Intelligenti: Investimenti Finanziari per Neolaureati
Cerchi un regalo di laurea che vada oltre un assegno? Punti chiave Un contributo a un IRA può costruire le basi di un solido piano pensionistico. Porta lapprendimento fuori dallaula con uno dei nost
-

Realizza i tuoi Sogni: Impostare Obiettivi Finanziari Intelligenti per le Tappe della Vita
Hai grandi speranze ed emozionanti sogni per la tua vita, dal celebrare un matrimonio memorabile allarredare la casa dei tuoi sogni, fino a finanziare una nuova auto. Un passo importante per realizza
Articoli in Evidenza
- Pianificazione finanziaria per le piccole imprese: una guida passo dopo passo
- Navigare le Transizioni Finanziarie della Vita: Strategie per Eventi Chiave
- Regole Pratiche Finanziarie: Sono Giuste per Te?
- Come Diversificare i Flussi di Reddito per la Libertà Finanziaria
- Strategie di Investimento Intelligenti: Trovare il Giusto Percorso Finanziario
- Creare un Budget Aziendale: Guida Completa per Imprenditori
- Pianificazione Finanziaria per le Donne: Prepararsi a una Vita di 100 Anni
- Assicurazione vita per bambini: guida completa
- Calendario finanziario 2022: obiettivi e scadenze mese per mese
- Deserti bancari e credito: l'impatto finanziario duraturo
-
 Intenzioni Finanziarie: Come Raggiungere i Tuoi Obiettivi di Denaro
Impostare intenzioni può essere un modo potente per migliorare le tue finanze. Attraverso il potere dei pensieri intenzionali, è possibile trasformare completamente la tua situazione finanziaria in m...
-
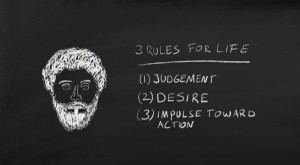 La saggezza stoica di Marco Aurelio: 3 regole per una vita significativa
Come si vive bene? È una domanda che i nostri simili esseri umani si pongono da secoli. Da quella semplice domanda, sono nate molte filosofie e religioni. Ma nessuna filosofia fa un lavoro migliore n...