
Life Income Funds (LIF): capire i fondi pensione registrati
Cos'è un LIF
Potete convertire il LIRA in un LIF o un'annuità vitalizia quando raggiungete l'età pensionabile normale. Dovete convertire il LIRA in un LIF e iniziare a percepire reddito entro la fine dell'anno solare in cui compite 71 anni.
- Se vivete in British Columbia, Alberta, Manitoba, Ontario, Québec, New Brunswick, Nova Scotia o Terranova e Labrador, potete acquistare un LIF.
- Se vivete in Saskatchewan o Manitoba, avete l'opzione di acquistare un Prescribed Registered Retirement Income Fund (PRIF). I titolari i cui fondi sono bloccati sotto la legislazione del Saskatchewan possono trasferire l'intero importo dei fondi bloccati in un PRIF, e se i fondi sono bloccati sotto la legislazione del Manitoba, un annuitante di almeno 55 anni (l'età pensionabile anticipata provinciale) può sbloccare fino al 50% dei fondi LIF e trasferirlo in un RRIF prescritto. Il vantaggio: non c'è importo massimo di prelievo su un PRIF. Le regole sui minimi restano uguali.
- Se vivete in Terranova e Labrador, dovete convertire il vostro LIF in un'annuità vitalizia entro la fine dell'anno in cui compite 80 anni.
Prelievi LIF
Minimo LIF
Un LIF segue le regole di prelievo minimo del RRIF. I fondi prelevati da un LIF sono considerati reddito e dovrete pagare tasse alla vostra aliquota marginale. Riceverete un T4-RIF dall'istituzione finanziaria che detiene il vostro conto LIF che mostrerà l'importo del prelievo.
NON potete usare l'età del coniuge per determinare i pagamenti minimi LIF.
Cos'è l'aliquota marginale
La vostra aliquota marginale è la tassa federale e provinciale combinata che pagate su tutte le fonti di reddito al momento della dichiarazione dei redditi. La vostra istituzione finanziaria fornirà un T4-RIF mostrando l'importo del prelievo e qualsiasi tassa trattenuta, se applicabile. Dovete dichiarare questo importo nella vostra T1 General Income Tax Return (i moduli per la dichiarazione dei redditi) nell'anno solare in cui l'avete prelevato.
Ricordate: gli importi di prelievo LIF si aggiungono al vostro reddito guadagnato lordo. A seconda dell'entità del prelievo, potrebbe spingervi in una fascia d'imposta più alta.
Aliquote di prelievo LIF
Prelievo minimo LIF
L'importo minimo prescritto LIF si calcola allo stesso modo del RRIF, moltiplicando il valore di mercato del vostro LIF all'inizio dell'anno solare per il fattore prescritto basato sulla vostra età. NON potete usare l'età del coniuge per i calcoli LIF. Potete prendere quel prelievo in pagamenti mensili, trimestrali, semestrali o in un'unica soluzione, purché l'importo totale sia uguale all'importo minimo.
Se l'annuitante ha meno di 70 anni, il fattore prescritto è 1 diviso (90 meno età dell'annuitante). L'annuitante non può essere più giovane della data di pensionamento anticipato indicata nella legislazione pensionistica che governa il LIF.
Fonte: Canada Revenue Agency
| Età annuitante LIF | Pre-marzo 1986 | RRIF qualificanti | Tutti gli altri RRIF |
|---|---|---|---|
| 71 | 0,0526 | 0,0526 | 0,0526 |
| 72 | 0,0556 | 0,0540 | 0,0540 |
| 73 | 0,0588 | 0,0553 | 0,0553 |
| 74 | 0,0625 | 0,0567 | 0,0567 |
| 75 | 0,0667 | 0,0582 | 0,0582 |
| 76 | 0,0714 | 0,0598 | 0,0598 |
| 77 | 0,0769 | 0,0617 | 0,0617 |
| 78 | 0,0833 | 0,0636 | 0,0636 |
| 79 | 0,0909 | 0,0658 | 0,0658 |
| 80 | 0,1000 | 0,0682 | 0,0682 |
| 81 | 0,1111 | 0,0708 | 0,0708 |
| 82 | 0,1250 | 0,0738 | 0,0738 |
| 83 | 0,1429 | 0,0771 | 0,0771 |
| 84 | 0,1667 | 0,0808 | 0,0808 |
| 85 | 0,2000 | 0,0851 | 0,0851 |
| 86 | 0,2500 | 0,0899 | 0,0899 |
| 87 | 0,3333 | 0,0955 | 0,0955 |
| 88 | 0,5000 | 0,1021 | 0,1021 |
| 89 | 1,0000 | 0,1099 | 0,1099 |
| 90 | 0 | 0,1192 | 0,1192 |
| 91 | 0 | 0,1306 | 0,1306 |
| 92 | 0 | 0,1449 | 0,1449 |
| 93 | 0 | 0,1634 | 0,1634 |
| 94 | 0 | 0,1879 | 0,1879 |
| 95+ | 0 | 0,2000 | 0,2000 |
Aliquote di prelievo LIF
Usate "Tutti gli altri RRIF" a meno che:
Pre-marzo 1986 si applica a RRIF istituiti prima del 1986 e mai modificati.
Un RRIF qualificante non ha mai ricevuto alcuna proprietà come corrispettivo se non trasferimenti da un altro RRIF qualificante ed è stato istituito:
- Prima del 1986 e mai rivisto o modificato.
- Dopo il 1986 e prima del 1993 oppure
- Dopo il 1992 con fondi o proprietà trasferiti direttamente da un altro RRIF qualificante.
Se prelevate solo l'importo minimo richiesto, non ci sarà trattenuta fiscale. Se prelevate più del minimo, la vostra istituzione finanziaria tratterrà la tassa e la verserà alla Canada Revenue Agency per vostro conto. Qualsiasi trattenuta fiscale sarà dichiarata nella Casella 28 del vostro T4RIF.
Massimo LIF
C'è un importo massimo di prelievo annuo. Il prelievo massimo LIF si basa su tre fattori: il valore di mercato del LIF al 1° gennaio, l'età del titolare e un tasso determinato federalmente noto come Canadian Socio-Economic Information Management (CANSIM) rate. Il tasso CANSIM cambia ogni anno.
Vantaggi e svantaggi dei LIF
Vantaggi
- Un LIF è un prodotto registrato, e finché i fondi rimangono nel LIF, i guadagni d'investimento sono al riparo dalle tasse. Non dovete dichiarare plusvalenze nella dichiarazione dei redditi. Al contrario, non potete usare minusvalenze per compensare le tasse dovute mentre i fondi sono nel LIF.
- I fondi in un LIF sono protetti dai creditori. L'intero saldo del LIF non può essere sequestrato per pagare debiti. Tuttavia, l'importo minimo di prelievo può essere sequestrato una volta che i fondi escono dal LIF.
- I titolari possono scegliere i propri investimenti, finché il minimo LIF continua a essere disponibile.
- Potete ritardare l'inizio della riscossione del reddito fino all'anno dopo i 71 anni. Questo vi dà più tempo per far comporre i rendimenti d'investimento in un ambiente al riparo dalle tasse.
- Potreste essere in grado di sbloccare alcuni o tutti i vostri fondi LIF se:
- Affrontate un'aspettativa di vita ridotta per malattia terminale
- Diventate non residenti del Canada
Svantaggi
- I limiti massimi di prelievo significano che non potete sempre accedere a reddito extra quando ne avete bisogno.
- Non potete iniziare un LIF finché non raggiungete l'età pensionabile anticipata legiferata dalle regole pensionistiche della provincia in cui il piano pensione era registrato.
- Se vivete in Terranova e Labrador, dovete convertire il vostro LIF in un'annuità vitalizia a 80 anni.
- Un LIF è governato dagli stessi regolamenti d'investimento degli altri prodotti registrati, e ci sono regole severe su quali tipi d'investimento possono essere tenuti nel conto.
Investimenti qualificati includono:
- Contanti
- Fondi comuni, fondi segregati, exchange-traded funds
- Titoli quotati su una borsa designata (i derivati possono essere esclusi)
- Obbligazioni societarie
- Obbligazioni governative
Investimenti non qualificati per piani registrati includono:
- Investimenti che negoziano su mercati over-the-counter
- Transazioni non at arm's length, come un debito verso il titolare, azioni in una società in cui il titolare ha più del 10% di interesse
- Mutui privati, mutui sindacati, accordi angel investor e altri tipi di accordi d'investimento di terzo livello.
La CRA ha linee guida su investimenti proibiti e qualificati sul loro sito. I conti non registrati possono tenere molti degli investimenti non qualificati che un piano registrato non può.
Regole LIF
- Non potete acquistare un LIF finché non avete almeno l'età pensionabile anticipata specificata nella legislazione pensionistica che governa il piano pensione da cui provengono i fondi.
- Potete iniziare a ricevere pagamenti LIF quando raggiungete la data di pensionamento anticipato o normale specificata nella legislazione del piano pensione. Dovete iniziare a ricevere pagamenti nell'anno dopo i 71 anni.
- Non potete usare l'età del coniuge per calcolare l'importo minimo di prelievo.
- I pagamenti LIF sono considerati reddito e devono essere dichiarati nella dichiarazione dei redditi, e sono interamente tassabili alla vostra aliquota marginale.
- Se avete un coniuge, dovete ottenere il loro consenso prima che il LIF possa essere istituito perché i prelievi LIF potrebbero influenzare un futuro pagamento di beneficio per morte.
- Gli investimenti LIF seguono le stesse regole degli altri prodotti registrati, e solo certi tipi d'investimento sono qualificati.
- Dovete rispettare i requisiti di prelievo minimo e massimo.
- Se il vostro LIF è governato dalla legislazione pensionistica di Terranova e Labrador, dovete convertire il LIF in un'annuità vitalizia entro la fine dell'anno in cui compite 80 anni.
Wealthsimple ha una serie di prodotti finanziari che possono aiutarvi con la pianificazione finanziaria pensionistica. Dateci un'occhiata.
-

Fondi Reddito: Guida Completa agli Investimenti per Reddito Corrente
Un fondo reddito (income fund) è un veicolo dinvestimento simile a un fondo comune o ETF che privilegia il reddito corrente rispetto al guadagno in conto capitale. Il reddito corrente è incassato a sc
-
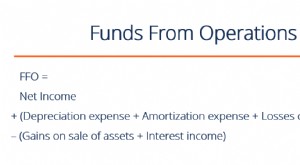
FFO (Funds From Operations): Guida per Investitori Immobiliari
I Fondi da Operazioni (FFO - Funds From Operations) rappresentano leffettivo flusso di cassa generato dalle attività operative di unazienda. Formula dellFFO FFO = Utile Netto + (Ammortamenti + Svalut
Articoli in Evidenza
- Defalcazione: Definizione, Tipologie ed Esempi di Appropriazione Indebita
- Comprendere il Costo dei Fondi: Fattore Chiave nei Prestiti
- Reddito Discrezionale: Definizione, Impatto e Tendenze di Spesa
- Life Income Fund (LIF): Guida al Fondo Pensione Canadese
- Fondi Reddito: Generare Entrate Regolari dagli Investimenti
- I Migliori Fondi Vanguard Dividendi e Reddito per Rendimenti Stabili
- Reddito esentasse: I 9 migliori fondi obbligazionari municipali per investitori
- Comprendere l'Equity Income: Cosa Sono i Dividendi
- Capire i Fondi TIPS: Guida al Reddito Protetto dall'Inflazione
- Fondi Reddito Fisso Internazionali: Diversifica e Genera Reddito
-
 Vivere bene con un budget limitato: come avere una vita appagante con poco reddito
Stai lottando con i soldi? Vivere con un reddito basso non significa necessariamente non avere una bella vita. Ecco alcune cose che puoi fare per goderti una vita felice e soddisfacente con un budget ...
-
 Capire i Prelievi RRIF: Guida per Canadesi
Hai passato molti anni a mettere da parte soldi con cura nei tuoi Piani di Risparmio Pensione Registrati (RRSP). Ora è il momento di iniziare a prelevare quei fondi. Ecco cosa devi sapere. Gli RRSP de...